La implantación de Verifactu vuelve a cambiar de calendario. Después de que a finales de 2025 se aprobara su aplazamiento hasta 2027, el Gobierno plantea ahora retrasar la obligación hasta octubre de 2028, con el objetivo de coordinar su entrada en vigor con la facturación electrónica obligatoria entre empresas y profesionales.
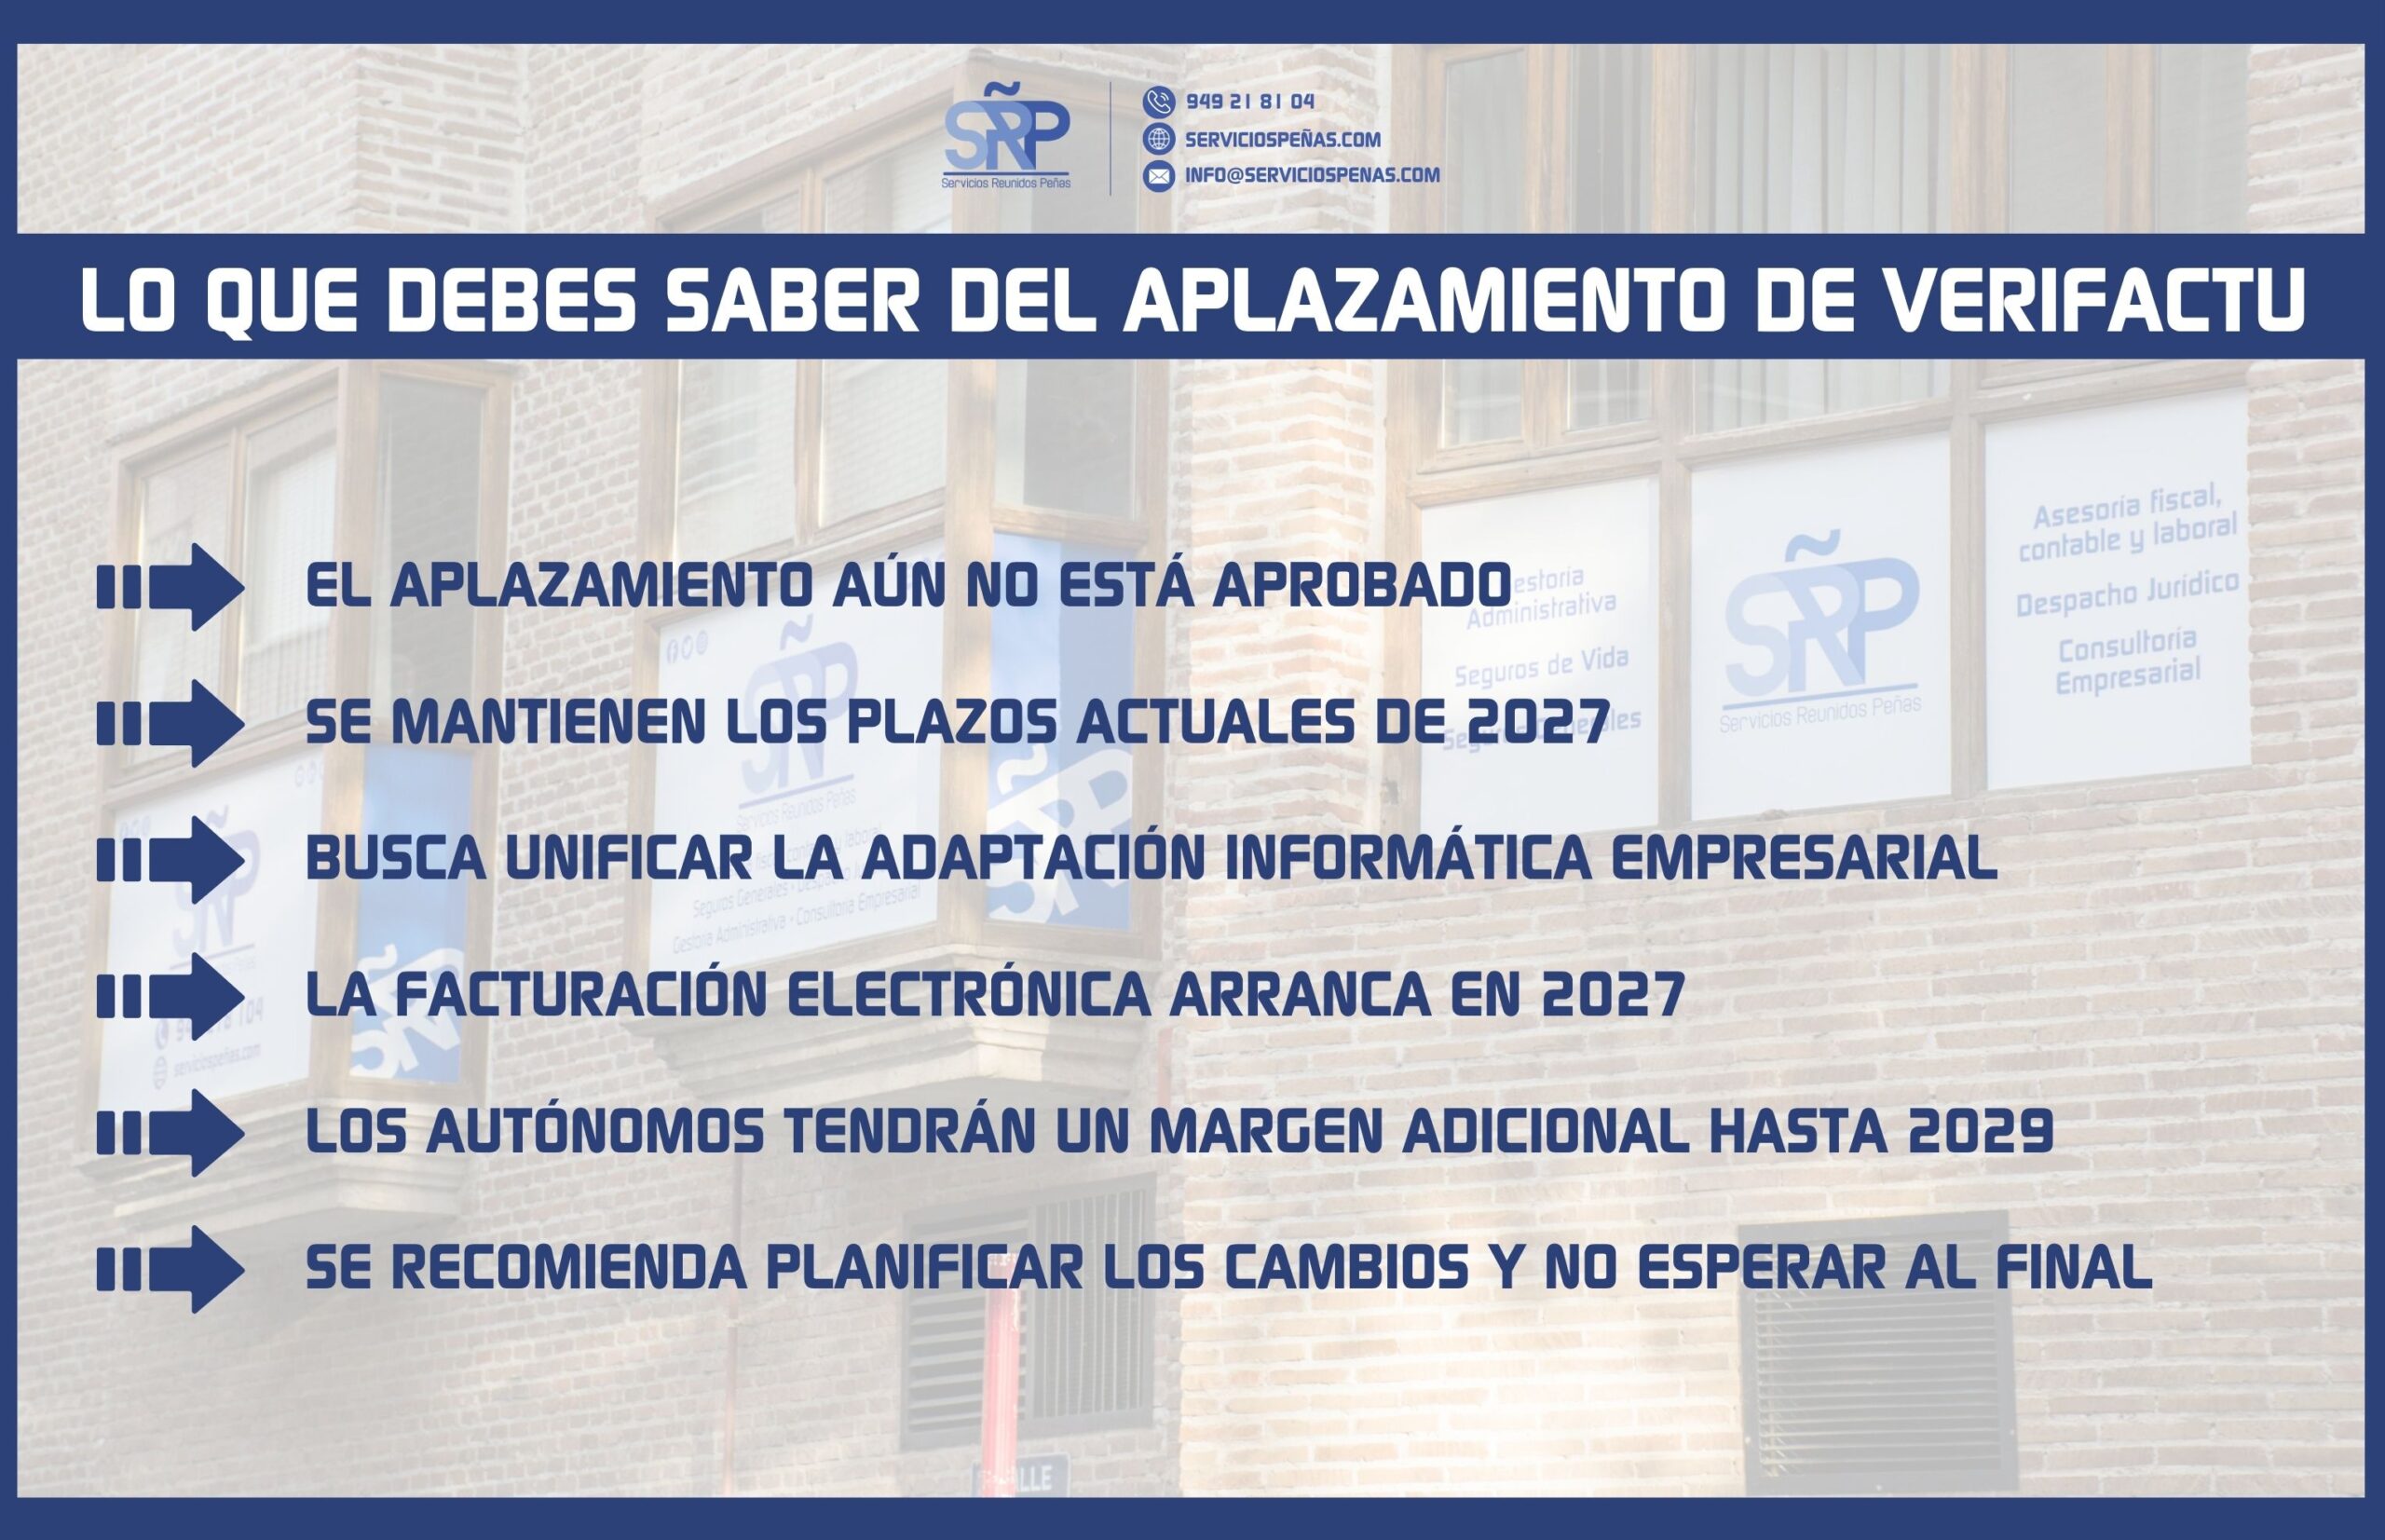
Sin embargo, existe un detalle fundamental que empresas y autónomos no deben pasar por alto: el nuevo aplazamiento todavía no está aprobado legalmente. Para que sea efectivo, deberá aprobarse y publicarse en el BOE la correspondiente modificación normativa. Hasta entonces, los plazos siguen siendo los establecidos en el Real Decreto-ley 15/2025: el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades incluidos en el ámbito del reglamento y el 1 de julio de 2027 para el resto de obligados afectados, entre ellos los autónomos.
La intención del Ejecutivo es evitar que los negocios tengan que afrontar dos adaptaciones tecnológicas consecutivas en un periodo relativamente corto. Aunque Verifactu y la factura electrónica están relacionados con la digitalización de la facturación, son obligaciones diferentes y responden a objetivos distintos.
 El Reglamento de requisitos de los sistemas informáticos de facturación, conocido habitualmente como normativa Verifactu, establece las condiciones que deben cumplir determinados programas para garantizar la integridad, conservación, trazabilidad e inalterabilidad de los registros.
No obstante, VERI*FACTU es, técnicamente, una de las dos modalidades admitidas para cumplir ese reglamento. Esta modalidad implica remitir los registros de facturación a la Agencia Tributaria de forma continuada, inmediatamente después de su generación. La otra permite conservarlos en el propio sistema, sin esa remisión continuada, cumpliendo los requisitos específicos exigidos.
Por tanto, la obligación consiste en adaptar los sistemas informáticos de facturación al reglamento, sin que todos los afectados tengan que elegir necesariamente la modalidad VERI*FACTU. Además, los contribuyentes acogidos al Suministro Inmediato de Información del IVA —SII— están excluidos de este reglamento.
La factura electrónica B2B, por su parte, regula la emisión y recepción de facturas electrónicas en las relaciones comerciales entre empresarios y profesionales, con el objetivo de mejorar la digitalización y combatir la morosidad.
La factura electrónica ya tiene calendario: octubre de 2027 y octubre de 2028
La Orden HAC/1028/2026, que regula la solución pública de facturación electrónica, se publicó en el BOE el 5 de octubre y entró en vigor el 6 de octubre de 2026. Desde esta última fecha comienzan a contarse los plazos de aplicación establecidos en el Real Decreto 238/2026.
Los empresarios y profesionales cuyo volumen de operaciones haya superado los ocho millones de euros en el año natural anterior deberán cumplir las obligaciones de emisión y recepción de facturas electrónicas previstas en la norma desde el 6 de octubre de 2027.
Para el resto de empresarios y profesionales incluidos en su ámbito de aplicación, la obligación de adaptarse a Verifactu llegará el 6 de octubre de 2028.
Además, existe un plazo adicional para informar sobre los estados de las facturas, pero no se concede de manera general a todas las pymes. Las personas físicas y entidades en régimen de atribución de rentas en el IRPF cuyo volumen de operaciones no supere los ocho millones de euros dispondrán de doce meses adicionales, hasta el 6 de octubre de 2029, para cumplir esa obligación. Hasta entonces, ese suministro de información tendrá carácter voluntario para este colectivo.
El objetivo del nuevo planteamiento es que la adaptación de los sistemas informáticos de facturación (verifactu) y la factura electrónica avancen de forma coordinada, evitando sucesivas inversiones y modificaciones de los programas de gestión.
“Uno de los principales problemas para empresas y autónomos era tener que adaptar sus sistemas de facturación en dos momentos diferentes. Coordinar ambas obligaciones puede reducir costes y simplificar trámites, pero es fundamental recordar que, mientras el nuevo aplazamiento no se apruebe legalmente, los plazos actualmente establecidos siguen siendo los que deben tomarse como referencia”, explica José Miguel Peñas de Pablo, CEO de Grupo Servicios Reunidos Peñas (SRP).
La Asociación Española de Asesores Fiscales —AEDAF— ha comunicado que la Agencia Tributaria, a través del Foro de Asociaciones y Profesionales Tributarios, ha informado de su decisión de aplazar la implantación de verifactu hasta octubre de 2028. La asociación había defendido una hoja de ruta coordinada para los distintos sistemas de facturación e información tributaria.
Esta coordinación también debe tener presente el marco europeo ViDA, que introduce obligaciones de información digital basadas en la facturación electrónica para las operaciones transfronterizas entre empresas de la Unión Europea a partir de 2030. Esta fecha corresponde a esas obligaciones concretas y no al inicio de todas las medidas del paquete europeo.
El nuevo retraso de Verifactu genera incertidumbre: ¿conviene esperar para adaptar el negocio?
Los cambios de calendario pueden generar incertidumbre entre empresas y autónomos, especialmente entre quienes ya habían comenzado a invertir en programas de facturación o a modificar sus procedimientos internos.
Según el Barómetro de la Asesoría 2026 de Wolters Kluwer, el 61 % de los despachos profesionales considera que la mayoría de las empresas todavía no están preparadas para afrontar los cambios previstos en materia de facturación.
El margen adicional puede aprovecharse para revisar los programas utilizados, determinar qué obligaciones corresponden a cada negocio y planificar su integración en el funcionamiento diario. Dejar toda la adaptación para el último momento puede dificultar la transición.
Además, existe una cuestión que no cambia por el anuncio: los productores y comercializadores de sistemas informáticos de facturación debían ofrecer sus productos adaptados al reglamento desde el 29 de julio de 2025.
Esta obligación tiene un matiz relevante, ya que la norma vincula la adaptación de los sistemas incluidos en contratos de mantenimiento plurianual a las fechas límite establecidas para los usuarios. Por tanto, no debe confundirse el plazo para ofrecer productos adaptados con el aplicable a todos los sistemas ya instalados.
El posible retraso de las obligaciones pendientes para los usuarios tampoco elimina por sí mismo las exigencias que ya resultan aplicables a los productores y comercializadores.
Por tanto, el calendario que deben tener presente empresas y autónomos es diferente según la obligación y las características del contribuyente.
“Un aplazamiento de verifactu debe servir para preparar mejor la adaptación, no para olvidarse de ella. Las empresas pueden buscar ayuda profesional o revisar por sí misma qué programa utilizan, si cumple los requisitos exigidos y cómo van a integrar las nuevas obligaciones en su funcionamiento diario”, advierte Peñas de Pablo.
La factura electrónica B2B tiene como fechas de aplicación el 6 de octubre de 2027 para quienes superen los ocho millones de euros de volumen de operaciones y el 6 de octubre de 2028 para el resto de obligados, con el plazo adicional hasta octubre de 2029 para informar sobre los estados de las facturas reservado a las personas físicas y entidades en régimen de atribución de rentas que cumplan las condiciones previstas.
En cambio, la adaptación al Reglamento de sistemas informáticos de facturación mantiene los plazos del 1 de enero y el 1 de julio de 2027, respectivamente para los contribuyentes del Impuesto sobre Sociedades y el resto de obligados incluidos en su ámbito, mientras no se apruebe la modificación anunciada. Para los negocios, la recomendación es no confundir un aplazamiento anunciado con una obligación legalmente modificada. La coordinación de ambos sistemas puede facilitar la transición digital, pero conviene saber en todo momento qué plazos están efectivamente aprobados.