Cuando la caja se queda vacía, el problema no suele ser la rentabilidad del negocio en abstracto, sino algo mucho más inmediato: no hay dinero suficiente para pagar sueldos, impuestos o proveedores. Esta situación puede parecer insalvable. Sin embargo, en muchos casos no lo es. Una crisis de liquidez se puede gestionar si se actúa con rapidez y cabeza. Desde el Grupo Servicios Reunidos Peñas (SRP), hemos preparado una guía práctica para ganar tiempo, reducir daños y evitar que un bache de tesorería se convierta en una bola de nieve imposible de frenar.
Diagnóstico rápido: saber cuánto falta y cuándo
El primer paso —el más urgente y también el más olvidado— es poner números al problema. Antes de contactar con el banco, llamar a proveedores o tomar decisiones apresuradas, es imprescindible saber con precisión qué desfase existe y en qué momentos concretos del mes o del trimestre. La herramienta clave es el calendario de cobros y pagos, una planificación que recoja de forma detallada, día a día o semana a semana, qué facturas están pendientes de cobro y qué pagos tienen que atenderse. Esto permite identificar con claridad en qué semanas se va a producir la falta de liquidez, qué clientes generan un riesgo si se retrasan y qué pagos podrían renegociarse sin poner en peligro la operación. Sin este mapa de tesorería, todas las decisiones posteriores se toman a ciegas.
Frenar salidas y ganar oxígeno inmediato
Con el panorama ya claro, toca actuar rápido para frenar la sangría de caja. En esta fase, la prioridad no es mejorar procesos ni optimizar la rentabilidad futura, sino ganar oxígeno a corto plazo. Congelar los gastos no esenciales, desde viajes y eventos hasta compras de inmovilizado o inversiones menores, puede ser vital. También conviene revisar los stocks y dar salida, incluso con descuentos, a productos con rotación lenta que están generando costes de almacenamiento o financiación. En este contexto, parar proyectos que consumen liquidez sin generar ingresos inmediatos también supone una medida de protección financiera básica. Cada euro que se ahorre amplia el margen de maniobra para mantener los pagos clave al día.
Negociar, anticipar y financiar con cabeza
La relación con clientes y proveedores juega un papel crucial en este momento. Acelerar cobros puede ser más fácil de lo que parece si se plantean incentivos razonables, como pequeños descuentos por pronto pago. Esta opción es a menudo menos costosa que recurrir a líneas de crédito. Otra alternativa cada vez más extendida entre pymes es el anticipo de facturas mediante factoring, una fórmula que permite convertir en liquidez inmediata facturas ya emitidas, sin asumir el riesgo de impago si se opta por un modelo sin recurso. Gracias a las fintech especializadas y a plataformas impulsadas por la Asociación Española de Factoring con verificación blockchain, este tipo de financiación es cada vez más usados por pymes que acceden a ella para ganar liquidez sin depender de su banco habitual.
También hay margen en el lado de los pagos. Muchos proveedores están dispuestos a ampliar plazos o fraccionar facturas puntuales, siempre que se les contacte a tiempo y se les ofrezca un calendario claro y creíble. La clave está en cuidar especialmente a aquellos que resultan críticos para el trabajo diario. Dejar sin pagar a un proveedor secundario puede ser gestionable, pero hacerlo con quien sustenta la producción, el transporte o la atención al cliente, puede paralizar la actividad. En todos los casos, la honestidad y la transparencia son esenciales: “Prefiero que un proveedor me diga con franqueza que necesita aplazar el pago, a que simplemente desaparezca sin explicaciones”, señala José Miguel Peñas de Pablo, CEO del Grupo SRP.
Líneas de crédito, aplazamientos y errores que no podemos permitirnos
Otra herramienta útil, aunque no exenta de riesgos, son las líneas de crédito. En 2025, los recortes de tipos de interés por parte del Banco Central Europeo han abaratado ligeramente la financiación para empresas, aunque de forma desigual. Usar una póliza de crédito puede ayudar a cubrir pagos de circulante —compras, salarios, impuestos de corto plazo—, pero debe hacerse con cabeza. Si la línea está siempre al 100 %, deja de ser un colchón para convertirse en una dependencia estructural que asfixia a la empresa. Además, conviene revisar todas las comisiones asociadas, tanto las de no disposición como las de cancelación anticipada, para evitar sorpresas.
Más allá de la banca tradicional, el Instituto de Crédito Oficial mantiene productos específicos para apoyar la liquidez de las pymes, como las Líneas ICO Empresas y Emprendedores o el ICO Crédito Comercial, que permite anticipar facturas nacionales y de exportación. Este año, además, el ICO ha lanzado una nueva línea digital denominada ICO Crecimiento, dotada con 1.000 millones de euros y dirigida expresamente a pymes con dificultades de acceso a la financiación tradicional, ya sea por elevado endeudamiento o por tener modelos de negocio basados en activos intangibles. La clave es que esta financiación se destine a cubrir desfases puntuales de caja, y no a tapar pérdidas crónicas que, en realidad, esconden un problema de viabilidad más profundo.
En paralelo, uno de los errores más comunes cuando escasea la liquidez es dejar de pagar a Hacienda o a la Seguridad Social, confiando en poder regularizar la situación más adelante. Esta decisión suele tener consecuencias mucho más graves de lo previsto. En el caso de los impuestos, si la presentación se hace fuera de plazo pero de forma voluntaria, la Agencia Tributaria aplica un recargo del 1% más otro 1% por cada mes completo de retraso durante los primeros 12 meses. Si se supera ese plazo, se aplica recargo del 15% e intereses desde el mes 13, más intereses de demora. Si no se presenta y se inicia el proceso de apremio, las penalizaciones son aún más elevadas. En el caso de la Seguridad Social, los recargos fuera de plazso pueden ser del 10% o 20% según el retraso; y en procedimientos recaudatorios pueden llegar al 35%, además de generar una imagen de empresa incumplidora ante la administración, lo que perjudica el acceso a subvenciones o avales públicos.
Frente a esto, la opción más razonable es solicitar un aplazamiento o fraccionamiento de la deuda. En los últimos años, la Agencia Tributaria ha flexibilizado las condiciones de concesión para personas físicas y jurídicas. Con carácter general, pueden tramitarse aplazamientos sin garantías hasta 50.000 €, con plazos máximos de 24 meses (personas físicas) y 12 meses (personas jurídicas), según el caso. Estas fórmulas permiten encajar los pagos en el calendario de tesorería, evitar recargos y mantener la reputación fiscal de la empresa. La escala de prioridades, en un escenario de tensión, debería ser: primero las nóminas y la Seguridad Social corriente, después los impuestos con vencimiento inmediato —solicitando aplazamientos si es necesario— y, por último, los proveedores y bancos, con los que debe buscarse un acuerdo realista.
En este contexto, hay decisiones que deben evitarse a toda costa. Una de ellas es recurrir a tarjetas de crédito o productos financieros con intereses abusivos para pagar nóminas o tributos. Otra, seguir vendiendo a clientes morosos sin revisar las condiciones de pago ni exigir garantías. Firmar préstamos nuevos para pagar préstamos antiguos sin corregir la base del problema es otra trampa habitual. “Y quizá la más peligrosa sea ignorar señales de insolvencia real y retrasar la búsqueda de asesoramiento profesional, cuando ya se han agotado las vías de negociación. Profesionales como los que componen la plantilla de SRP puede marcar la diferencia a la hora de salvar su negocio”, recuerda Peñas de Pablo. “Lo importante es actuar a tiempo y no esperar a que la falta de caja se convierta en una crisis de confianza”. Por eso, desde el Grupo SRP animamos a las pymes en situación delicada a pedir ayuda antes de que sea tarde.
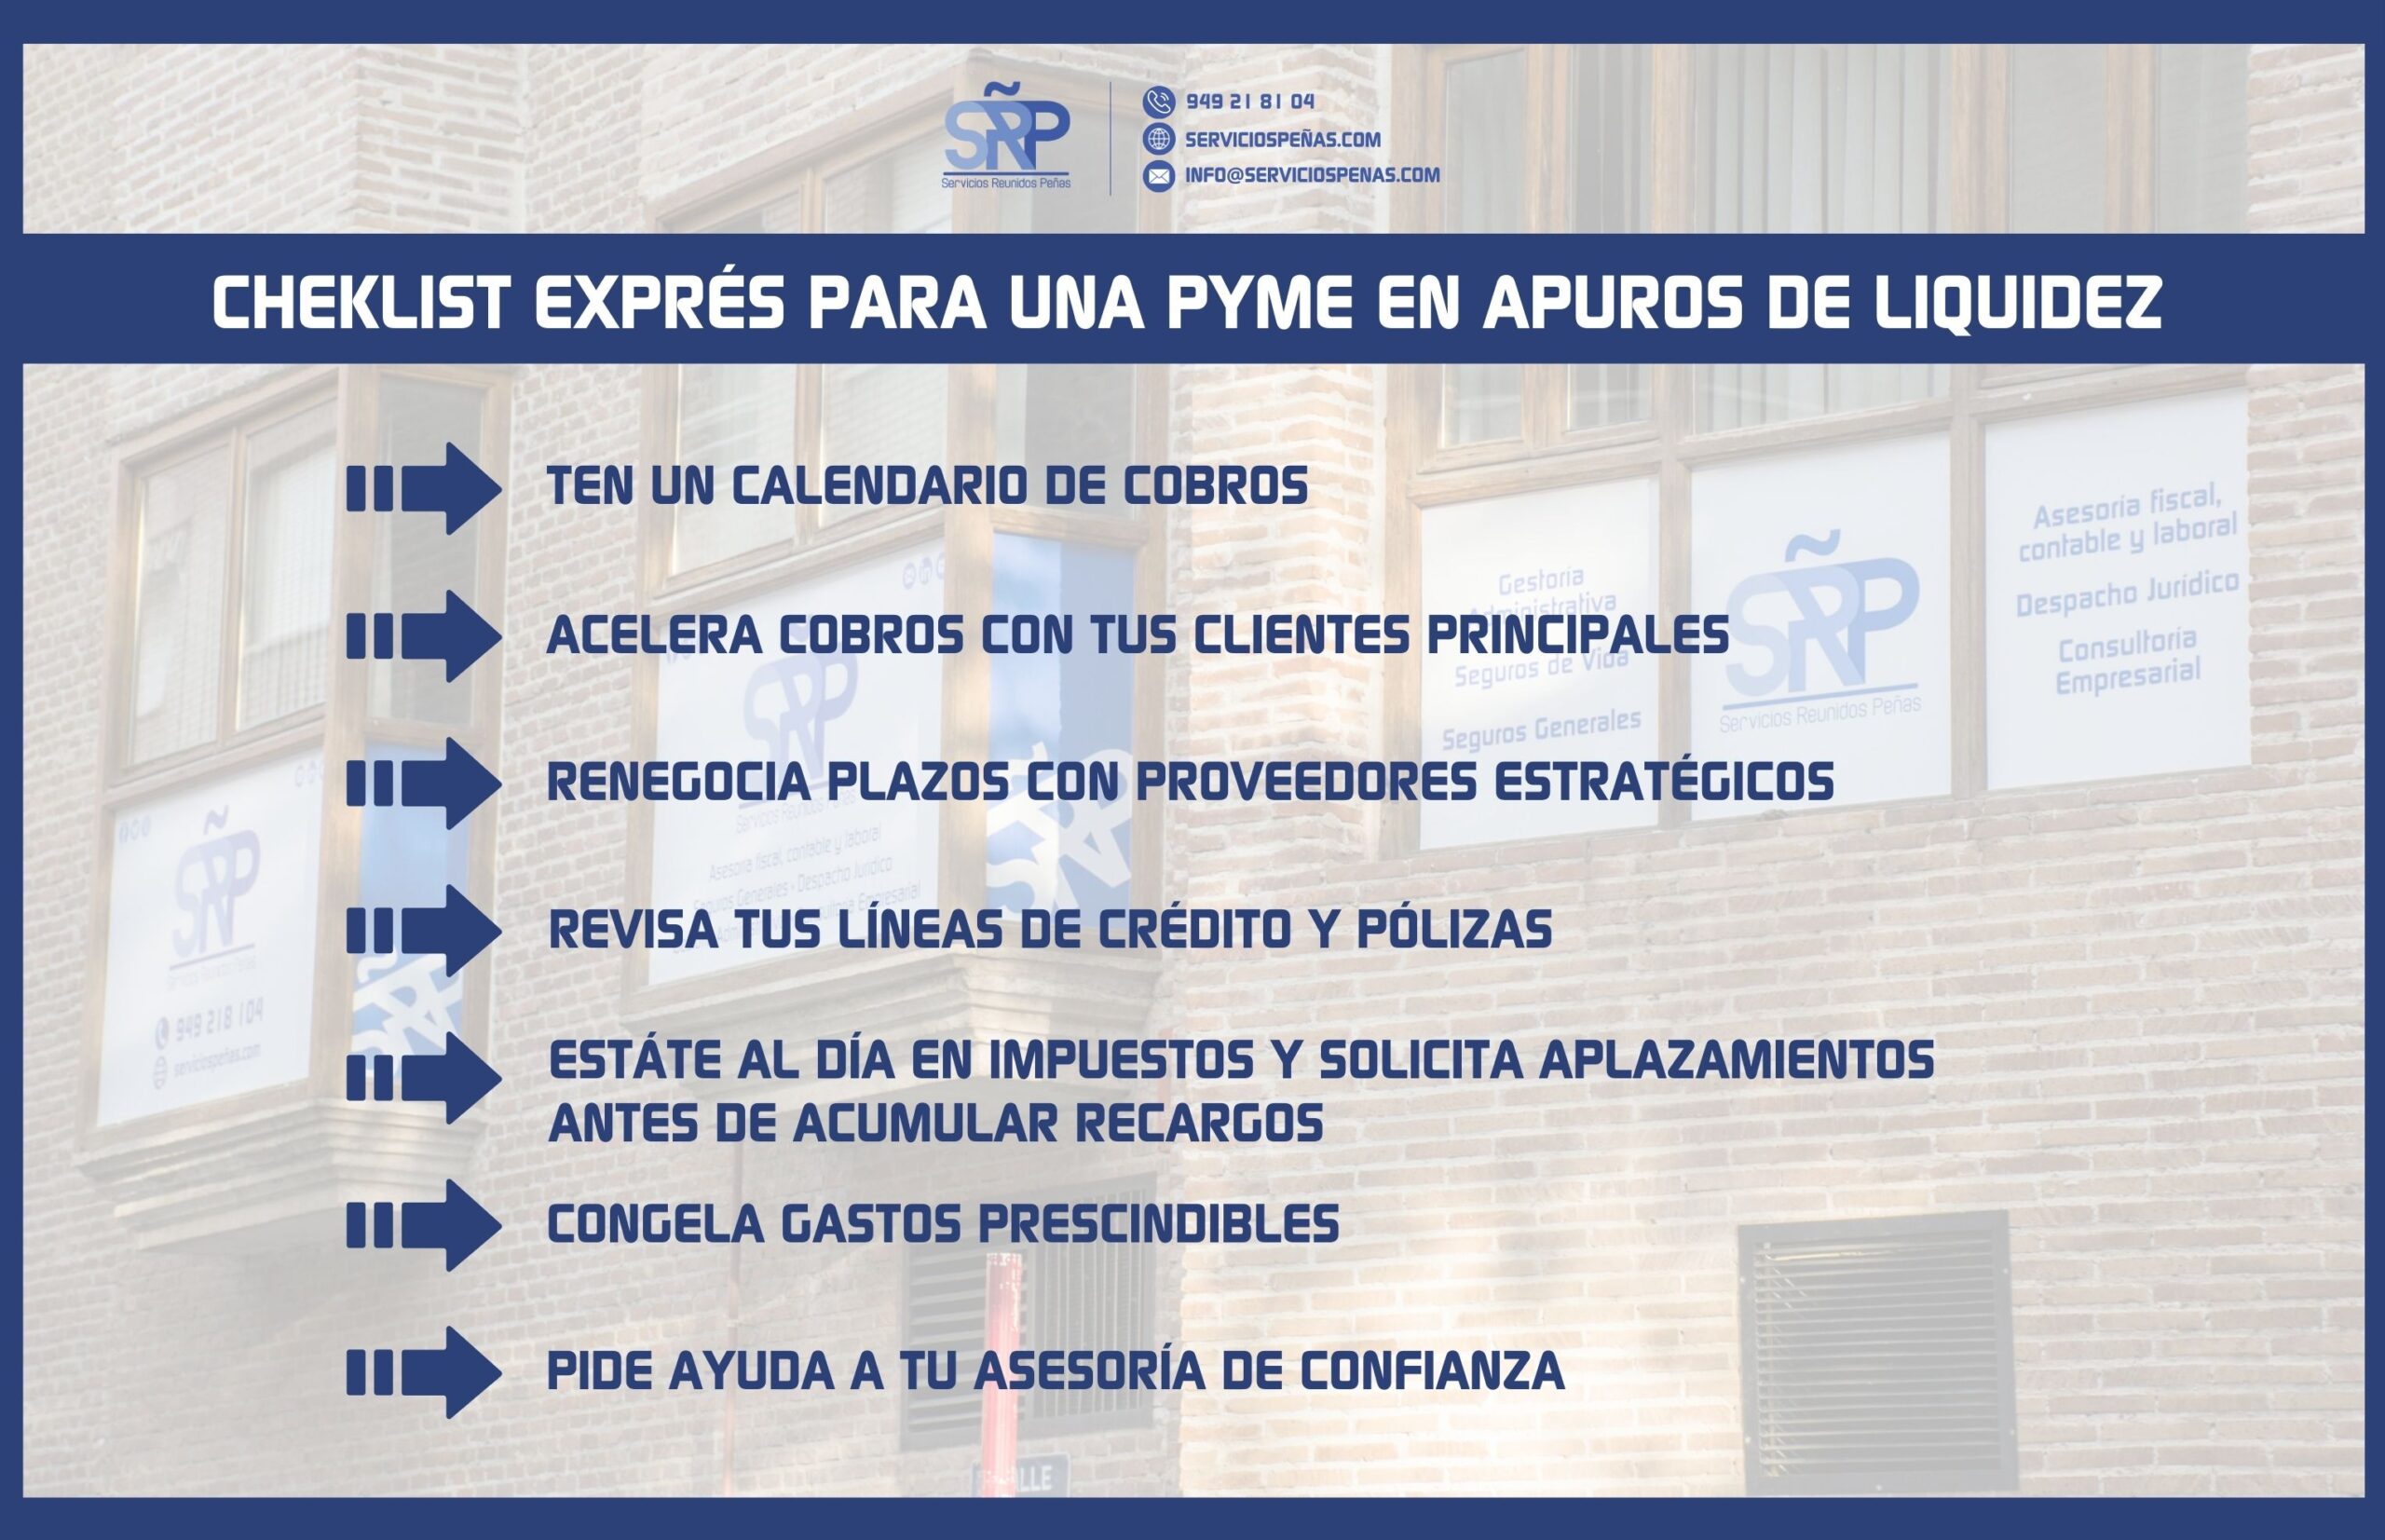
Checklist exprés para una pyme en apuros de liquidez
- ¿Tienes un calendario de cobros y pagos detallado para los próximos 3–6 meses, con semanas “rojas” claramente identificadas?
- ¿Has hablado ya con tus clientes principales para acelerar cobros (pronto pago, anticipos) o estudiar factoring sobre facturas fiables?
- ¿Has renegociado plazos con proveedores estratégicos antes de dejar facturas sin pagar?
- ¿Has revisado tus líneas de crédito, pólizas y productos ICO para que cubran solo necesidades de circulante y no pérdidas crónicas?
- ¿Estás al día en la presentación de impuestos y has solicitado, si hace falta, aplazamientos a Hacienda y Seguridad Social antes de acumular recargos?
- ¿Has congelado gastos prescindibles e inversiones no urgentes hasta ver estabilizada la tesorería?
- ¿Has pedido ayuda a tu asesoría o a un experto externo para analizar si el problema es solo de liquidez o también de viabilidad a medio plazo?