Castilla-La Mancha contempla bonificaciones de entre el 80 % y el 100 % en el Impuesto sobre Sucesiones para descendientes, ascendientes y cónyuges, en función de la base liquidable de cada heredero. Sin embargo, no todos los familiares de una herencia disfrutan de las mismas ventajas fiscales y existen plazos que deben respetarse para evitar recargos.
Recibir una herencia en Castilla-La Mancha puede tener un coste fiscal muy diferente dependiendo de quién hereda, cuánto recibe y qué bienes forman parte del patrimonio del fallecido. Aunque la comunidad autónoma contempla importantes bonificaciones en el Impuesto sobre Sucesiones y Donaciones, estas ventajas no se aplican de la misma manera a todos los herederos.
De acuerdo con la normativa vigente, los descendientes, ascendientes y cónyuges pueden beneficiarse de bonificaciones de hasta el 100 %, mientras que hermanos, sobrinos y otros familiares están sujetos a un tratamiento fiscal diferente. Además, existe una cuestión que muchas familias desconocen: aunque la bonificación permita no pagar el impuesto, sigue siendo obligatorio presentar la correspondiente autoliquidación.
Herencia: Las bonificaciones pueden alcanzar el 100 %, pero dependen del parentesco
“Una de las dudas más habituales cuando se recibe una herencia es cuánto habrá que pagar a Hacienda. En Castilla-La Mancha existen beneficios fiscales importantes, pero hay que analizar el parentesco, las reducciones aplicables y la situación particular de cada heredero”, explica José Miguel Peñas de Pablo, CEO de Grupo Servicios Reunidos Peñas (SRP).
El Impuesto sobre Sucesiones distingue cuatro grupos de parentesco. El grupo I comprende a los descendientes y adoptados menores de 21 años, mientras que el grupo II incluye a los descendientes y adoptados de 21 o más años, cónyuges, ascendientes y adoptantes. Son estos dos grupos los que disfrutan de las principales bonificaciones autonómicas.
Cuando la base liquidable es inferior a 175.000 euros, la bonificación alcanza el 100 % de la cuota tributaria. Para bases liquidables iguales o superiores a 175.000 euros e inferiores a 225.000 euros, se reduce al 95 %; desde 225.000 y menos de 275.000 euros, al 90 %; y desde 275.000 y menos de 300.000 euros, al 85 %. A partir de una base liquidable de 300.000 euros, la bonificación es del 80 %.
Estos importes se refieren a la base liquidable de cada heredero, una vez aplicadas las reducciones que correspondan, y no necesariamente al valor total de la herencia. Por ejemplo, si un hijo recibe una herencia cuya base liquidable, después de las reducciones, es de 150.000 euros, podrá beneficiarse de una bonificación del 100 % de la cuota tributaria, siempre que cumpla los requisitos exigidos.
La situación cambia para los hermanos, tíos y sobrinos, incluidos en el grupo III, y para los primos y familiares más lejanos, que pertenecen al grupo IV. Estos herederos no disfrutan de las mismas bonificaciones generales por parentesco, por lo que la cantidad a pagar puede ser considerablemente mayor.
En Castilla-La Mancha también se contempla la asimilación de determinadas parejas de hecho a los cónyuges a efectos de las bonificaciones autonómicas. Para ello, deben acreditar una convivencia estable durante al menos los dos años anteriores al devengo del impuesto y tener su unión inscrita en el Registro de Parejas de Hecho de Castilla-La Mancha o en alguno de los registros análogos admitidos por la normativa. Ambas circunstancias deben constar en el documento público correspondiente.
Las reducciones pueden disminuir considerablemente el impuesto
Antes de calcular la cuota tributaria deben aplicarse las reducciones fiscales que correspondan a cada heredero. Y aquí se presenta una diferencia importante: las reducciones disminuyen la cantidad sobre la que se calcula el impuesto, mientras que las bonificaciones se aplican posteriormente sobre la cuota tributaria.
Entre las principales reducciones por parentesco figura la de 15.956,87 euros para los herederos del grupo II. Los descendientes y adoptados menores de 21 años cuentan con esa misma reducción inicial, incrementada en 3.990,72 euros por cada año que les falte para cumplir esa edad, sin que la reducción total pueda superar los 47.858,59 euros.
También existen beneficios relacionados con determinados bienes heredados. La adquisición de la vivienda habitual del fallecido puede disfrutar de una reducción del 95 %, con un límite de 122.606,47 euros por heredero. Su aplicación está sujeta a requisitos de parentesco y, con carácter general, al mantenimiento de la adquisición durante los diez años siguientes al fallecimiento, salvo que el beneficiario fallezca antes.
En el caso de la empresa familiar, la reducción puede alcanzar el 99 % mediante la combinación de la reducción estatal del 95 % y una reducción autonómica adicional del 4 %, siempre que se cumplan los requisitos respectivos.
La reducción autonómica exige, entre otras condiciones, que la empresa, el negocio profesional o la entidad tengan su domicilio fiscal y estén ubicados en Castilla-La Mancha, manteniendo ambas circunstancias durante los cinco años posteriores al fallecimiento. También deben respetarse las condiciones relativas a la actividad, el parentesco y el mantenimiento de la adquisición exigidas para cada beneficio.
Asimismo, se contemplan reducciones específicas para determinadas cantidades percibidas de seguros de vida y para herederos con discapacidad reconocida.
En este último supuesto, Castilla-La Mancha establece una reducción de 125.000 euros para grados de discapacidad iguales o superiores al 33 % e inferiores al 65 %, y de 225.000 euros para grados iguales o superiores al 65 %. Estas reducciones se añaden a las que correspondan por parentesco.
Además, las personas con un grado de discapacidad igual o superior al 65 % pueden acceder a una bonificación específica del 95 % de la cuota tributaria. Es compatible con la bonificación por parentesco y se aplica después de esta, sobre la cuota restante, por lo que los porcentajes no se suman.
“Las reducciones pueden cambiar de forma importante el resultado final de una herencia. Por eso, antes de calcular cuánto debe pagar cada beneficiario, es necesario comprobar si existen viviendas, empresas familiares, seguros de vida o circunstancias personales que permitan aplicar beneficios fiscales”, señala Peñas de Pablo.
Seis meses para presentar el impuesto de una herencia, aunque no haya que pagar
El plazo general para presentar el Impuesto sobre Sucesiones es de seis meses desde el fallecimiento.
Si los herederos de una herencia necesitan más tiempo para reunir la documentación, valorar los bienes o completar los trámites, pueden solicitar una prórroga de otros seis meses, siempre que lo hagan dentro de los cinco primeros meses del plazo inicial.
Esta ampliación lleva aparejados intereses de demora sobre la cantidad pendiente de ingreso, desde que termina el plazo inicial de seis meses hasta la presentación, aunque la prórroga se haya solicitado correctamente. Por su parte, presentar el impuesto fuera del plazo correspondiente puede provocar recargos, intereses u otras consecuencias tributarias, dependiendo de las circunstancias.
También debe tenerse en cuenta que la normativa aplicable no depende necesariamente del lugar donde vivan los herederos. Como regla general, se atiende a la comunidad autónoma en la que el fallecido haya permanecido un mayor número de días durante los cinco años inmediatamente anteriores, contados de fecha a fecha y finalizados el día anterior al devengo del impuesto, sin perjuicio de las reglas específicas para determinados supuestos.
Para calcular el impuesto se parte del valor de los bienes y derechos heredados, se descuentan las cargas, deudas y gastos deducibles y se determina la parte que corresponde a cada beneficiario. Después se aplican las reducciones, la tarifa progresiva, los coeficientes correspondientes y, finalmente, las bonificaciones.
La escala aplicable en Castilla-La Mancha comprende tipos progresivos del 7,65 % al 34 %. Estos porcentajes se aplican por tramos y no equivalen al porcentaje efectivo que se paga sobre toda la herencia. El resultado final depende también de las reducciones, los coeficientes multiplicadores y las bonificaciones.
Desde Grupo Servicios Reunidos Peñas recuerdan que una correcta planificación y liquidación de la herencia permite aprovechar los beneficios fiscales aplicables, cumplir los plazos y evitar errores que puedan encarecer innecesariamente la transmisión del patrimonio familiar. Por eso siempre conviene contar con ayuda especializada para afrontar esta gestiones. “Una revisión adecuada de la documentación y de las ventajas fiscales disponibles puede evitar costes innecesario, problemas posteriores y generar ahorro”, concluye el CEO de SRP.
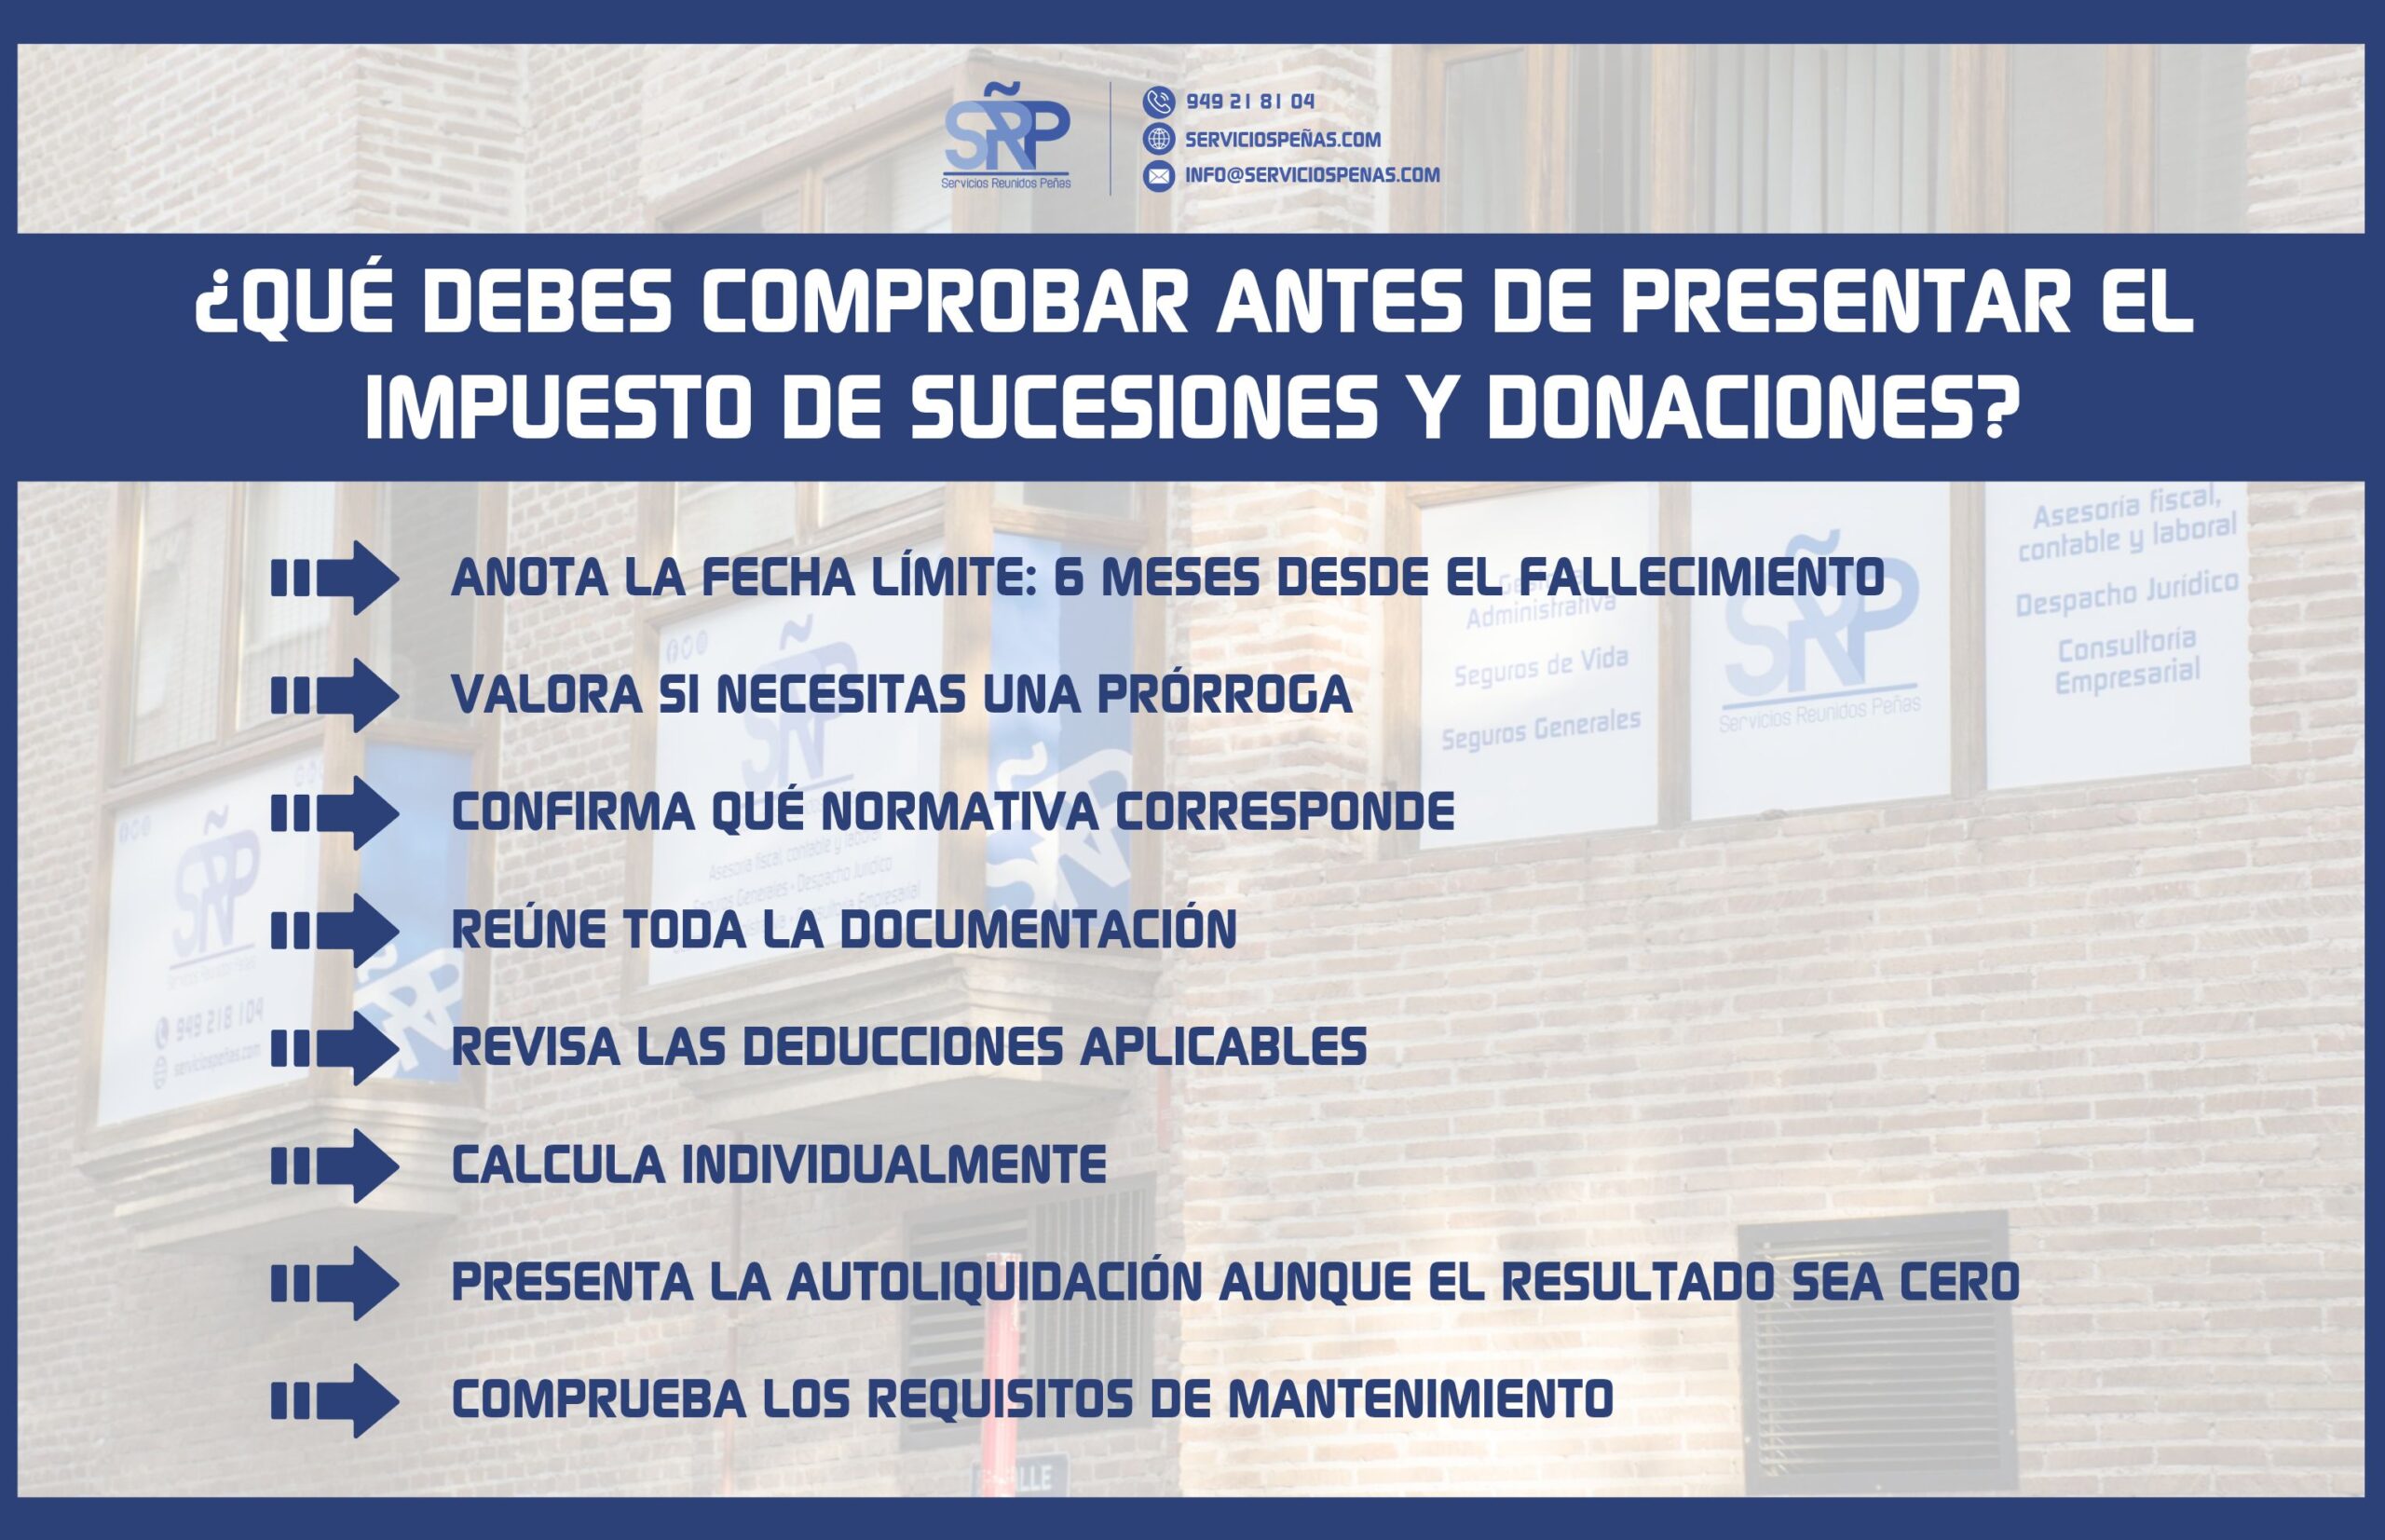
Antes de presentar el impuesto, comprueba estos puntos
- Anota la fecha límite: el plazo general es de seis meses desde el fallecimiento.
- Valora si necesitas una prórroga: debe solicitarse dentro de los cinco primeros meses y puede generar intereses sobre la cantidad pendiente de ingreso.
- Confirma qué normativa corresponde: no depende necesariamente de dónde viva el heredero.
- Reúne la documentación: certificados de defunción y últimas voluntades, testamento o declaración de herederos y justificantes de los bienes, deudas y gastos deducibles.
- Revisa las reducciones aplicables: parentesco, discapacidad, vivienda habitual, empresa familiar o seguros de vida.
- Calcula individualmente: cada beneficiario debe determinar su base liquidable y las bonificaciones que le correspondan.
- Presenta la autoliquidación aunque el resultado sea cero.
- Comprueba los requisitos de mantenimiento: algunos beneficios fiscales exigen conservar la adquisición durante un plazo determinado.