El IVA acompaña a autónomos y empresas durante buena parte del año. Cada trimestre —o cada mes, en determinados casos— llega el momento de revisar facturas, calcular el impuesto repercutido a los clientes, descontar el IVA soportado que puede deducirse y presentar la correspondiente autoliquidación. Pero para muchos negocios el ejercicio fiscal del IVA no termina con el último modelo 303: todavía queda presentar el modelo 390, la declaración-resumen anual del impuesto.
Aunque pueda parecer simplemente otra obligación tributaria, el modelo 390 tiene una particularidad importante, es una declaración informativa y su presentación no implica efectuar un nuevo pago. Su función es resumir las operaciones realizadas durante todo el ejercicio y ofrecer a la Agencia Tributaria una visión conjunta de la información relativa al IVA.
Precisamente por ese carácter recopilatorio, puede poner de manifiesto errores o diferencias entre las cantidades declaradas a lo largo del año. Una factura olvidada, una operación contabilizada en un periodo incorrecto o una diferencia entre los libros registro y las declaraciones trimestrales pueden aparecer cuando llega el momento de preparar el resumen anual.
«El modelo 390 no debería entenderse únicamente como un formulario que hay que presentar en enero. Es también una oportunidad para comprobar que las declaraciones de IVA, la contabilidad y los libros registro son coherentes antes de cerrar definitivamente el ejercicio», explica José Miguel Peñas de Pablo, CEO del Grupo Servicios Reunidos Peñas (SRP).
¿Qué es exactamente el modelo 390?
El modelo 390 es la declaración-resumen anual del Impuesto sobre el Valor Añadido (IVA). A través de él se facilita a la Agencia Tributaria información sobre las operaciones realizadas a lo largo del ejercicio relacionadas con este impuesto.
A diferencia del modelo 303, que constituye la autoliquidación periódica del IVA, el 390 tiene fundamentalmente carácter informativo. Esto significa que no genera por sí mismo una cantidad adicional que ingresar o devolver.
En términos sencillos, mientras el modelo 303 responde periódicamente a la pregunta de cuánto IVA corresponde liquidar, el 390 ofrece una fotografía conjunta de lo sucedido durante todo el año.
Por ello, contiene información relativa al IVA devengado, el IVA deducible, los diferentes tipos impositivos utilizados, determinadas operaciones exentas, adquisiciones intracomunitarias, regularizaciones y otra información relacionada con la actividad desarrollada.
Y aquí aparece una de las primeras comprobaciones que debería realizar cualquier negocio. Los datos del modelo 390 deben ser coherentes con las autoliquidaciones de IVA presentadas durante el ejercicio.
Modelo 303 y modelo 390: declaraciones diferentes, pero estrechamente relacionadas
La confusión entre ambos modelos es frecuente. El modelo 303 se utiliza para realizar las autoliquidaciones periódicas del IVA. Dependiendo de las características del contribuyente, puede presentarse mensual o trimestralmente. En él se calcula, de manera simplificada, la diferencia entre el IVA repercutido en las operaciones sujetas al impuesto y el IVA soportado que resulta fiscalmente deducible. El modelo 390, en cambio, recopila la información anual.
Por tanto, presentar correctamente los modelos 303 durante el año no significa necesariamente que pueda ignorarse el 390, pero tampoco significa que todos los contribuyentes que presentan el 303 estén obligados a presentar el resumen anual, porque existen supuestos de exoneración.
Además, el modelo 390 no debe utilizarse como una forma de «arreglar» sin más errores cometidos en las autoliquidaciones periódicas. Si durante su preparación aparece una discrepancia, habrá que determinar de dónde procede y, cuando corresponda, regularizar las declaraciones afectadas mediante el procedimiento adecuado.
«Uno de los errores que conviene evitar es tratar el 390 como una declaración completamente independiente. Si al prepararlo descubrimos que las cifras no coinciden con las declaradas durante el ejercicio, hay que averiguar el motivo. La diferencia puede estar revelando un error que necesita una actuación adicional», señala Peñas de Pablo.
¿Quién está obligado a presentar el modelo 390?
Con carácter general, están obligados a presentar el modelo 390 los sujetos pasivos del IVA que deban presentar autoliquidaciones periódicas del impuesto, ya sean mensuales o trimestrales, salvo que se encuentren incluidos en alguno de los supuestos de exoneración establecidos por la normativa.
Sin embargo, aquí aparece uno de los aspectos más importantes de esta declaración: existen contribuyentes exonerados de presentar el modelo 390. Entre los supuestos de exoneración se encuentran, con carácter general, determinados sujetos pasivos obligados a presentar autoliquidaciones periódicas que tributan únicamente en territorio común y desarrollan actividades que tributen en régimen simplificado del IVA y/o actividades de arrendamiento de bienes inmuebles urbanos.
La realización de alguna otra actividad no implica necesariamente perder esta exoneración. Puede mantenerse cuando se desarrollen además otras actividades por las que no exista obligación de presentar autoliquidaciones periódicas del IVA, por lo que resulta necesario analizar la situación concreta del contribuyente antes de determinar si debe presentar el resumen anual.
También se encuentran exonerados los sujetos pasivos que llevan los libros registro del IVA mediante la Sede Electrónica de la Agencia Tributaria a través del Suministro Inmediato de Información (SIC).
La exoneración del modelo 390 no significa que desaparezca la obligación de facilitar determinada información anual. Los contribuyentes afectados deben cumplimentar, cuando corresponda, el apartado específico reservado a esta información en la última autoliquidación del IVA del ejercicio.
Por eso, antes de preparar la declaración resulta fundamental determinar si existe realmente obligación de presentar el 390. La respuesta depende de las características y actividades concretas del contribuyente y no simplemente del hecho de ser autónomo o empresa.
¿Cuándo se presenta?
El modelo 390 correspondiente a un ejercicio se presenta durante los primeros treinta días naturales del mes de enero siguiente.
Esto significa que el resumen anual correspondiente al ejercicio 2026 deberá presentarse en enero de 2027, de acuerdo con el calendario y las reglas de vencimiento que establezca la Agencia Tributaria.
La distinción entre ambos años puede parecer evidente, pero genera cierta confusión. El modelo que se presenta en enero de 2027 contiene las operaciones correspondientes al ejercicio 2026.
Además, no conviene esperar al último momento. Preparar el 390 exige recopilar y contrastar la información del ejercicio y, si aparecen discrepancias, puede ser necesario revisar las declaraciones periódicas presentadas anteriormente.
¿Qué información contiene el modelo 390?
El modelo es considerablemente más amplio que una simple suma de las cantidades ingresadas durante el año.
Entre otros datos, recoge la identificación del sujeto pasivo, información relativa a las actividades desarrolladas y los epígrafes correspondientes, así como el detalle de las operaciones realizadas.
En el apartado correspondiente al IVA devengado se reflejan las bases imponibles y cuotas asociadas a los distintos tipos impositivos que hayan resultado aplicables, además de otra información específica dependiendo de las operaciones realizadas.
También debe consignarse el IVA deducible, diferenciando las cuotas soportadas que correspondan según la naturaleza de las operaciones y teniendo en cuenta las reglas que determinan cuándo un IVA soportado puede efectivamente deducirse.
La declaración incorpora igualmente información sobre determinadas operaciones intracomunitarias, exportaciones, operaciones exentas, operaciones con inversión del sujeto pasivo, regularizaciones y otras situaciones fiscales que puedan afectar al contribuyente.
No siempre hay que cumplimentar todos los apartados. Una pequeña actividad profesional con operaciones exclusivamente nacionales tendrá una declaración mucho más sencilla que una sociedad que compre o venda en distintos países, realice operaciones exentas o esté sometida a reglas especiales de deducción.
La información que conviene preparar antes de empezar
La mejor forma de preparar correctamente el modelo 390 es no comenzar directamente por el formulario, sino por la información contable y fiscal del ejercicio.
Conviene disponer de los modelos 303 presentados durante todo el año, los libros registro de facturas expedidas y recibidas y, cuando proceda, la información sobre bienes de inversión.
También deberán revisarse las facturas rectificativas, las operaciones intracomunitarias, importaciones y exportaciones, operaciones sujetas a inversión del sujeto pasivo y aquellas operaciones exentas o sometidas a reglas especiales que se hayan producido durante el ejercicio.
La contabilidad o los registros fiscales deberían permitir reconstruir con claridad qué operaciones se han realizado y cuál ha sido su tratamiento en el IVA.
Es especialmente recomendable comprobar que las bases imponibles y cuotas declaradas durante el año coinciden con los registros del negocio.
Cómo presentar el modelo 390 paso a paso
Una vez comprobado que existe obligación de presentar el modelo 390 y revisada la información del ejercicio, la declaración puede prepararse y enviarse a través de la Sede Electrónica de la Agencia Tributaria.
El primer paso consiste en acceder al trámite correspondiente al modelo 390 e identificarse mediante alguno de los sistemas admitidos por la Agencia Tributaria en función del tipo de contribuyente.
A continuación, habrá que incorporar los datos identificativos del sujeto pasivo y la información correspondiente a las actividades desarrolladas durante el ejercicio.
Después se cumplimentan los distintos apartados de la declaración, trasladando la información relativa al IVA devengado y al IVA deducible, diferenciando las bases imponibles y las cuotas según los tipos impositivos y la naturaleza de las operaciones.
También deberán consignarse, cuando existan, las operaciones exentas, intracomunitarias, importaciones, exportaciones, operaciones con inversión del sujeto pasivo, regularizaciones, bienes de inversión y demás información exigida por el modelo.
Antes de presentar la declaración resulta especialmente importante realizar una comprobación final de los datos. Las cantidades incluidas en el 390 deben guardar coherencia con los modelos 303 presentados durante el ejercicio y con los libros registro del IVA.
Una vez revisada la información, puede procederse a firmar y enviar electrónicamente la declaración. Tras completar correctamente la presentación, la Agencia Tributaria genera el correspondiente justificante.
Conviene guardar el justificante de presentación, junto con una copia de la declaración y la documentación utilizada para prepararla. Esta información puede resultar útil posteriormente si es necesario comprobar alguna cifra, corregir un error o atender un requerimiento de la Administración.
En actividades con numerosas operaciones, diferentes tipos de IVA, operaciones internacionales, prorrata o regímenes especiales, la preparación puede ser más compleja. En estos casos resulta especialmente recomendable comprobar cada apartado antes de enviar el modelo y no limitarse a trasladar automáticamente las cifras de las autoliquidaciones periódicas. El proceso no es fácil, por lo que siempre es recomendable contar con asesoramiento especializado o alguien que directamente se encargue de realizar el proceso, como los profesionales de SRP
Una factura recibida no significa automáticamente que todo su IVA sea deducible
Uno de los puntos que más problemas puede generar es el IVA soportado. El hecho de haber pagado IVA en una factura no significa automáticamente que pueda descontarse en su totalidad. Para que una cuota resulte deducible deben cumplirse los requisitos establecidos por la normativa del impuesto, incluida su vinculación con la actividad económica y la correspondiente justificación documental.
Además, determinadas actividades pueden estar sometidas a prorrata cuando se realizan conjuntamente operaciones que generan derecho a deducción y otras que no lo generan. También existen reglas específicas para determinados bienes y servicios, bienes de inversión y sectores sometidos a regímenes especiales.
El resumen anual permite comprobar cómo se han aplicado estas reglas durante el ejercicio y detectar situaciones que requieren una revisión antes del cierre.
¿Qué ocurre si el resultado de los 303 no coincide con el 390?
Una diferencia no debería resolverse modificando arbitrariamente el modelo 390 hasta conseguir que «cuadre». Primero hay que localizar su origen.
Puede existir una factura rectificativa que no se haya trasladado correctamente, una operación contabilizada en un trimestre diferente, un error en una base imponible, una adquisición intracomunitaria mal registrada, una cuota deducida incorrectamente o simplemente un error material al cumplimentar alguna declaración.
También hay que tener presente que comparar exclusivamente las cantidades finales a ingresar puede resultar insuficiente. La conciliación debe realizarse atendiendo a la naturaleza de las operaciones y a los diferentes apartados de las declaraciones.
Cuando la discrepancia proceda de una autoliquidación anterior, habrá que analizar cómo debe rectificarse de acuerdo con la normativa tributaria vigente, y no limitarse a introducir la cifra correcta en el resumen anual.
Tres situaciones para entender quién presenta el 390
Un autónomo profesional que desarrolla una actividad sujeta al régimen general del IVA y presenta trimestralmente el modelo 303 deberá comprobar si está obligado a presentar también el resumen anual. El mero hecho de presentar trimestralmente IVA no permite asumir automáticamente que está exonerado.
Un propietario dedicado exclusivamente al arrendamiento de inmuebles urbanos, cuando reúna las condiciones establecidas para la exoneración, puede no tener que presentar el 390, aunque deberá facilitar la información adicional correspondiente en la última autoliquidación del ejercicio.
Una empresa incluida en el Suministro Inmediato de Información (SIC) tampoco presenta, con carácter general, el modelo 390, ya que suministra electrónicamente sus registros de facturación a la Agencia Tributaria y está comprendida entre los contribuyentes exonerados.
“Antes de presentar el modelo hay que comprobar la situación fiscal concreta del contribuyente”, advierte Peñas de Pablo.
Presentar el 390 no sustituye a llevar correctamente los libros de IVA
“Otra equivocación consiste en considerar que, una vez presentado el resumen anual, las obligaciones documentales del IVA quedan solventadas. No es así”, apunta el Ceo de SRP.
Empresas y autónomos deben mantener los libros registro exigidos por la normativa que correspondan a su situación. Entre los más habituales se encuentran los libros de facturas expedidas y facturas recibidas y, cuando resulte aplicable, los de bienes de inversión y determinadas operaciones intracomunitarias.
Las facturas y justificantes deben además conservarse durante los plazos legalmente exigibles.
El modelo 390 es, por lo tanto, el resultado de una información que debería estar correctamente organizada durante todo el ejercicio. Intentar reconstruirla únicamente cuando llega enero aumenta considerablemente el riesgo de cometer errores.
¿Qué pasa si descubro un error después de presentar el modelo?
Detectar una equivocación después de enviar el 390 no significa que deba dejarse sin corregir. La forma de actuar dependerá de qué se haya declarado incorrectamente y de si el error afecta exclusivamente a la declaración informativa o tiene también consecuencias sobre alguna de las autoliquidaciones de IVA presentadas.
No es lo mismo haber consignado incorrectamente un dato informativo que descubrir que se dejó de declarar una operación que habría incrementado el IVA a ingresar en un trimestre anterior.
Por eso, antes de corregir el 390 conviene determinar el origen y alcance del error. En determinados casos será necesario actuar también sobre las autoliquidaciones periódicas correspondientes.
¿Y si presento el modelo 390 fuera de plazo?
El hecho de que el modelo 390 tenga carácter informativo no significa que pueda dejarse sin presentar cuando existe obligación.
La Ley General Tributaria contempla infracciones relacionadas con la falta de presentación en plazo de declaraciones y documentos. Las consecuencias concretas dependerán de las circunstancias del incumplimiento, de la naturaleza de la declaración y de si la regularización se produce voluntariamente o después de una actuación de la Administración.
La diferencia entre presentar voluntariamente una declaración omitida y hacerlo después de recibir un requerimiento de Hacienda puede ser relevante a efectos sancionadores.
Por ello, cuando un autónomo o una empresa descubre que debía haber presentado un 390 de un ejercicio anterior, resulta recomendable analizar el caso y regularizarlo cuanto antes en lugar de esperar a que sea la Agencia Tributaria quien detecte la omisión.
Los errores más habituales
Buena parte de los problemas pueden evitarse mediante una revisión antes de presentar la declaración.
Entre los errores que pueden aparecer se encuentran diferencias entre los modelos 303 y el resumen anual, operaciones registradas en periodos equivocados, errores al separar bases imponibles por tipos de IVA, facturas rectificativas mal contabilizadas, cuotas soportadas indebidamente deducidas u operaciones intracomunitarias tratadas de forma incorrecta.
También puede suceder justo lo contrario, que el contribuyente prepare el modelo 390 sin estar obligado a presentarlo, al desconocer que se encuentra dentro de alguno de los supuestos de exoneración.
«Automatizar la presentación de impuestos no elimina la necesidad de revisar la información. Los programas facilitan enormemente el trabajo, pero detrás de cada factura sigue existiendo una decisión fiscal. Si está sujeta o exenta, qué tipo se aplica, cuándo debe declararse o si el IVA soportado puede deducirse», apunta el CEO de SRP.
Una oportunidad para revisar cómo ha ido fiscalmente el año
Más allá de cumplir una obligación formal, la preparación del modelo 390 puede aprovecharse para realizar un pequeño cierre fiscal del IVA. Es el momento de comprobar si existen facturas pendientes de registrar, si las series de facturación son correctas, si se han contabilizado adecuadamente las rectificaciones, si los libros coinciden con las declaraciones presentadas y si determinadas operaciones han recibido el tratamiento fiscal adecuado.
También permite detectar problemas recurrentes. Si cada trimestre aparecen diferencias entre la facturación y los registros contables, probablemente el problema no esté en el modelo 390, sino en el procedimiento que utiliza el negocio para gestionar sus facturas. Para una pyme o un autónomo, corregir ese procedimiento puede resultar mucho más importante que solucionar una discrepancia puntual.
El modelo 390 en diez preguntas
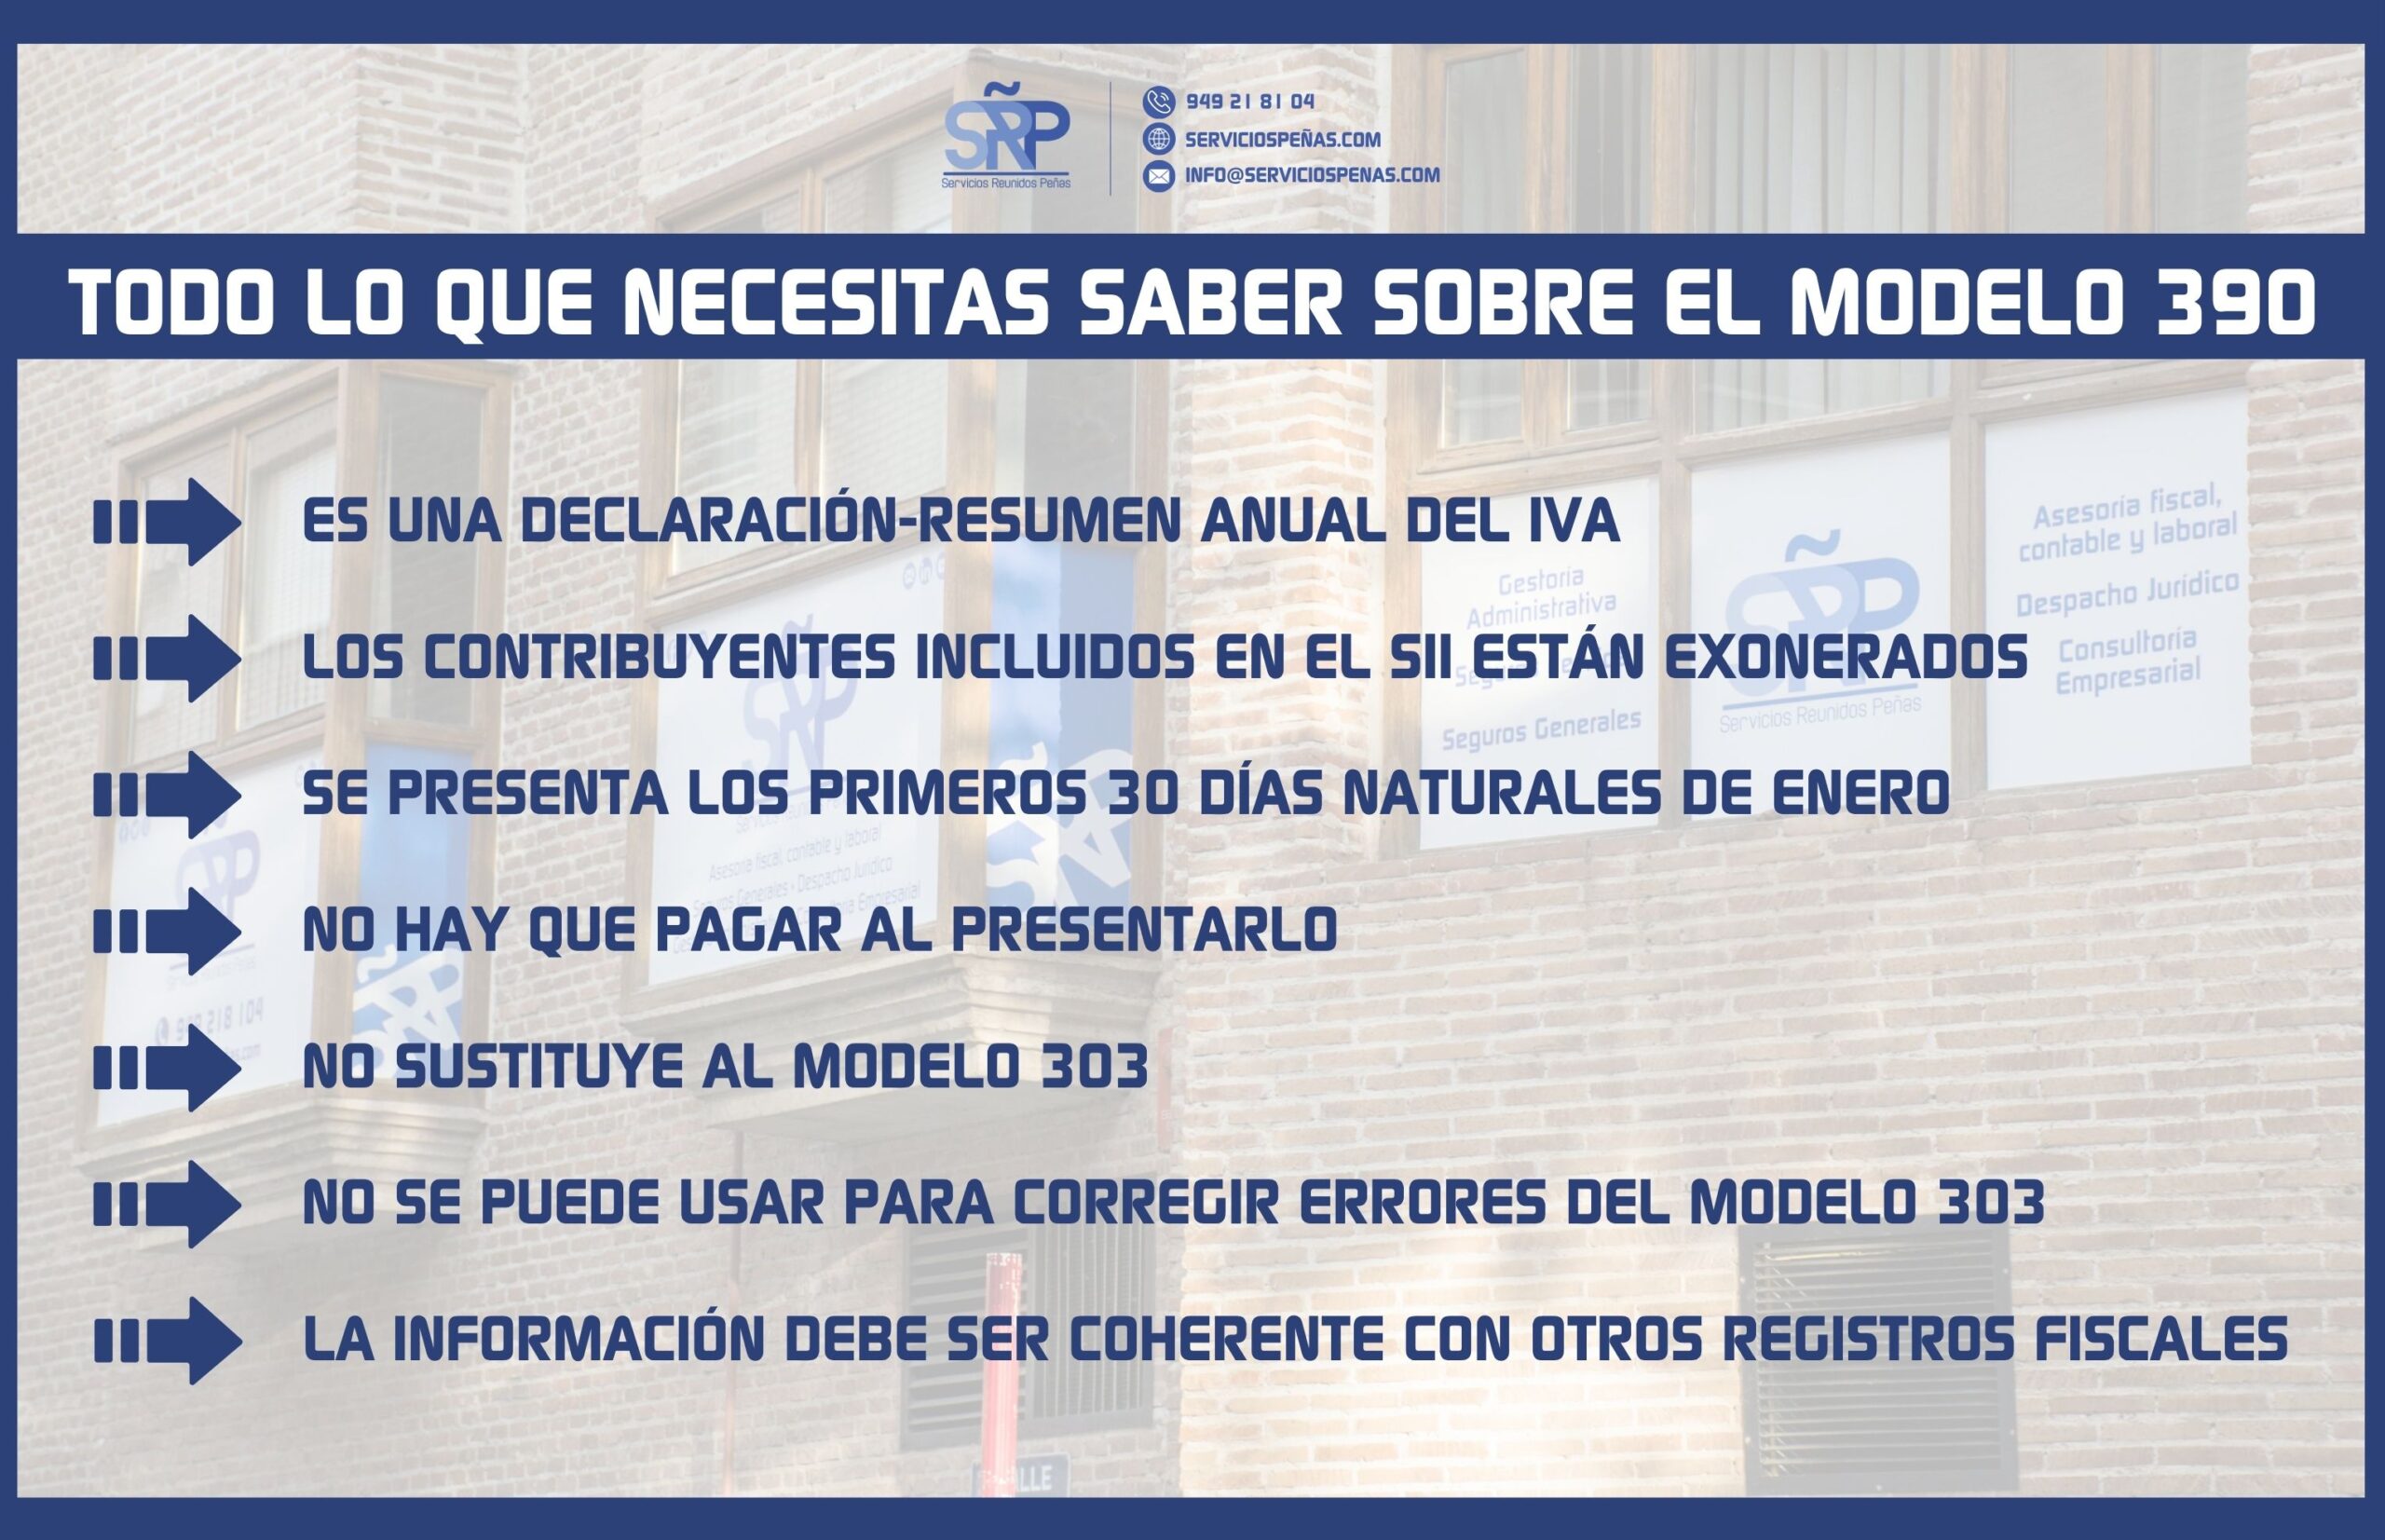
- ¿Es un impuesto nuevo? No. Es una declaración-resumen anual del IVA.
- ¿Hay que pagar al presentarlo? No, ya que tiene carácter informativo.
- ¿Sustituye al modelo 303? No. Son declaraciones diferentes.
- ¿Todos los autónomos que presentan el 303 presentan también el 390? No. Existen supuestos de exoneración.
- ¿Los contribuyentes incluidos en el SIC presentan el 390? Con carácter general, están exonerados.
- ¿Cuándo se presenta? Durante los primeros treinta días naturales de enero respecto de las operaciones del ejercicio anterior.
- ¿El modelo de 2026 se presenta en 2026? No. El correspondiente al ejercicio 2026 se presenta en enero de 2027.
- ¿Debe coincidir con los modelos 303? La información anual debe ser coherente con las autoliquidaciones periódicas y los registros fiscales, teniendo en cuenta las particularidades de cada operación.
- ¿Puedo utilizar el 390 para corregir cualquier error cometido en un 303? No. Hay que determinar el origen del error y utilizar, cuando corresponda, el procedimiento de rectificación o regularización adecuado.
- ¿Qué hago si no sé si estoy obligado? Conviene comprobar las actividades desarrolladas, el régimen de IVA aplicable y los posibles supuestos de exoneración antes de presentar la declaración.
El verdadero trabajo del modelo 390 no debería comenzar en enero. Una contabilidad actualizada, una correcta clasificación de las facturas y una revisión periódica de los modelos 303 permiten llegar al cierre del ejercicio con buena parte del camino recorrido. Desde Servicios Reunidos Peñas (SRP) recomendamos que autónomos y empresas aprovechen el cierre anual para contrastar la información contable, fiscal y de facturación y solucionar cualquier discrepancia antes de presentar el resumen anual.