Con la campaña de la Renta 2025 en marcha desde el 8 de abril y hasta el 30 de junio de 2026, muchos contribuyentes vuelven a hacerse la misma pregunta: ¿Qué pasa si presento tarde, si no puedo pagar o si dejo pasar una notificación de Hacienda? La respuesta depende mucho del momento en el que se actúe, porque no todos los retrasos cuestan lo mismo. Regularizar antes de que Hacienda reclame puede suponer un recargo asumible; esperar a la vía de apremio puede terminar en un 20% adicional, intereses, posibles embargos y, si hay infracción, sanciones mucho más elevadas.
La Ley General Tributaria distingue dos situaciones muy diferentes. Una cosa es presentar fuera de plazo una declaración antes de recibir un requerimiento, y otra muy distinta es no pagar una deuda en periodo voluntario y dejar que entre en vía ejecutiva. “La diferencia entre actuar a tiempo o esperar a que Hacienda mueva ficha puede ser enorme. Muchas veces no hablamos solo de pagar tarde, sino de evitar que una deuda pequeña se convierta en un problema serio”, explica José Miguel Peñas de Pablo, CEO del Grupo Servicios Reunidos Peñas (SRP).
Mejor presentar tarde antes de que Hacienda reclame
Si un contribuyente, autónomo o empresa se da cuenta de que no presentó una autoliquidación en plazo —por ejemplo IVA, IRPF, pagos fraccionados o una declaración con resultado a ingresar— y regulariza antes de que Hacienda le requiera, se aplican los recargos por declaración extemporánea sin requerimiento previo del artículo 27 de la Ley General Tributaria.
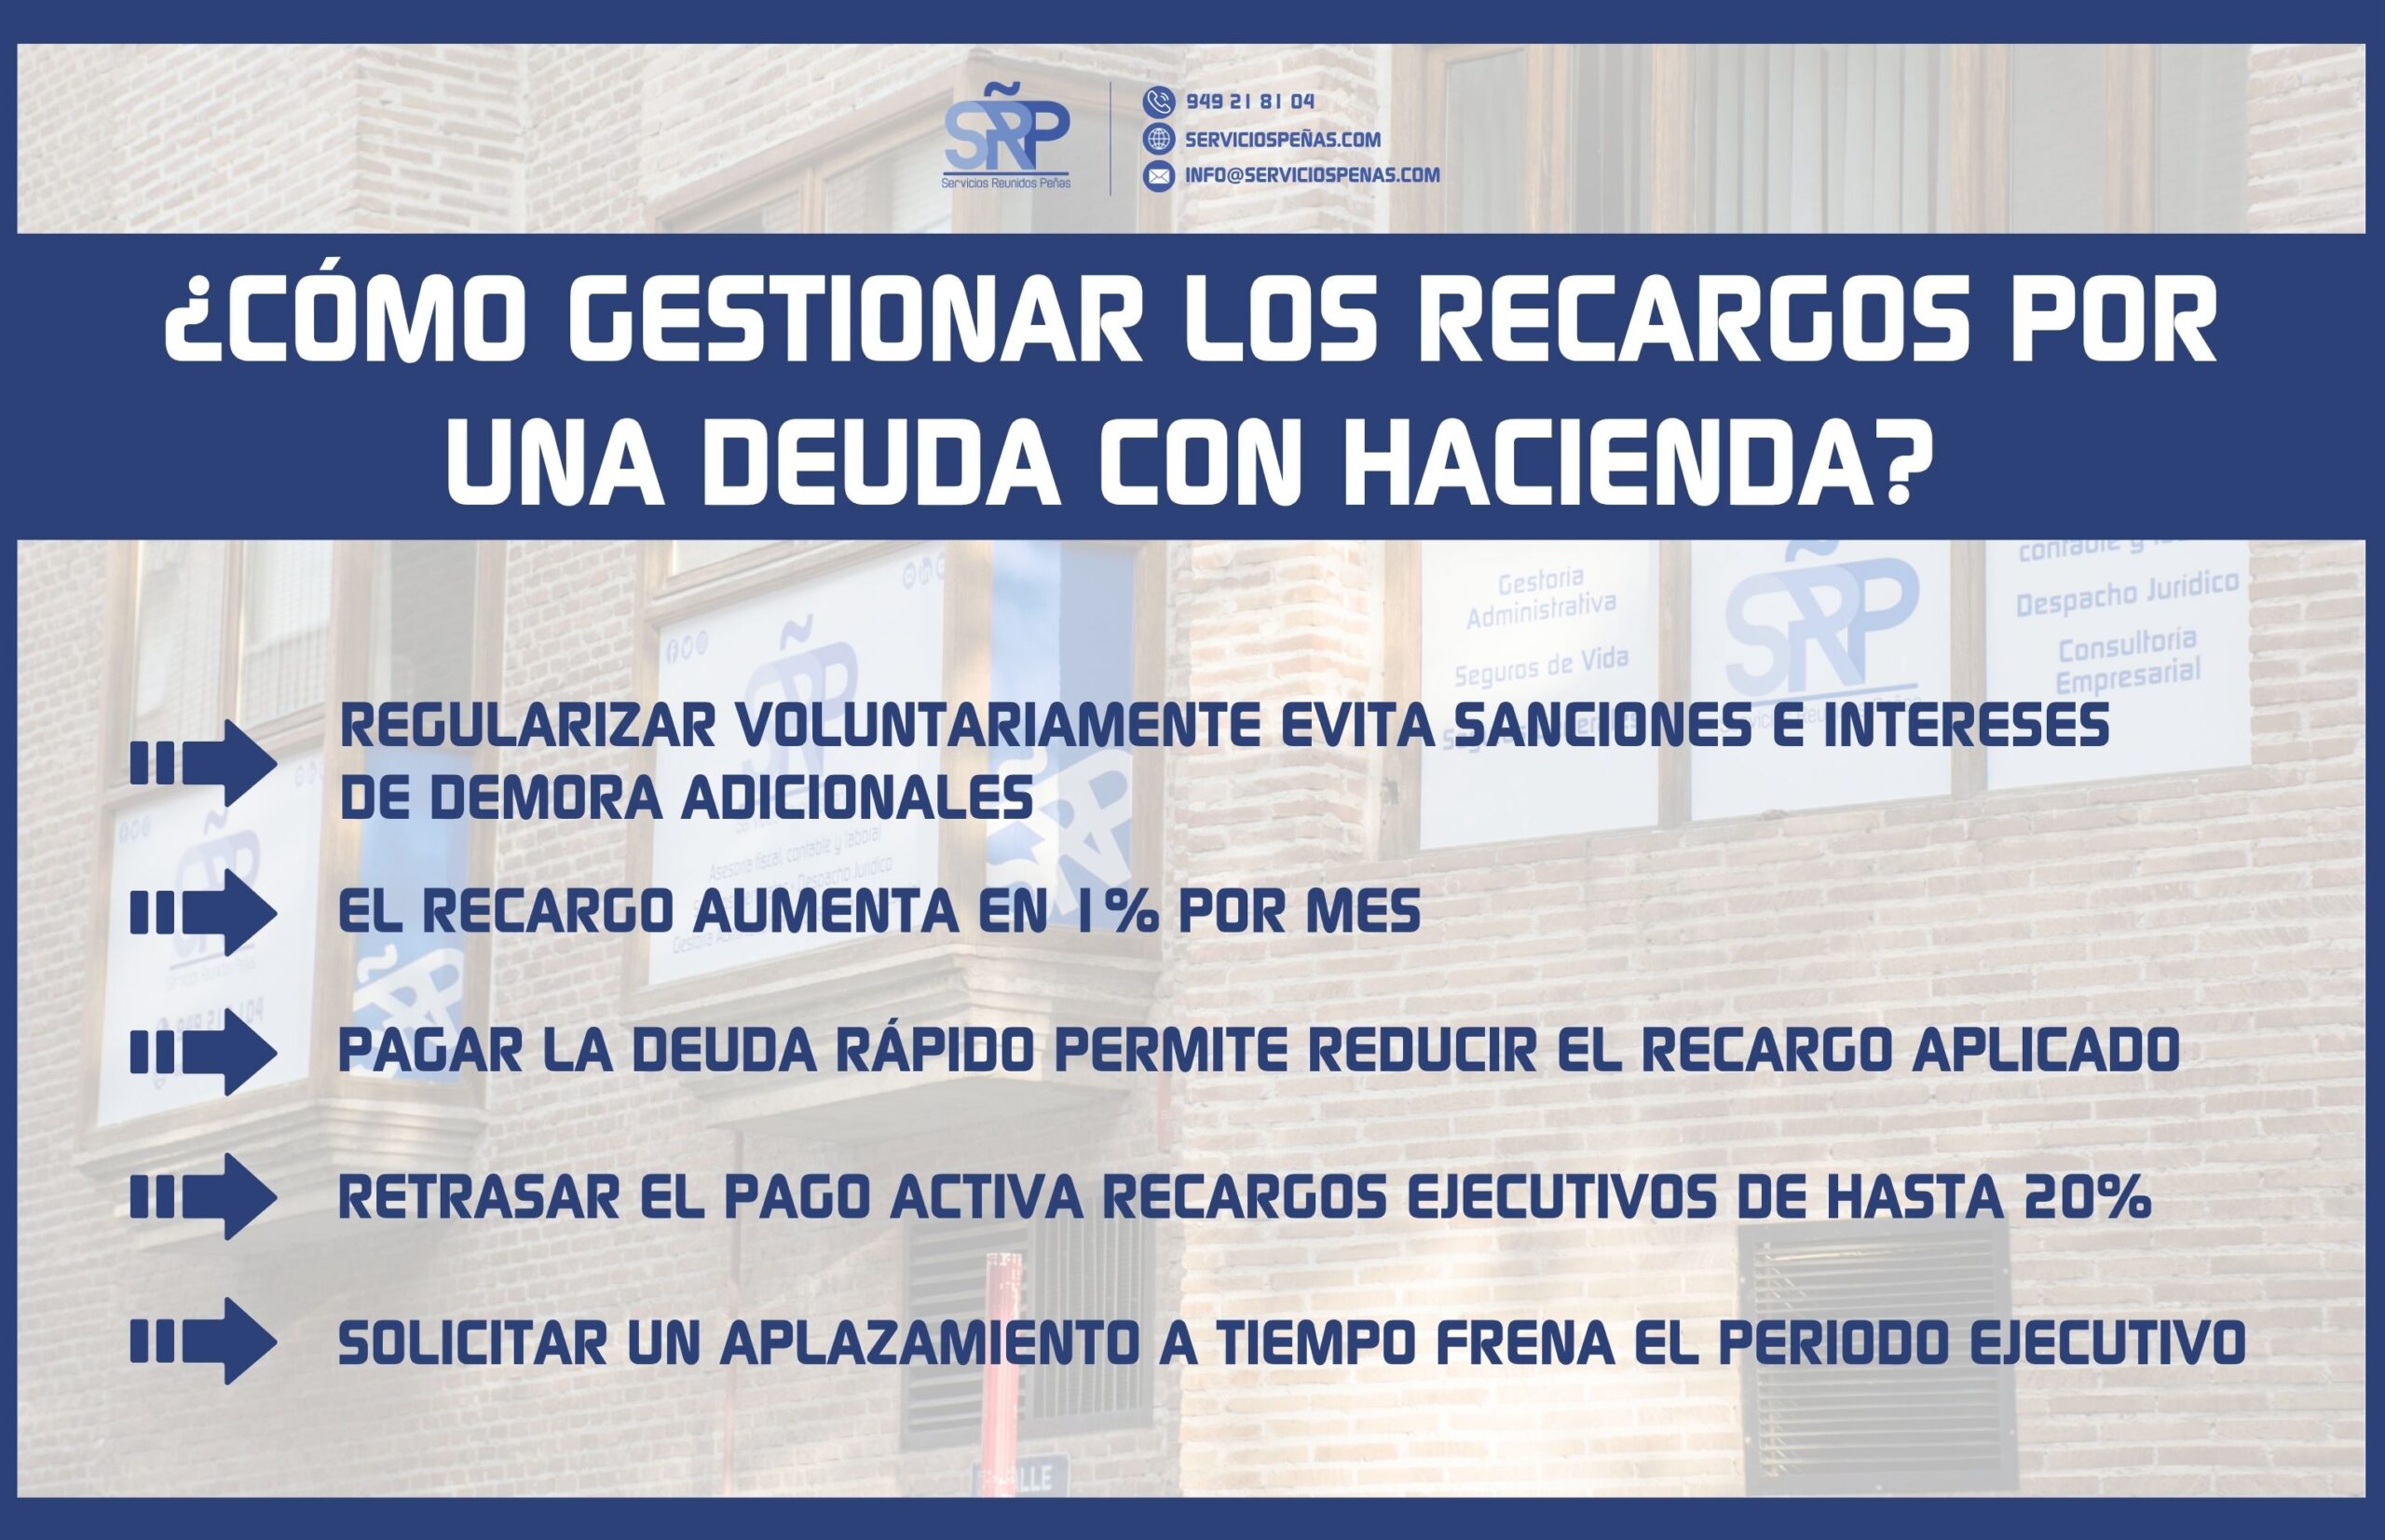
El recargo es del 1% más otro 1% adicional por cada mes completo de retraso. Así, si se presenta dentro del primer mes posterior al vencimiento, el recargo será del 1%; si se presenta a los dos meses, del 2%; a los tres meses, del 3%; a los seis meses, del 6%; y a los doce meses, del 12%. Si han pasado más de doce meses, el recargo pasa al 15% y, además, se exigen intereses de demora desde el día siguiente al cumplimiento de esos doce meses hasta la presentación.
La ventaja de regularizar voluntariamente es importante. Estos recargos excluyen las sanciones que podrían haberse exigido y, si el retraso no supera los doce meses, también los intereses de demora devengados hasta la presentación. Además, el recargo puede reducirse en un 25% si se paga la deuda y el propio recargo en los plazos establecidos, o si se cumple correctamente el aplazamiento o fraccionamiento concedido.
Por ejemplo, si una autoliquidación de 1.000 euros se presenta dos meses tarde, el recargo será del 2%, es decir, 20 euros. Si procede la reducción del 25%, el coste efectivo del recargo bajaría a 15 euros.
Cuando la deuda entra en vía ejecutiva
El escenario cambia cuando la deuda ya existe, el plazo voluntario de pago ha terminado y el contribuyente no ha ingresado el importe. En ese caso entran en juego los recargos del periodo ejecutivo, regulados en el artículo 28 de la Ley General Tributaria.
Si se paga antes de recibir la providencia de apremio, el recargo será del 5%. Si se paga después de recibirla, pero dentro del plazo concedido, el recargo sube al 10%. Si tampoco se paga en ese plazo, se aplica el recargo de apremio ordinario del 20%, al que se añaden intereses de demora desde el final del periodo voluntario hasta el pago efectivo.
Estos recargos no se acumulan entre sí. Se aplica uno u otro según el momento en que se pague, siempre sobre la totalidad de la deuda no ingresada en periodo voluntario. Así, por continuar con el ejemplo anterior, para una deuda de 1.000 euros, pagar antes de la providencia supone 1.050 euros; pagar dentro del plazo de la providencia, 1.100 euros; y dejar pasar también ese plazo, 1.200 euros más intereses y, en su caso, costas del procedimiento.
La providencia de apremio es el aviso formal de que Hacienda inicia el procedimiento ejecutivo. En ella se identifica la deuda pendiente, se liquidan los recargos y se requiere el pago. Si no se atiende, pueden comenzar actuaciones de embargo. Los plazos son breves. Si la providencia se notifica entre los días 1 y 15 del mes, se puede pagar hasta el día 20; si se notifica entre el 16 y el último día del mes, el plazo llega hasta el día 5 del mes siguiente. Ese margen puede marcar la diferencia entre pagar un 10% o pasar al 20% más intereses.
Recargo, intereses y sanción no son lo mismo
Uno de los errores más habituales es pensar que todo lo que Hacienda añade a una deuda es una sanción. No es así. El recargo es una consecuencia del retraso; los intereses de demora compensan el tiempo transcurrido sin ingresar la deuda; y la sanción aparece cuando existe infracción tributaria.
Para 2026, el interés de demora tributario se mantiene en el 4,0625%, salvo que una Ley de Presupuestos Generales del Estado establezca otro tipo. Se aplica, entre otros casos, cuando finaliza el plazo voluntario sin pagar y la deuda entra en periodo ejecutivo, salvo en los supuestos en los que la ley excluye esos intereses por aplicarse el recargo ejecutivo del 5% o el recargo de apremio reducido del 10%.
La sanción es otra cosa. Si Hacienda detecta el incumplimiento y requiere al contribuyente, la falta de ingreso en plazo puede constituir infracción tributaria conforme al artículo 191 de la Ley General Tributaria. En esos casos, las sanciones pueden ir desde el 50% en infracciones leves hasta el 100% o 150% en infracciones muy graves, según exista ocultación, uso de medios fraudulentos, retenciones no ingresadas u otras circunstancias.
Por eso, regularizar antes de que Hacienda reclame puede marcar una diferencia enorme. “Cuando el contribuyente se adelanta, normalmente hablamos de recargos. Cuando espera a que Hacienda actúe, puede entrar en un terreno mucho más caro y más difícil de defender”, recuerda Peñas de Pablo.
Si el problema es que no se puede pagar, la vía más razonable suele ser solicitar un aplazamiento o fraccionamiento. La Ley General Tributaria permite hacerlo cuando la situación económico-financiera impide pagar en plazo de forma transitoria, aunque no todas las deudas son aplazables. Hay restricciones, por ejemplo, en determinadas obligaciones de retenedores, ingresos a cuenta, pagos fraccionados del Impuesto sobre Sociedades o tributos repercutidos, salvo que se justifique que no se han cobrado.
Si el aplazamiento se solicita en periodo voluntario, impide el inicio del periodo ejecutivo, aunque no evita el devengo de intereses de demora. Si se pide ya en vía ejecutiva, Hacienda puede continuar el procedimiento de apremio, aunque deberá suspender las actuaciones de enajenación de bienes embargados hasta resolver la solicitud. “Cuanto antes se actúe, menor suele ser el coste. Una deuda con Hacienda no mejora por ignorarla. Se gestiona revisando el plazo, calculando el recargo aplicable, valorando si conviene pagar o aplazar y evitando que una falta de liquidez puntual termine convertida en apremio, embargo o sanción”, recuerda Peñas de Pablo.