Los precios no dependen únicamente de la inflación. Conceptos como margen, tesorería y la capacidad real de sostener el servicio en niveles de calidad adecuado también deben ser tenidos en cuenta. El Instituto Nacional de Estadística situó el IPC interanual de enero de 2026 en el 2,3%, con una inflación subyacente del 2,6%. Y el Banco de España proyecta una inflación aún por encima del 2% para este ejercicio en sus últimos informes. Puede parecer una subida “moderada”, pero si los costes suben y los precios no se ajustan, el negocio no aguanta.
Subir precios no es un capricho, es una decisión de gestión. “Se hace con números y con una estrategia para que el cliente entienda por qué lo hacemos”, resume José Miguel Peñas de Pablo, CEO del Grupo SRP.
Uno de los errores más habituales en autónomos y pymes es mirar únicamente la facturación y los gastos totales. Para ajustar precios con criterio es imprescindible separar los costes variables —materiales, subcontratas, comisiones, envíos o horas externas que aumentan con cada servicio— de los costes fijos, como alquiler, seguros, software, sueldos, cuota de autónomos o estructura. Y a ello hay que sumar un tercer factor: tu tiempo también tiene un valor. Si no lo incorporas, el margen que crees tener es ficticio.
La métrica clave es el margen de contribución, es decir, el precio menos el coste variable. Ese margen es el que paga la estructura y genera beneficio. Cuando está demasiado ajustado, puedes facturar mucho y, aun así, no llegar a fin de mes. “Trabajas más horas, pero ganas lo mismo y cualquier imprevisto descuadra la caja. O simplemente tienes que rebajar la calidad para poder mantener el precio”.
No todas las subidas son iguales
Subir precios puede responder a una subida de costes, a una mejora del servicio o a una estrategia de segmentación. No es lo mismo ajustar tarifas porque han aumentado materiales o energía que hacerlo porque has incorporado tecnología, mejorado plazos o ampliado cobertura. Tampoco es lo mismo aplicar un porcentaje lineal a toda la cartera que diferenciar según perfil de cliente o consumo real de recursos.
La peor decisión suele ser la más simple: aplicar un “10% para todos” sin analizar impacto. En cambio, segmentar permite proteger transacciones rentables y corregir aquellas que están consumiendo margen sin aportar rentabilidad.
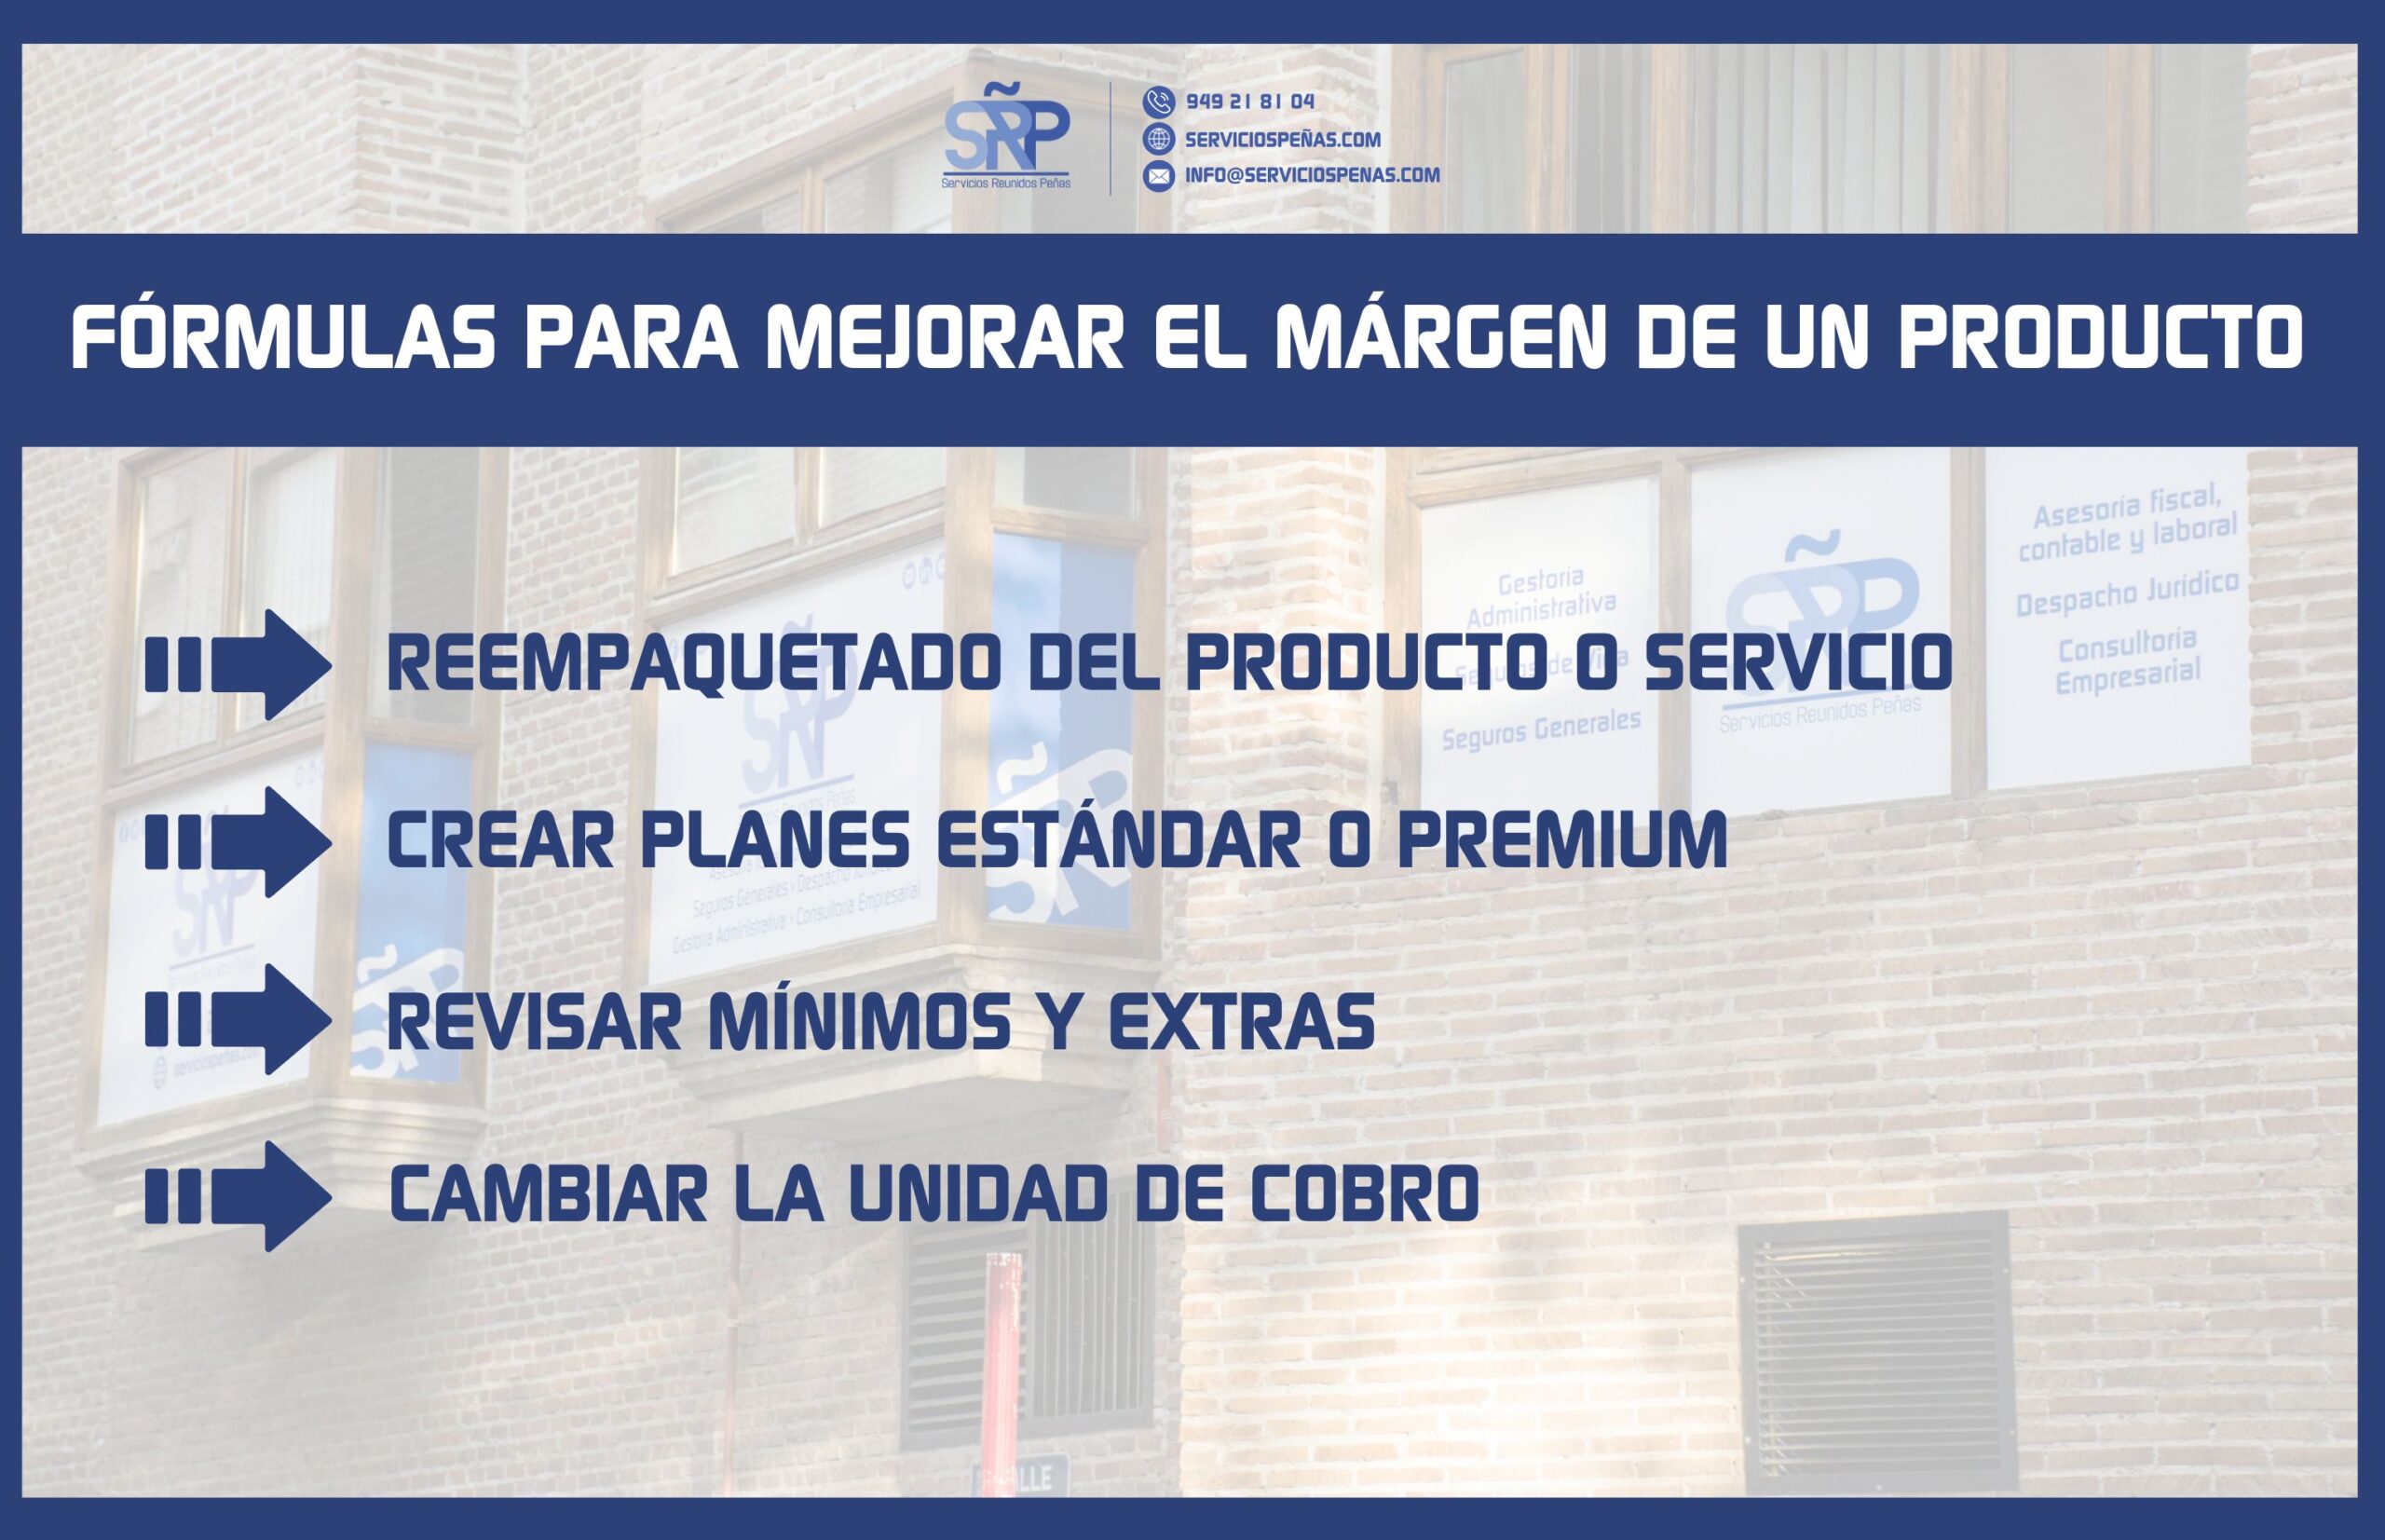
Existen fórmulas que permiten mejorar el margen sin que el cliente perciba un incremento brusco. Una de las más eficaces es el reempaquetado del servicio. Mantener un plan básico más ajustado y crear planes estándar o premium con más alcance hace que el cliente sienta que elige, no que se le impone.
Otra vía es revisar mínimos y extras. Muchas empresas pierden margen porque incluyen urgencias, desplazamientos o servicios fuera de alcance dentro de una tarifa plana histórica. Definir con claridad qué incluye el servicio base y qué se factura aparte puede mejorar muchos la rentabilidad.
También puede cambiarse la unidad de cobro. Pasar de precio por tarea a precio mensual, por paquete o por tramos de volumen es una forma de estabilizar ingresos y controlar el esfuerzo real.
Comunicar bien retiene más que el precio bajo
La subida de precios no suele provocar bajas cuando está bien explicada. Funciona avisar con antelación razonable, concretar qué cambia y desde cuándo, y ofrecer opciones.
Un mensaje claro y breve suele ser suficiente: actualizar tarifas para mantener plazos y calidad, adjuntar alternativas y mostrar voluntad de continuidad. La diferencia entre una pérdida masiva y una transición ordenada suele estar más en la comunicación que en el porcentaje.
Más allá del precio puntual, el verdadero blindaje está en el contrato. En relaciones entre empresas existe mayor libertad para pactar cláusulas de revisión, siempre dentro de la ley. Con consumidores, la normativa exige transparencia y evitar cláusulas abusivas, por lo que la redacción debe ser especialmente clara.
Las cláusulas que más conflictos evitan son aquellas que prevén una revisión anual automática, la posibilidad de actualización extraordinaria si determinados costes superan un umbral y una definición precisa del alcance del servicio. Cuando el contrato delimita qué incluye la cuota y cómo se gestionan los cambios, los discusiones se reducen.
Tu vida en números
Un autónomo que factura 600 euros mensuales por cliente y soporta 120 euros de coste variable puede creer que tiene margen suficiente. Pero si dedica 18 horas al mes y sus costes fijos ascienden a 900 euros, necesita al menos dos clientes solo para cubrir estructura. Si además absorbe urgencias sin coste adicional, su rentabilidad por hora se desploma.
La experiencia de SRP puede ayudarte a planificar esa subida con planes diferenciados, aplicando extras fuera de horario, definiendo límites de servicio o aplicando revisiones anuales pactadas, entre otras herramientas, para estabilizar ingresos. “El precio no es lo que cobras; es lo que te permite seguir prestando servicio sin asfixiar tu negocio ni tu vida”, recuerda José Miguel Peñas de Pablo.