Las micropymes y pymes que facturan menos de diez millones de euros serán las principales beneficiadas por las nuevas rebajas del Impuesto sobre Sociedades aprobadas a finales de 2024.
El calendario de bajadas ya está definido y se aplica tanto a empresas de reducida dimensión como a las de nueva creación, con tipos que llegarán a situarse entre el 17 % y el 20 % en los próximos ejercicios.
Por contra, se consolidan exigencias más estrictas para las grandes compañías y se mantiene la incertidumbre sobre deducciones clave como las aplicables a gastos de I+D+i.
Las deducciones por ampliar capital o plantilla pueden suponer un ahorro importante… siempre que se mantengan bien documentadas y que no se apliquen con expectativas poco realistas.
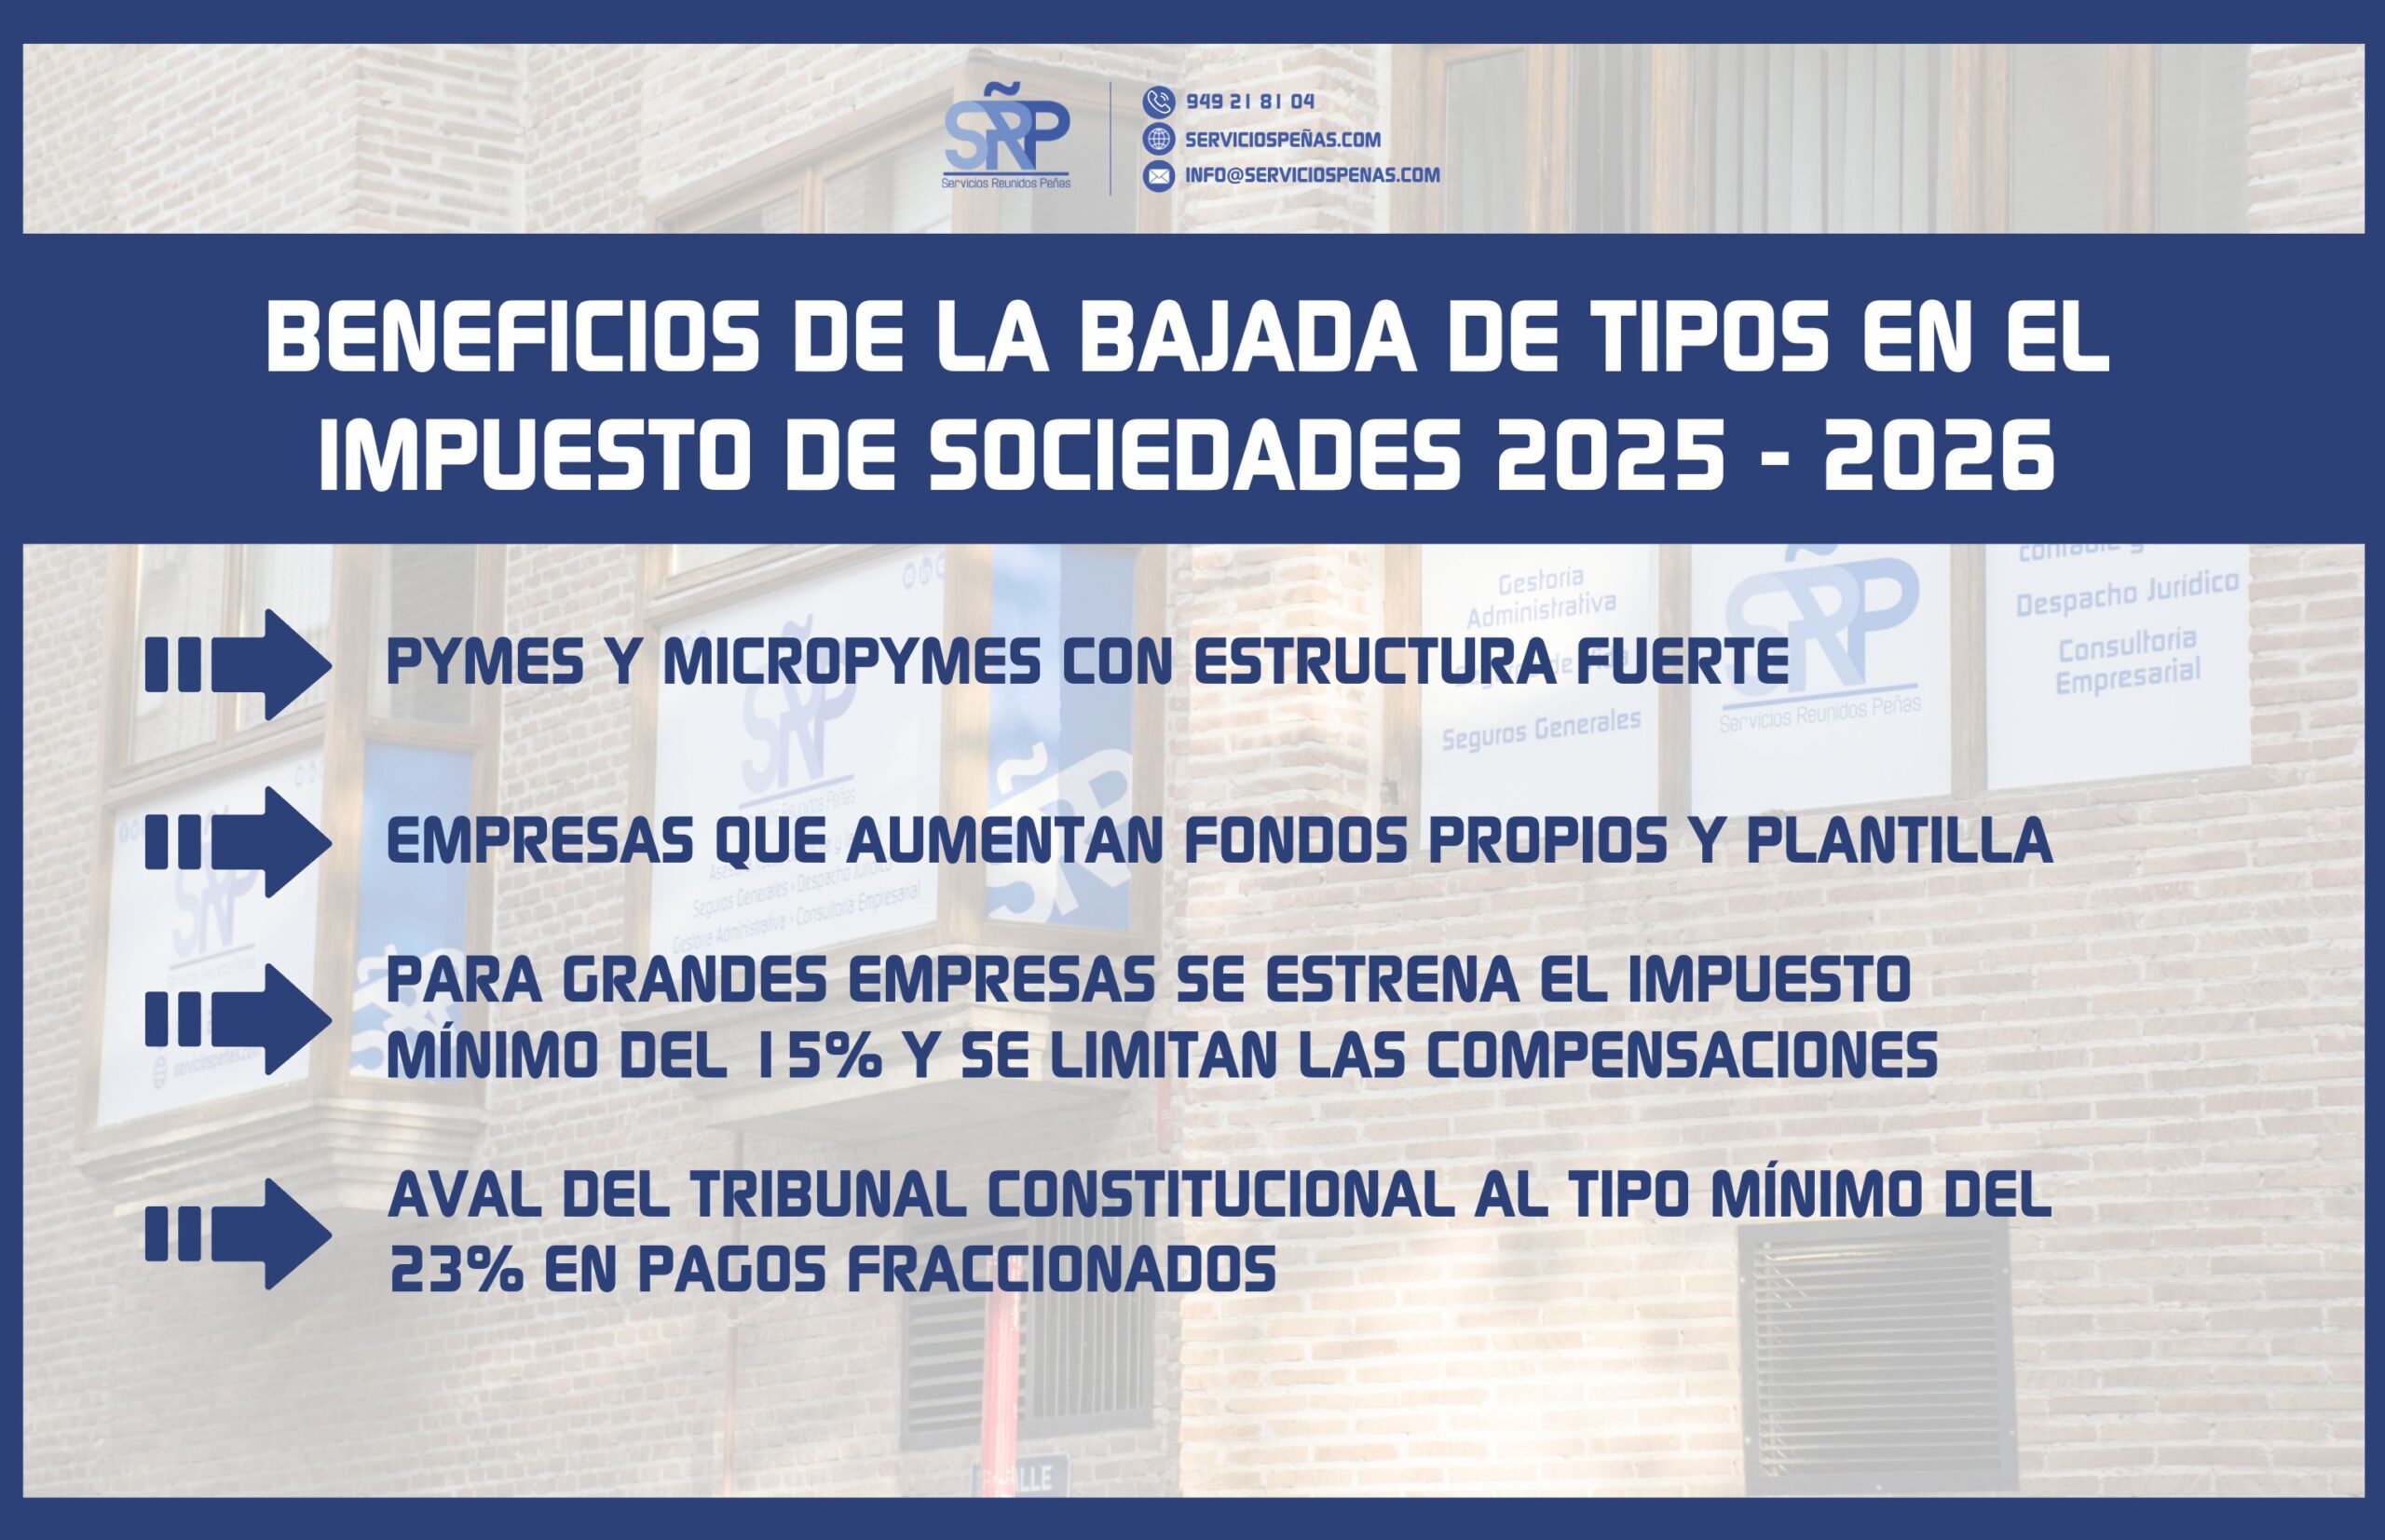
- Las pequeñas empresas con estructura fuerte, las más beneficiadas. La reducción de tipos tiene efecto inmediato para dos perfiles: las micropymes que ingresan menos de un millón de euros anuales, y las pymes de reducida dimensión que se sitúan entre uno y diez millones. Las primeras verán cómo en 2026 el tipo sobre los primeros 50.000 euros de beneficios baja al 19 %, y el resto tributa al 21 %. Para las segundas, el tipo general baja un punto respecto a 2025 y se sitúa en el 23 %.
Este calendario a la baja continuará hasta 2029, cuando el tipo general para pymes alcance el 20 %. En paralelo, las cooperativas fiscalmente protegidas tributarán al 20 %, y al 12 % si son de nueva creación. Las empresas emergentes o startups también mantendrán el tipo del 15 % durante cuatro años desde el primer ejercicio con beneficios, siempre que no superen los cinco años de antigüedad —o siete, si se trata de sectores estratégicos—.
- Aumentar fondos propios y plantilla. Una de las deducciones más potentes del nuevo marco fiscal es la aplicada al incremento de fondos propios. Las empresas que hayan reforzado sus reservas en 2025 podrán deducirse un 20 % del aumento, con un tipo del 25 % si se trata de micropymes. Pero el incentivo real aparece cuando ese incremento va acompañado de un crecimiento de plantilla. En ese caso, el porcentaje de deducción puede escalar hasta el 30 %, si el número de empleados crece más de un 10 % respecto al año anterior.
Eso sí: tanto el capital como el empleo deben mantenerse durante al menos tres ejercicios. Si no hay base imponible suficiente para aplicar la deducción en 2025, podrá diferirse a los dos años siguientes. Se trata, en definitiva, de una medida diseñada para empresas que refuerzan su estructura financiera y su compromiso con el empleo a medio plazo.
- Grandes empresas: se estrena el impuesto mínimo del 15 %, y se limitan las compensaciones. Frente al incentivo a las pequeñas, el foco para las grandes compañías está puesto en garantizar un nivel de tributación mínimo. A partir de julio de 2026, todas las empresas con ingresos superiores a 750 millones de euros deberán acreditar una tributación efectiva del 15 %, aplicable tanto a matrices como a filiales, estén donde estén.
Al mismo tiempo, se mantienen las restricciones a la compensación de pérdidas. Las empresas que facturen entre 20 y 60 millones solo podrán compensar el 50 % de sus bases negativas, y aquellas que superen los 60 millones solo el 25 %. En los grupos consolidados, la deducción de las pérdidas de filiales también queda limitada a la mitad, posponiendo el resto a los diez ejercicios siguientes.
- Pagos fraccionados: el Constitucional avala el tipo mínimo del 23 % . Otra novedad ya consolidada para los grandes contribuyentes es la obligación de aplicar un tipo mínimo del 23 % en los pagos fraccionados del impuesto, independientemente de deducciones o compensaciones. La medida, que venía siendo objeto de litigios, ha sido confirmada por el Tribunal Constitucional, cerrando la puerta a devoluciones con intereses. Para muchas empresas esto supone, en la práctica, un adelanto de caja que exige una planificación más fina de la tesorería y de los márgenes durante el año fiscal.
Otras deducciones en vigor… y en duda
Las donaciones a entidades sin ánimo de lucro continúan ofreciendo una deducción del 40 % (y hasta el 45 % si son recurrentes), siempre dentro del límite del 15 % de la base imponible. Las inversiones en vehículos eléctricos y puntos de recarga adquiridos antes del 31 de diciembre de 2025 pueden seguir aplicando la libertad de amortización.
También se mantiene la deducción del 1 % por atenciones a clientes (gastos de representación, comidas, viajes), así como los incentivos a la I+D+i. Sin embargo, en este último punto la inseguridad jurídica sigue presente, tras las discrepancias entre el Tribunal Supremo y el TEAC sobre el valor vinculante de los informes del Ministerio de Ciencia. En estos momentos, los valores de deducción vigentes nos hablan de un 25 % de los gastos de I+D, de un 12 % de innovación tecnológica (IT) y de un 8 % sobre inversiones en inmovilizado afecto.
- Administradores y directivos: Hacienda acepta sueldos sin mención estatutaria Otra de las cuestiones ya resueltas tras años de litigio es la deducibilidad de las retribuciones a administradores y directivos. Desde abril de 2024, la Agencia Tributaria admite como gasto fiscal los sueldos pagados a estos cargos, incluso aunque los estatutos no recojan expresamente que son remunerados. Lo esencial es poder justificar que el pago corresponde a servicios reales, efectivos y onerosos.
Este cambio permite a muchas sociedades ajustar su tributación de ejercicios no prescritos y reclamar lo ingresado de más en los cuatro años anteriores, siempre que puedan documentar adecuadamente los pagos.
- El criterio de devengo manda. En paralelo, el Tribunal Supremo ha dejado claro que los gastos deben deducirse en el ejercicio en que se contabilizan. Si una empresa se da cuenta de que imputó un gasto en un ejercicio posterior al que correspondía, no podrá aplicarlo de forma retroactiva. El criterio de devengo prevalece sobre la corrección contable, y el error puede traducirse en ajustes no deducibles, con el consiguiente impacto en cuota.
Una ventana de oportunidad
El nuevo marco de Sociedades para 2025 y 2026 ofrece oportunidades de ahorro fiscal para empresas que crecen y se profesionalizan. Pero también contiene riesgos para quienes improvisan, aplican deducciones sin suficiente soporte o suponen que todo lo que Hacienda permitió un año, seguirá valiendo el siguiente.
“La reducción de tipos es un buen incentivo, pero no es automático, hay que saber cómo y cuándo se aplica”, explica el CEO del Grupo SRP, José Miguel Peñas de Pablo. “Planificar bien es una necesidad. Las reglas cambian constantemente y el control fiscal va a más. Por eso conviene tenerlo todo documentado y, a ser posible, contar con ayuda especializada que nos garantice cobertura en todo momento para nuestros negocios”.