Desde 2023, los autónomos cotizan en función de sus ingresos reales, eligiendo una base de cotización provisional que la Seguridad Social ajusta posteriormente mediante una regularización anual. En 2026 se mantienen las tablas de 2025 con ajustes en bases máximas de determinados tramos, lo que situará las cuotas mínimas mensuales entre aproximadamente 200 y 590 euros. Acertar en la previsión de rendimientos será clave para no encontrarse con pagos inesperados de varios cientos de euros al cierre del ejercicio. Desde el Grupo Servicios Reunidos Peñas (SRP) te explicamos cómo estimar correctamente los ingresos, elegir el tramo adecuado, corregirlo a tiempo y minimizar los riesgos de error.
Cómo funciona el sistema: tramos, base provisional y revisión final
El sistema de cotización por ingresos reales se estructura en 15 tramos de rendimientos netos mensuales. Estos rendimientos se calculan restando a los ingresos los gastos fiscalmente deducibles y aplicando después una reducción general del 7 % para autónomos individuales o del 3 % para societarios. En función del tramo estimado, el autónomo selecciona una base de cotización provisional, de la que resulta la cuota mensual que paga durante el año.
Todas las bases tienen carácter provisional. Al finalizar el ejercicio, la Tesorería General de la Seguridad Social cruza los datos declarados en el IRPF con las bases elegidas. Si el autónomo ha cotizado por debajo de lo que le correspondía según sus ingresos reales, deberá abonar la diferencia; si ha cotizado por encima, recibirá una devolución.
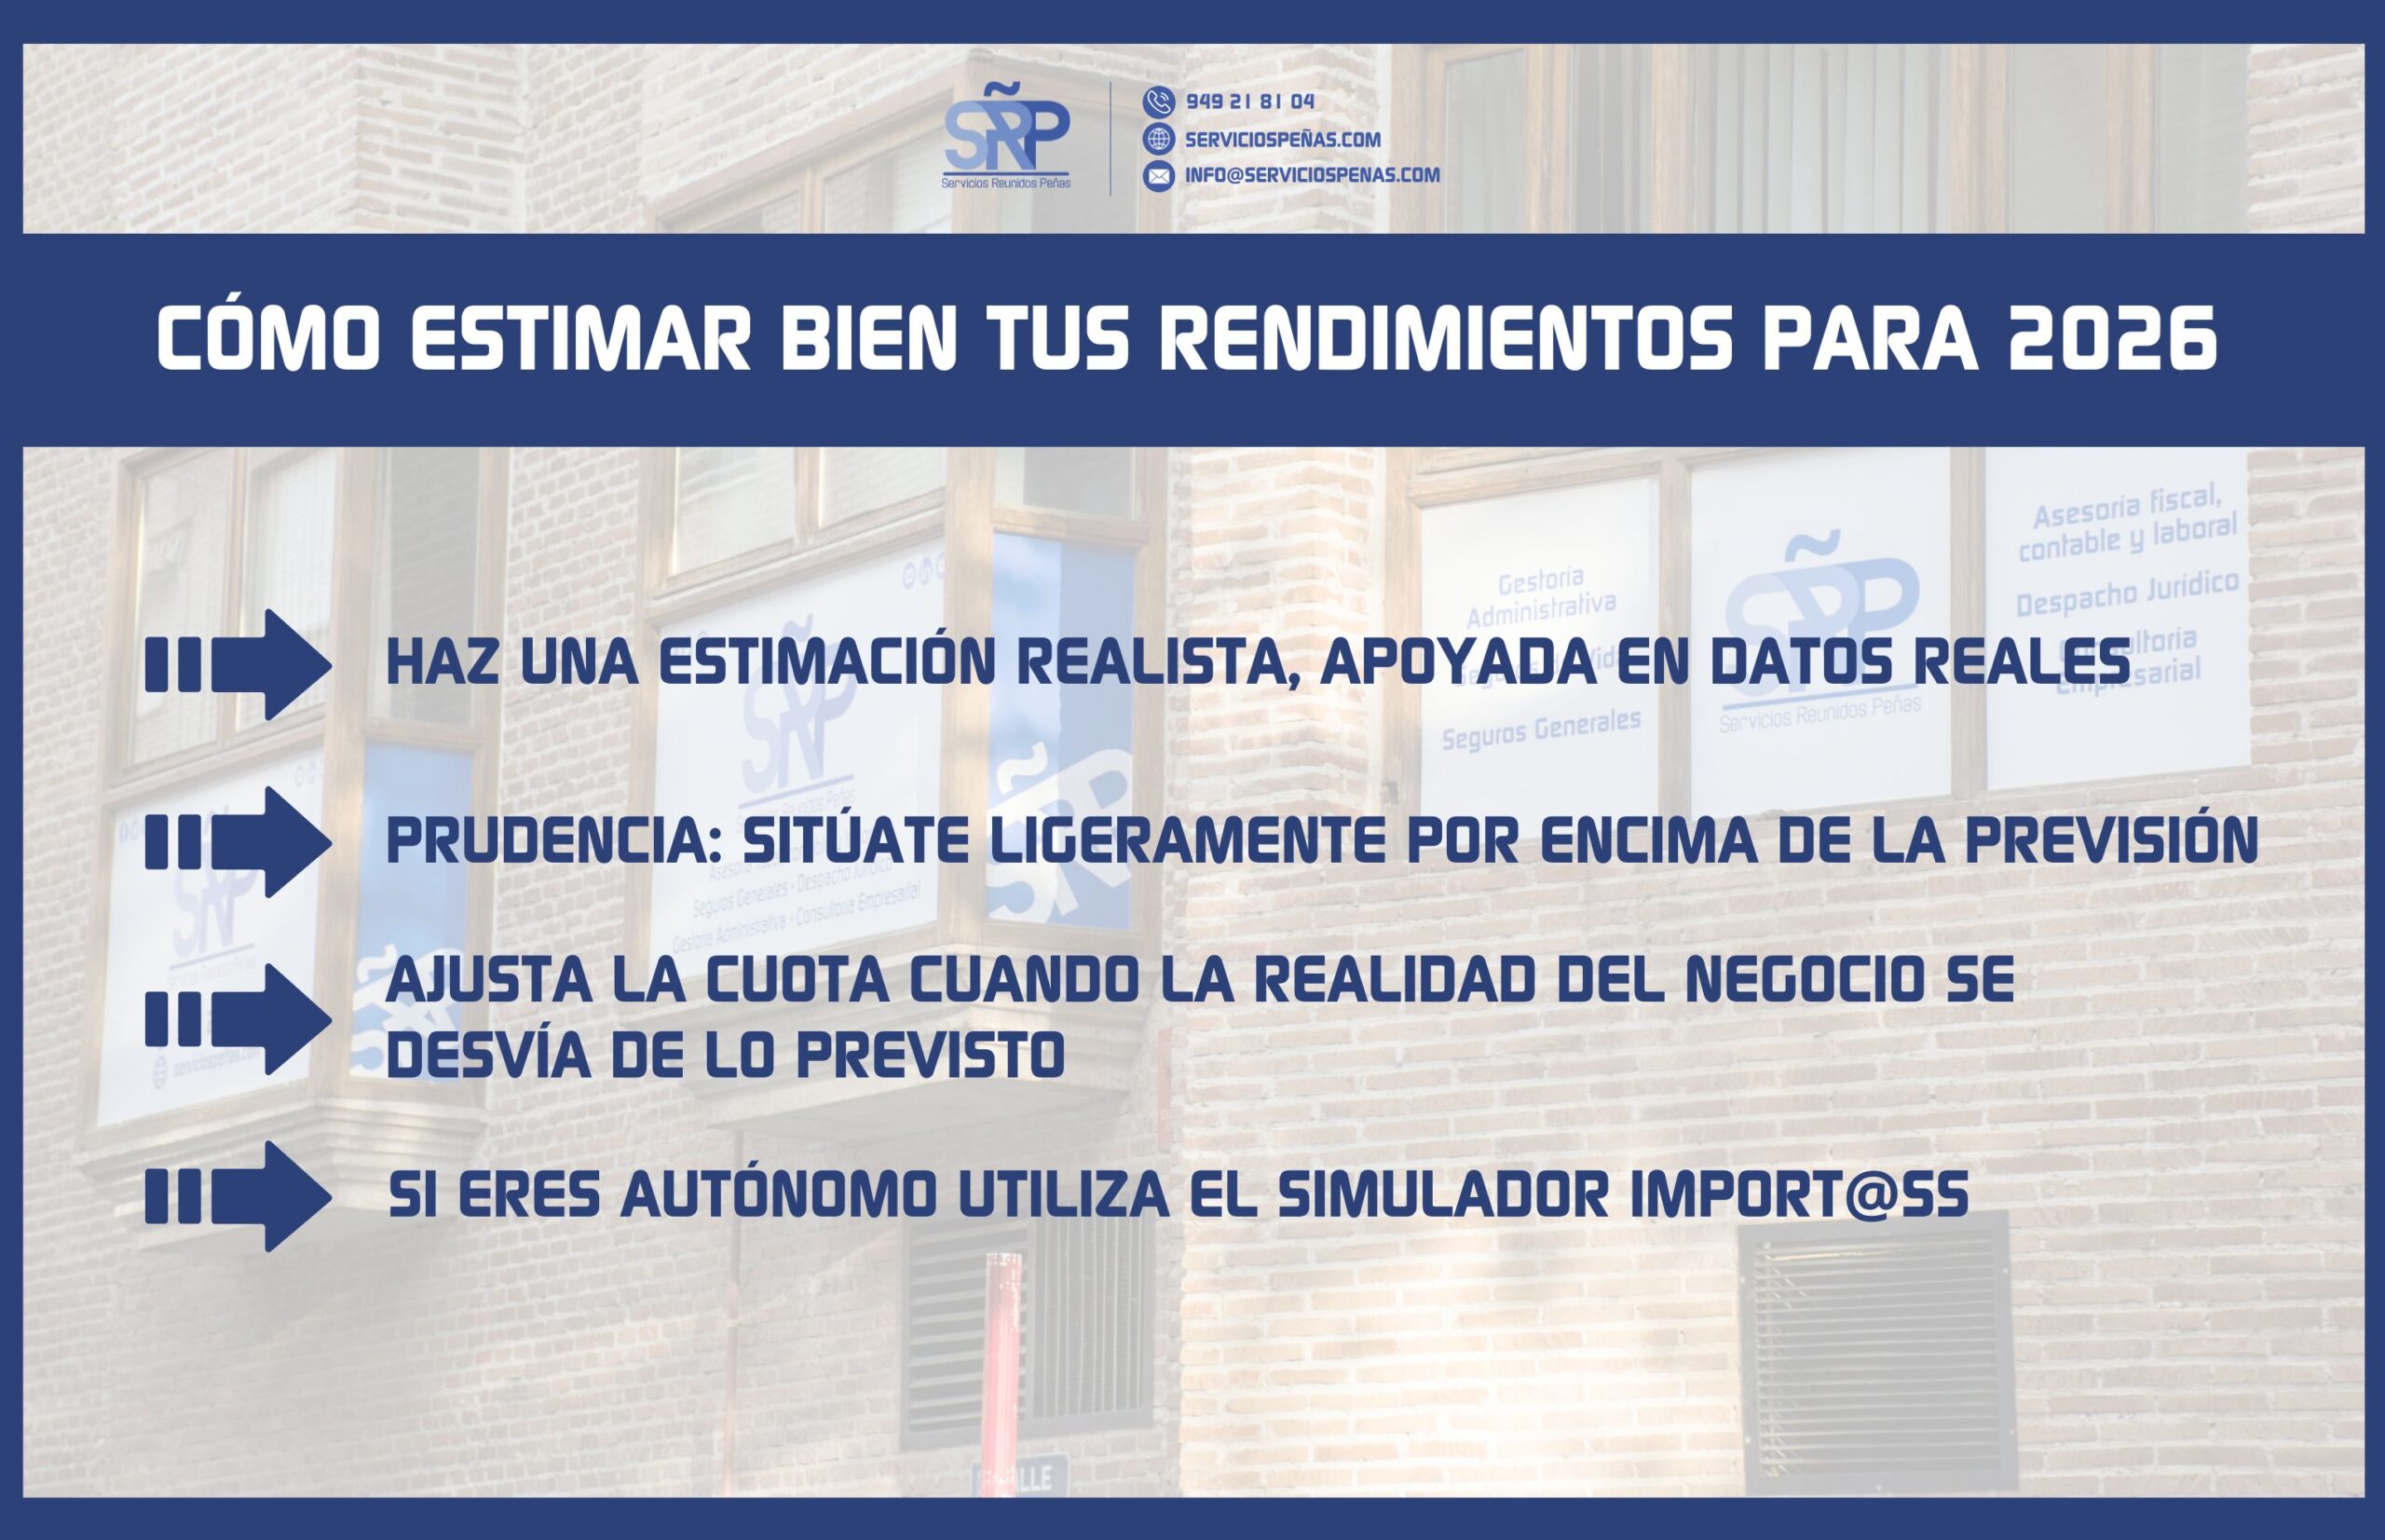
Cómo estimar bien tus rendimientos para 2026
La mejor forma de evitar sobresaltos es hacer una estimación realista, apoyada en datos recientes. Lo habitual es tomar como referencia los ingresos de 2024 y 2025, analizar la evolución del negocio y descontar los gastos deducibles habituales, como alquiler, suministros, material, gestoría o la propia cuota de autónomos. Sobre ese resultado se aplica la reducción general correspondiente y se obtiene una cifra aproximada de rendimientos netos mensuales.
Es mejor pecar de prudentes y situarse ligeramente por encima de la previsión, especialmente en actividades con ingresos variables. “Es preferible que sobre a que falte: una regularización de 600 euros por haberse quedado corto suele doler mucho más que una pequeña devolución al final del año”, señala el CEO del Grupo Servicios Reunidos Peñas (SRP), José Miguel Peñas de Pablo.
El sistema permite cambiar la base de cotización hasta seis veces al año, con efectos cada dos meses. Esta flexibilidad es clave para ajustar la cuota cuando la realidad del negocio se desvía de lo previsto. Un aumento inesperado de clientes, la firma de un contrato relevante o, por el contrario, una caída de ingresos clara y sostenida, justifican revisar el tramo elegido.
Para comprobar cómo encaja la base seleccionada con los ingresos estimados, la Seguridad Social pone a disposición de los autónomos el simulador Import@ss, una herramienta útil para anticipar el impacto de cada cambio. Ajustar a tiempo puede evitar regularizaciones posteriores y aliviar tensiones de tesorería.
La regularización anual: qué ocurre si te has equivocado
Tras la campaña de Renta y cuando la Tesorería General de la Seguridad Social recibe los datos, se inicia el proceso de regularización, llega la regularización. La Seguridad Social compara los rendimientos reales declarados con las bases por las que se ha cotizado. Si el autónomo ha pagado menos de lo que le correspondía, deberá ingresar la diferencia. Si ha cotizado de más, se le devolverá el exceso.
Los datos del primer año del sistema, en 2023, revelan que cerca del 50 % de los autónomos tuvo que regularizar su situación, y aproximadamente 880.000 personas tuvieron que pagar más por haber cotizado por debajo de lo que les correspondía.”Todos podemos equivocarnos, pero elegir siempre el tramo mínimo sin analizar los ingresos reales es una estrategia que suele salir mal”.
La elección del tramo no solo determina lo que se paga mes a mes, sino también el nivel de protección futura. Una base más alta implica mejores prestaciones por jubilación, incapacidad temporal o cese de actividad. Para autónomos con ingresos estables, puede ser un buen momento para consolidar una base algo superior, pensando más allá del corto plazo. “Hablamos de que por pagar quince euros más al mes, a lo mejor, puedes asegurarte ganar cien euros más de pensión dentro de unos años. Hay decisiones que conviene tomar con números delante y asesoramiento profesional, no solo mirando la cuota inmediata”.
Antes de marcar definitivamente la base de cotización para 2026, es recomendable haber calculado los rendimientos netos con datos realistas, haber comprobado el impacto de cada tramo en el simulador de la Seguridad Social y tener un plan para revisar la base durante el año si los ingresos cambian de forma significativa. “Desde Servicios Reunidos Peñas te ayudamos a elegir tu tramo de cotización para que esté en la misma línea que el resto de tu planificación fiscal y laboral”.