Disolver y liquidar una sociedad no significa el fin inmediato de tus obligaciones fiscales. Aunque la empresa haya desaparecido del Registro Mercantil, todavía existen trámites administrativos y fiscales que debes cumplir para evitar sanciones o requerimientos por parte de la Agencia Tributaria. Este es un aspecto importante a tener en cuenta por, “aunque la sociedad quede formalmente extinguida, los administradores pueden seguir teniendo responsabilidades ante Hacienda y otros organismos en caso de que se detecten irregularidades o deudas pendientes”, advierte el CEO del Grupo Servicios Reunidos Peñas (SRP), José Miguel Peñas de Pablo.
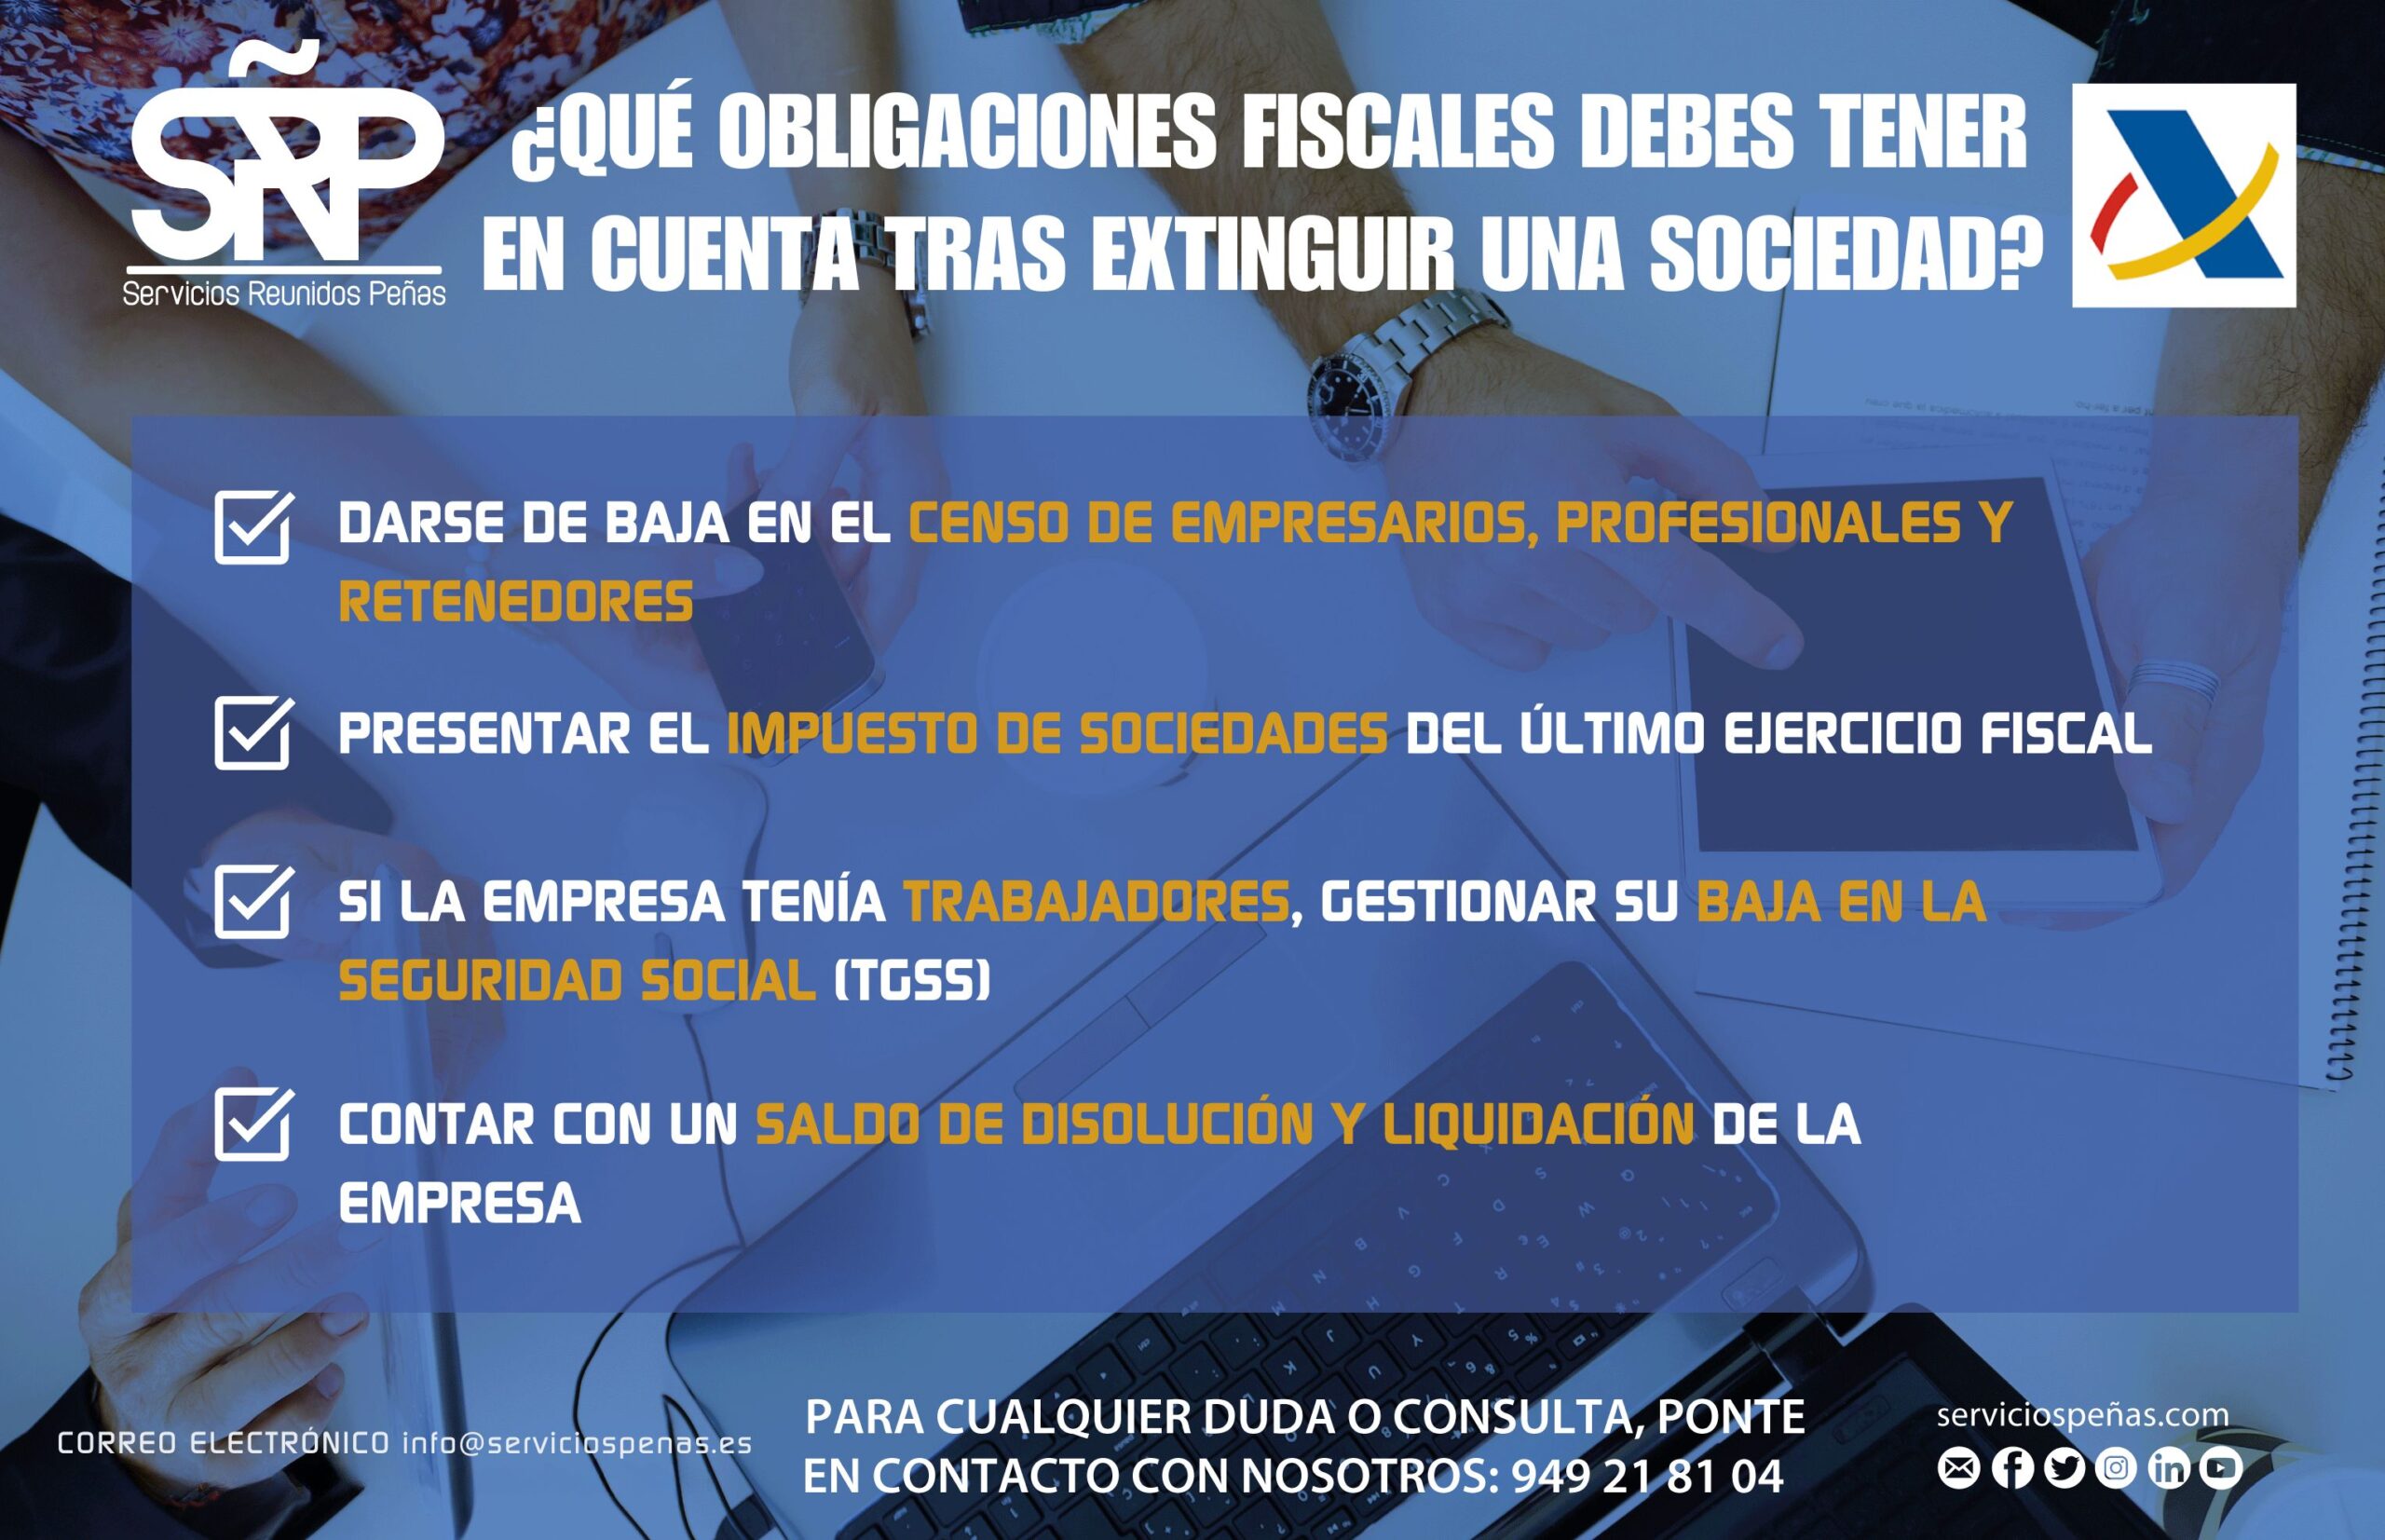
Uno de los procedimientos más importantes que debes llevar a cabo tras la extinción de una sociedad es su baja en el Censo de Empresarios, Profesionales y Retenedores. Para ello, es necesario presentar el modelo 036 ante la Agencia Tributaria en un plazo máximo de un mes desde la extinción efectiva de la sociedad.
Este trámite es fundamental para que la Agencia Tributaria deje de considerar activa la sociedad en su base de datos y cese cualquier obligación fiscal periódica, como la presentación de impuestos trimestrales o anuales. Hasta que la baja sea oficial, Hacienda seguirá considerando que la empresa debe cumplir con sus obligaciones fiscales, incluso si ya no tiene actividad.
El modelo 036 debe presentarse obligatoriamente de forma telemática y tendrá que estar acompañado de la escritura de disolución, liquidación y extinción de la sociedad firmada por el administrador. Además, es necesario identificar a los socios o participantes, reflejando la proporción de capital social que poseían antes de la extinción.
Para asegurarte de que el proceso se ha completado correctamente, es recomendable solicitar un certificado de situación censal ante la Agencia Tributaria, que confirmará la baja definitiva en el censo de obligados tributarios. Guárdalo, porque mejor es tenerlo y no necesitarlo que necesitarlo y no tenerlo. “El período de prescripción es de cuatro años desde la última declaración presentada, lo que significa que Hacienda podría requerir documentación y aclaraciones hasta ese plazo”.
El Impuesto sobre Sociedades sigue siendo obligatorio
A pesar de la extinción de la sociedad y su baja en el censo de obligados tributarios, persiste la obligación de presentar el Impuesto sobre Sociedades correspondiente al último ejercicio fiscal en el que la empresa estuvo activa.
El plazo para presentar este impuesto es de 25 días naturales después de los seis meses siguientes al cierre del ejercicio económico o social.
Por ejemplo, si la sociedad se extinguió el 10 de mayo de 2024, tendrás que presentar el Impuesto sobre Sociedades del ejercicio 2023 antes del 25 de julio de 2024. Además, deberás presentar el impuesto correspondiente a los meses que estuvo activo en 2024 (del 1 de enero al 10 de mayo) antes del 3 de noviembre de 2024.
Este impuesto se calcula sobre el resultado contable de la empresa en el último período de actividad y es imprescindible para finalizar correctamente el proceso de disolución ante la Agencia Tributaria.
De hecho, hasta que la baja en el censo de la Agencia Tributaria sea efectiva, tu empresa sigue obligada a presentar sus declaraciones periódicas, como el IVA, retenciones a cuenta del IRPF o impuestos especiales, aunque no haya tenido actividad.
Por ejemplo, si la sociedad se extingue el 9 de abril y cursa su baja en Hacienda el 10 de abril, seguirá obligada a presentar los impuestos del primer trimestre (correspondientes al período de enero-marzo). Dependiendo del momento exacto de la extinción, también podría estar obligado a presentar las declaraciones del segundo trimestre, aunque reflejen un resultado de cero euros.
“No cumplir con esta obligación, puede derivar en sanciones e incluso en la reactivación del expediente fiscal de la sociedad, lo que podría suponer un problema legal para los administradores”, indica el CEO del Grupo Servicios Reunidos Peñas.
Además, si la sociedad tenía trabajadores, además de la baja en Hacienda, es necesario gestionar la baja en la Tesorería General de la Seguridad Social (TGSS) para cerrar cualquier cuenta de cotización y evitar futuros cargos en concepto de cotizaciones sociales.
Importancia de los saldos de disolución y liquidación
Para calcular correctamente el Impuesto sobre Sociedades del último período de actividad, es fundamental contar con un saldo de disolución y liquidación de la empresa. Este documento, que suele adjuntarse a la escritura de extinción, detalla los activos y pasivos de la empresa y ayuda a justificar el cierre contable.
Este balance debe incluir:
- Activos restantes: bienes, cuentas por cobrar, existencias, etc.
- Pasivos pendientes: deudas, préstamos, obligaciones con proveedores.
- Distribución del patrimonio resultante: en caso de que haya excedentes tras liquidar la empresa, se debe reflejar cómo se reparte entre los socios.
Una gestión adecuada de este saldo es clave para evitar problemas en la presentación del Impuesto sobre Sociedades y en futuras comprobaciones fiscales.
“Extinguir una sociedad no implica el fin automático de sus obligaciones fiscales. La correcta tramitación de la baja en el censo, la presentación de impuestos pendientes y la gestión de los saldos de liquidación son pasos clave para evitar problemas con la Agencia Tributaria”, recuerda Peñas. “Para garantizar que todo el proceso se realiza correctamente, es recomendable contar con el asesoramiento de un experto fiscal o una gestoría especializada en solución de empresas, como los que integran Servicios Reunidos Peñas. Así se evitan sorpresas y se asegura un cierre ordenado y sin riesgos de sanciones futuras”.