La Orden HAC/1177/2024, publicada el pasado 28 de octubre, establece un nuevo marco para los sistemas de facturación utilizados en España. Esta normativa, dirigida a empresas y autónomos, regula la forma en la que deben emitirse y gestionarse las facturas para asegurar transparencia y evitar fraudes fiscales. Para ello, se sustenta en dos pilares, la trazabilidad y la inalterabilidad de los registros de facturación.
Puntos claves de la Orden HAC/1177/2024
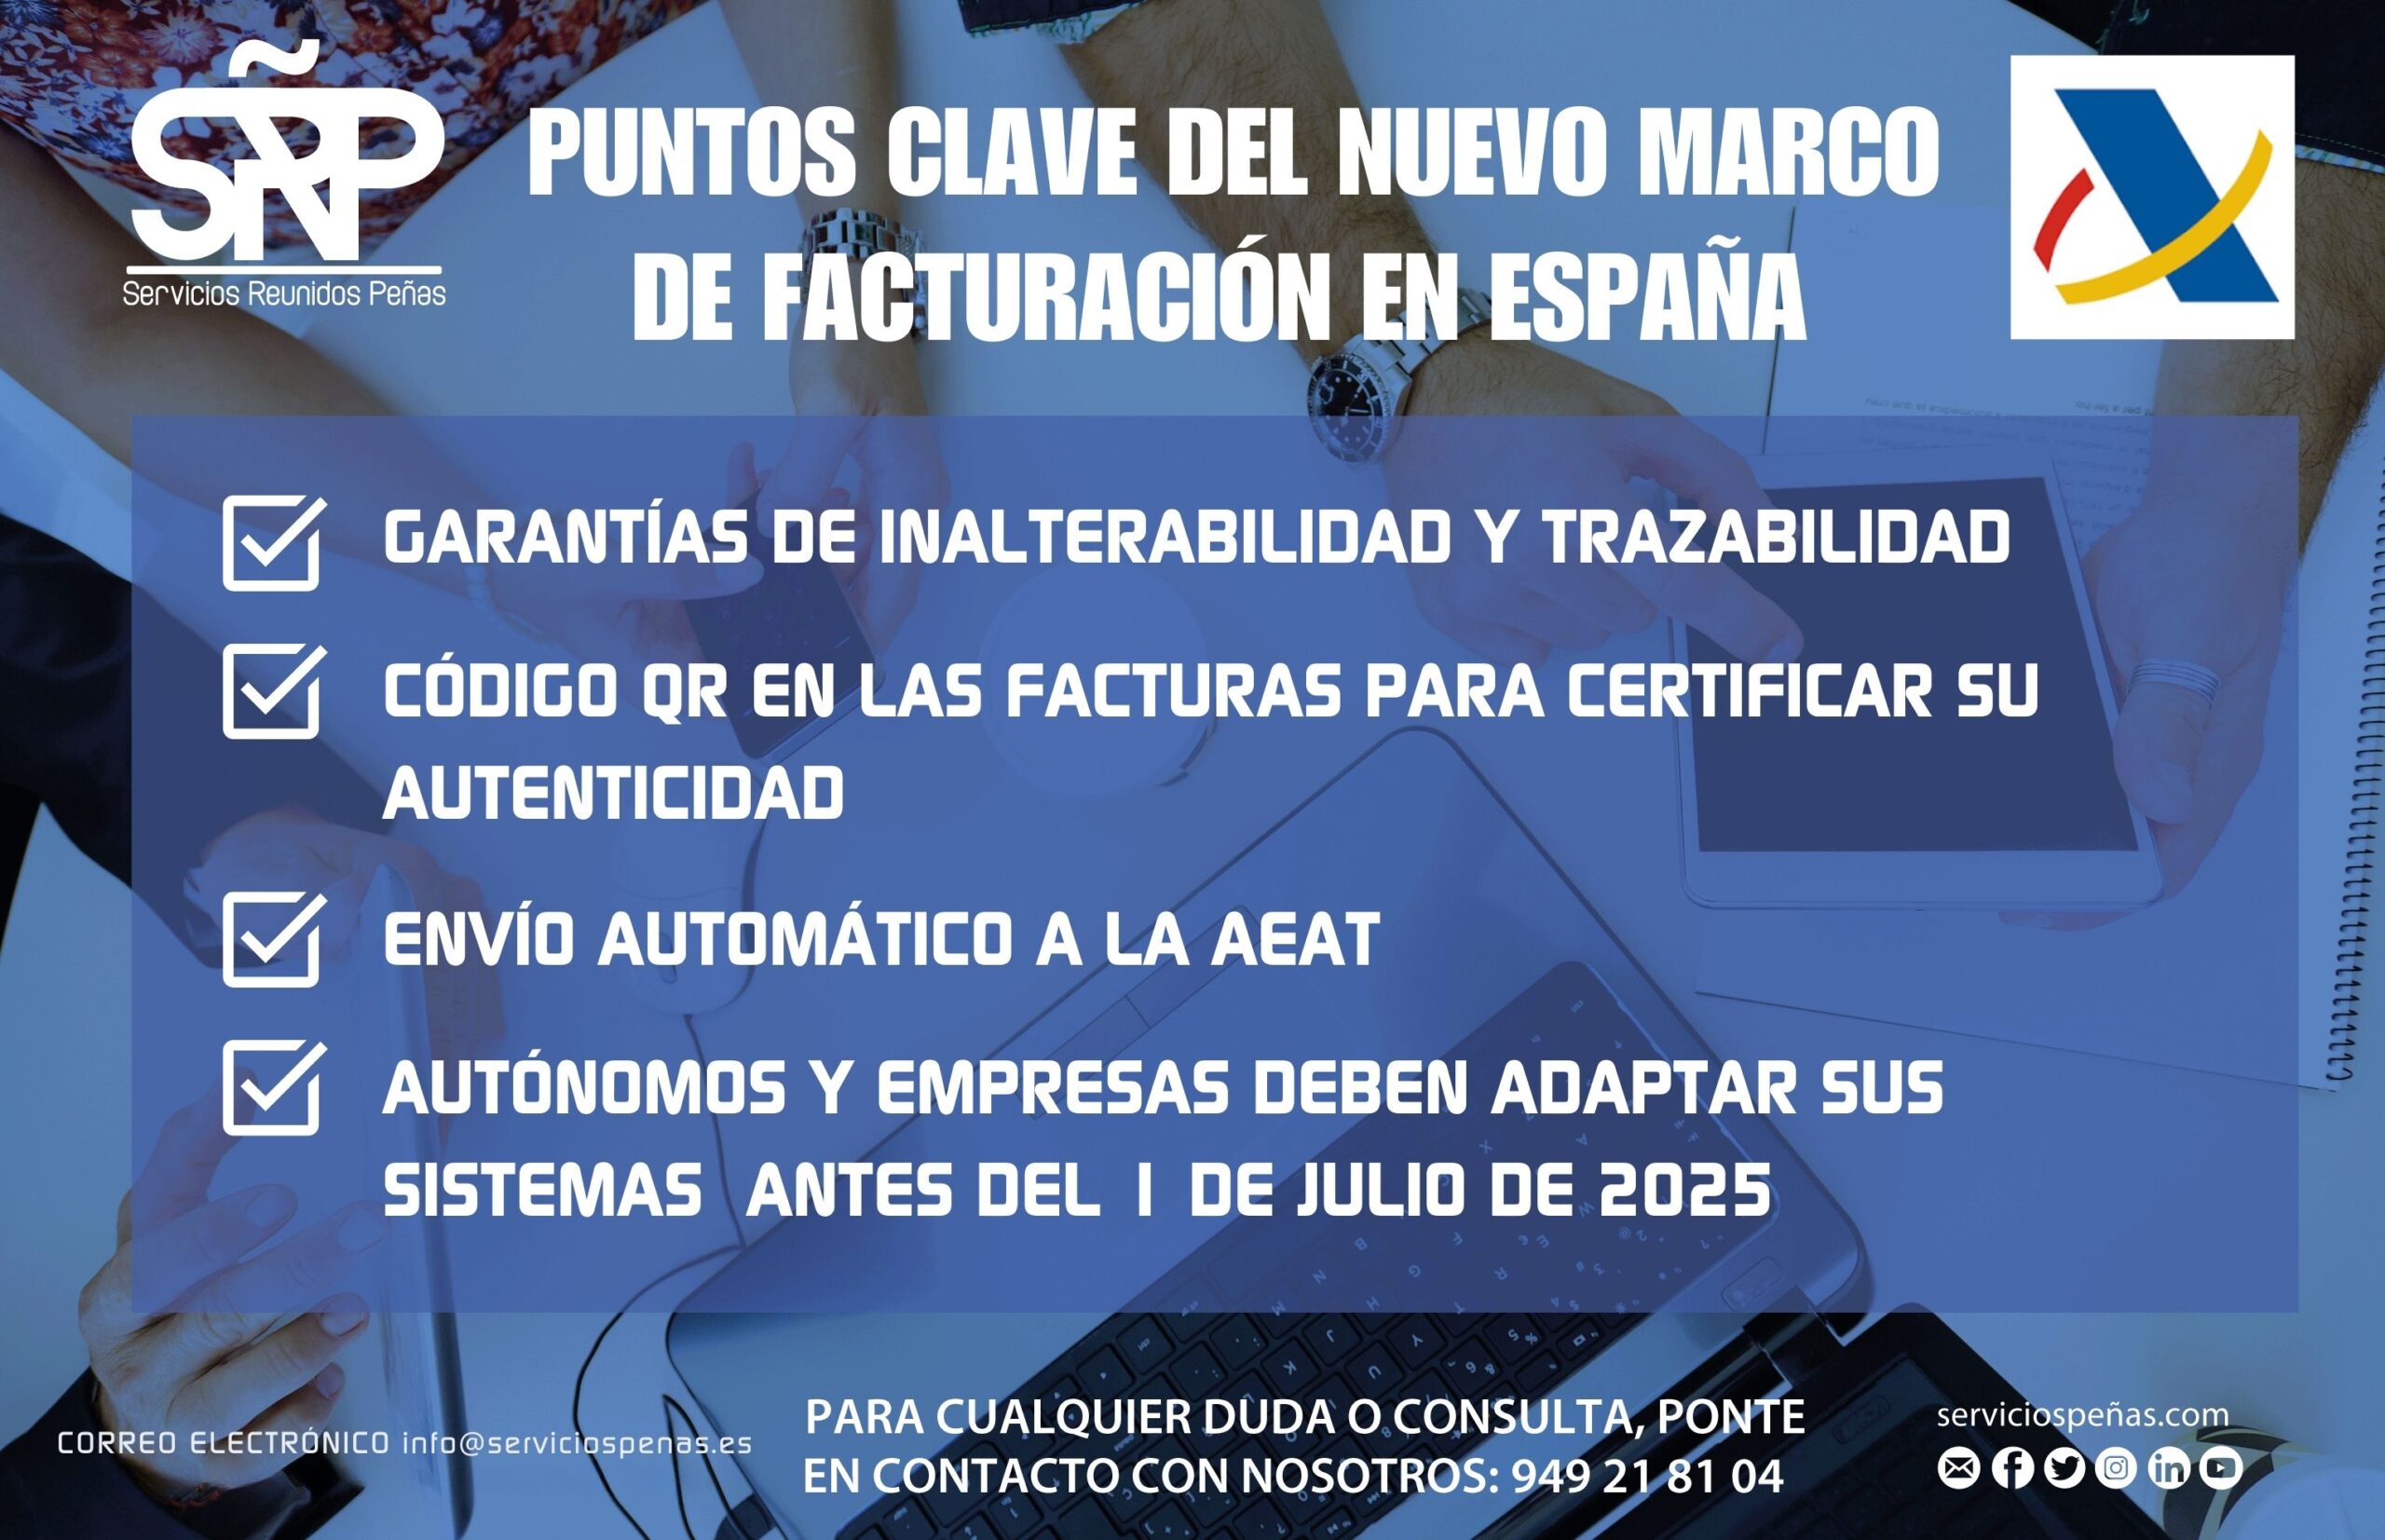
- Garantía de inalterabilidad y trazabilidad: Los sistemas de facturación deben impedir la manipulación o modificación de datos tras su emisión. Esto se logra incorporando un código de verificación único para cada factura y un registro de todas las transacciones, cambios y anulaciones de facturas.
- Código QR en las facturas: Las facturas generadas por los sistemas compatibles con el marco «Veri*Factu» deberán incluir un código QR o, en caso de que la factura sea electrónica, una mención específica que certifique su autenticidad.
- Envío automático a la AEAT: Una de las novedades es la posibilidad de que las facturas se envíen en tiempo real a la Agencia Tributaria (AEAT). Aunque es voluntario, este sistema simplifica la rendición de cuentas y el control de los registros para la administración y los contribuyentes.
- Periodo de adaptación: Los autónomos y empresas deben adaptar sus sistemas de facturación antes del 1 de julio de 2025, mientras que los desarrolladores de software tienen hasta el 29 de julio de 2025 para certificar que sus sistemas cumplen con la normativa.
Novedades respecto al sistema anterior
Anteriormente, la normativa española requería que las empresas mantuvieran registros precisos y completos de sus transacciones, pero los sistemas no necesariamente incluían mecanismos de inalterabilidad y trazabilidad como los actuales. Ahora, cada factura debe cumplir con estrictos requisitos de conservación y accesibilidad, lo cual garantiza que en los registros de facturación siempre quede constancia de cualquier modificación. Además, la incorporación de «Veri*Factu» introduce un marco digital más avanzado, que permite un control y envío automatizado de facturas a la AEAT, lo que también significa un paso más hacia la digitalización del sistema tributario español.
Ventajas de la nueva normativa
- Mayor transparencia: Los nuevos sistemas facilitan la supervisión fiscal y reducen el riesgo de fraude mediante un registro inalterable de las transacciones.
- Control administrativo simplificado: Con la posibilidad de enviar automáticamente la información a la AEAT, la normativa facilita el cumplimiento de las obligaciones tributarias para empresas y autónomos, reduciendo la carga de trabajo administrativo.
- Seguridad en la gestión de datos: La trazabilidad y el registro de todos los movimientos asociados a las facturas aumentan la seguridad en el almacenamiento y gestión de datos sensibles.
Inconvenientes y retos
A pesar de sus beneficios, la nueva normativa también presenta ciertos desafíos:
- Adaptación técnica y costes: La adaptación a la nueva normativa puede ser costosa, especialmente para pymes y autónomos que dependen de proveedores de software para realizar los procesos de facturación.
- Plazo limitado de adaptación: Aunque se han establecido plazos relativamente amplios, el tiempo y los recursos necesarios para actualizar los sistemas podrían ser un reto, especialmente para empresas pequeñas y medianas.
- Dependencia de proveedores de software certificados: Las empresas deberán asegurarse de que sus proveedores de software cumplan con la certificación necesaria para la normativa «Veri*Factu», lo cual podría limitar las opciones disponibles en el mercado.
“La contratación de servicios de gestoría especializados, como los que ofrecemos en Servicios Reunidos Peñas, siempre es una buena opción a la hora de afrontar cambios de funcionamiento como estos. Nuestros personal está plenamente capacitado para abordarlos y predispuesto a realizar una formación y reciclado constante que nos permita mantenernos a la vanguardia de los avances técnicos y normativos”, señala el CEO de Servicios Reunidos Peñas (SRP), José Miguel Peñas de Pablo.
Sanciones por el incumplimiento de la normativa
Precisamente, contar asesoramiento profesional puede ayudar a evitar las sanciones que establece la normativa para aquellas empresas o autónomos que no cumplan con los requisitos de los sistemas de facturación. Estas sanciones pueden incluir multas económicas y restricciones para realizar operaciones comerciales en ciertos casos. Las infracciones podrían derivar de:
- Utilizar sistemas de facturación que no aseguren la inalterabilidad y trazabilidad de los datos.
- No incluir los códigos de verificación o QR en las facturas emitidas.
- No cumplir con los plazos de adaptación establecidos por la normativa.
Las sanciones por incumplimiento pueden alcanzar los 50.000 euros, especialmente en casos de manipulación o alteración de registros que eviten la correcta trazabilidad y accesibilidad a los datos fiscales. Para evitar multas, las empresas y autónomos deben iniciar cuanto antes el proceso de adaptación de sus sistemas de facturación y trabajar con proveedores certificados que garanticen la conformidad con los nuevos requisitos legales.
Preguntas Frecuentes sobre los Requisitos de Facturación Veri*Factu
- ¿A quién aplica el reglamento?
La normativa Veri*Factu se aplica a los productores de software y a empresas o autónomos en territorio común que expidan facturas electrónicas. - ¿Qué se considera un sistema informático de facturación?
Un sistema informático de facturación incluye tanto el hardware como el software utilizado para crear, gestionar y almacenar las facturas, garantizando la trazabilidad, inalterabilidad y conservación de los registros. - ¿Es obligatorio usar Veri*Factu para todos los contribuyentes?
No, Veri*Factu no es obligatorio para todos. Está dirigido principalmente a quienes emiten facturas electrónicas y no están acogidos al Suministro Inmediato de Información (SII) ni a regímenes tributarios especiales, como el régimen foral del País Vasco y Navarra. - ¿A quién no se aplica?
Esta normativa no se aplica a quienes exclusivamente utilizan facturación manual, están acogidos al SII, o pertenecen a regímenes tributarios especiales. - ¿Cuál es el plazo de implementación?
Las empresas y autónomos deben adaptar sus sistemas de facturación antes del 1 de julio de 2025. Para los fabricantes y proveedores de software, el plazo es hasta el 29 de julio de 2025. - ¿Se aplica Veri*Factu a facturas simplificadas?
Sí, Veri*Factu también se aplica a las facturas simplificadas, siempre que cumplan con los requisitos de trazabilidad e inalterabilidad. - ¿Cuál es la diferencia entre Veri*Factu y el SII?
Veri*Factu se centra en la gestión de los registros de facturación para garantizar su inalterabilidad y trazabilidad. Por otro lado, el SII está diseñado para gestionar los libros de IVA en tiempo real. - ¿Qué sucede si los sistemas informáticos de facturación no están certificados?
Utilizar sistemas de facturación que no cumplan con los requisitos de Veri*Factu puede dar lugar a sanciones económicas y dificultades en caso de auditorías fiscales.
“La Orden HAC/1177/2024 representa un avance significativo hacia la digitalización y seguridad de los sistemas de facturación en España. La implementación de «Veri*Factu» garantiza un mayor control de los registros contables. Sin embargo, el proceso de adaptación puede representar un reto para las empresas, especialmente en términos de coste y dependencia de proveedores”, finaliza el CEO de SRP.
Para asegurar una transición fluida y evitar sanciones, es recomendable que empresas y autónomos se anticipen en la adaptación de sus sistemas de facturación, asegurándose de que cumplen con los requisitos exigidos por la AEAT.