El pasado 28 de febrero, el Tribunal Supremo emitió una sentencia que servirá para marcar un precedente en la gestión del Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana, lo que comúnmente se conoce como plusvalía municipal. En su fallo, establece que los contribuyentes tienen derecho a solicitar la devolución de las cantidades abonadas por este concepto en aquellos casos en los que no se haya producido un incremento real del valor del terreno. Y pueden hacerlo, y es aquí donde se encuentra el punto más relevante de la sentencia, incluso si la liquidación es firme. Es decir, aunque no fuera objeto de recurso en su momento.
La resolución revisa y modifica la jurisprudencia previa del Tribunal Supremo, así como la interpretación que se había dado hasta la fecha, que había limitado la nulidad de este impuesto a las liquidaciones que no fueran firmes por la inexistencia de un procedimiento claro para la revisión de oficio en la Ley General Tributaria. Sin embargo, el Supremo argumenta que la aplicación de una ley inconstitucional supone una vulneración del principio de capacidad económica y del derecho a no sufrir confiscatoriedad, tal y como garantiza el artículo 31.1 de la Constitución Española. “Por eso, declara que las liquidaciones son nulas de pleno derecho, abriendo la vía para que los afectados soliciten la devolución de lo pagado indebidamente, junto con los intereses correspondientes”, explica el CEO de Servicios Reunidos Peñas (SRP), José Miguel Peñas de Pablo. «Esta resolución reconoce un derecho esencial para muchos contribuyentes que se vieron obligados a pagar este impuesto por una ganancia inexistente”, apunta.
Con esta decisión, el Tribunal Supremo unifica criterios en la gestión de este impuesto, sentando las bases para una aplicación más justa y conforme a la Constitución del impuesto sobre la plusvalía municipal. «Hay tres Sentencias del tribunal Constitucional sobre este impuesto, la 59/2017, la 126/2019 y por último la sentencia 182/2021. En ella ya se declaraba la inconstitucionalidad del impuesto para transmisiones en pérdidas, cuando fuera confiscatorio y la propia inconstitucionalidad de todo el sistema objetivo de cálculo del impuesto», señala Naomi Senen, letrada especializada en esta área de Bronchalo González S.L. “Sin embargo, no ha sido hasta la presente sentencia cuando el Tribunal Supremo ha rectificado su Jurisprudencia, declarando la nulidad de una liquidación firme de plusvalía municipal y confirmando que es imprescriptible, lo que da la oportunidad a muchos ciudadanos de reclamar su devolución”, aclara Senen.
Puntos clave
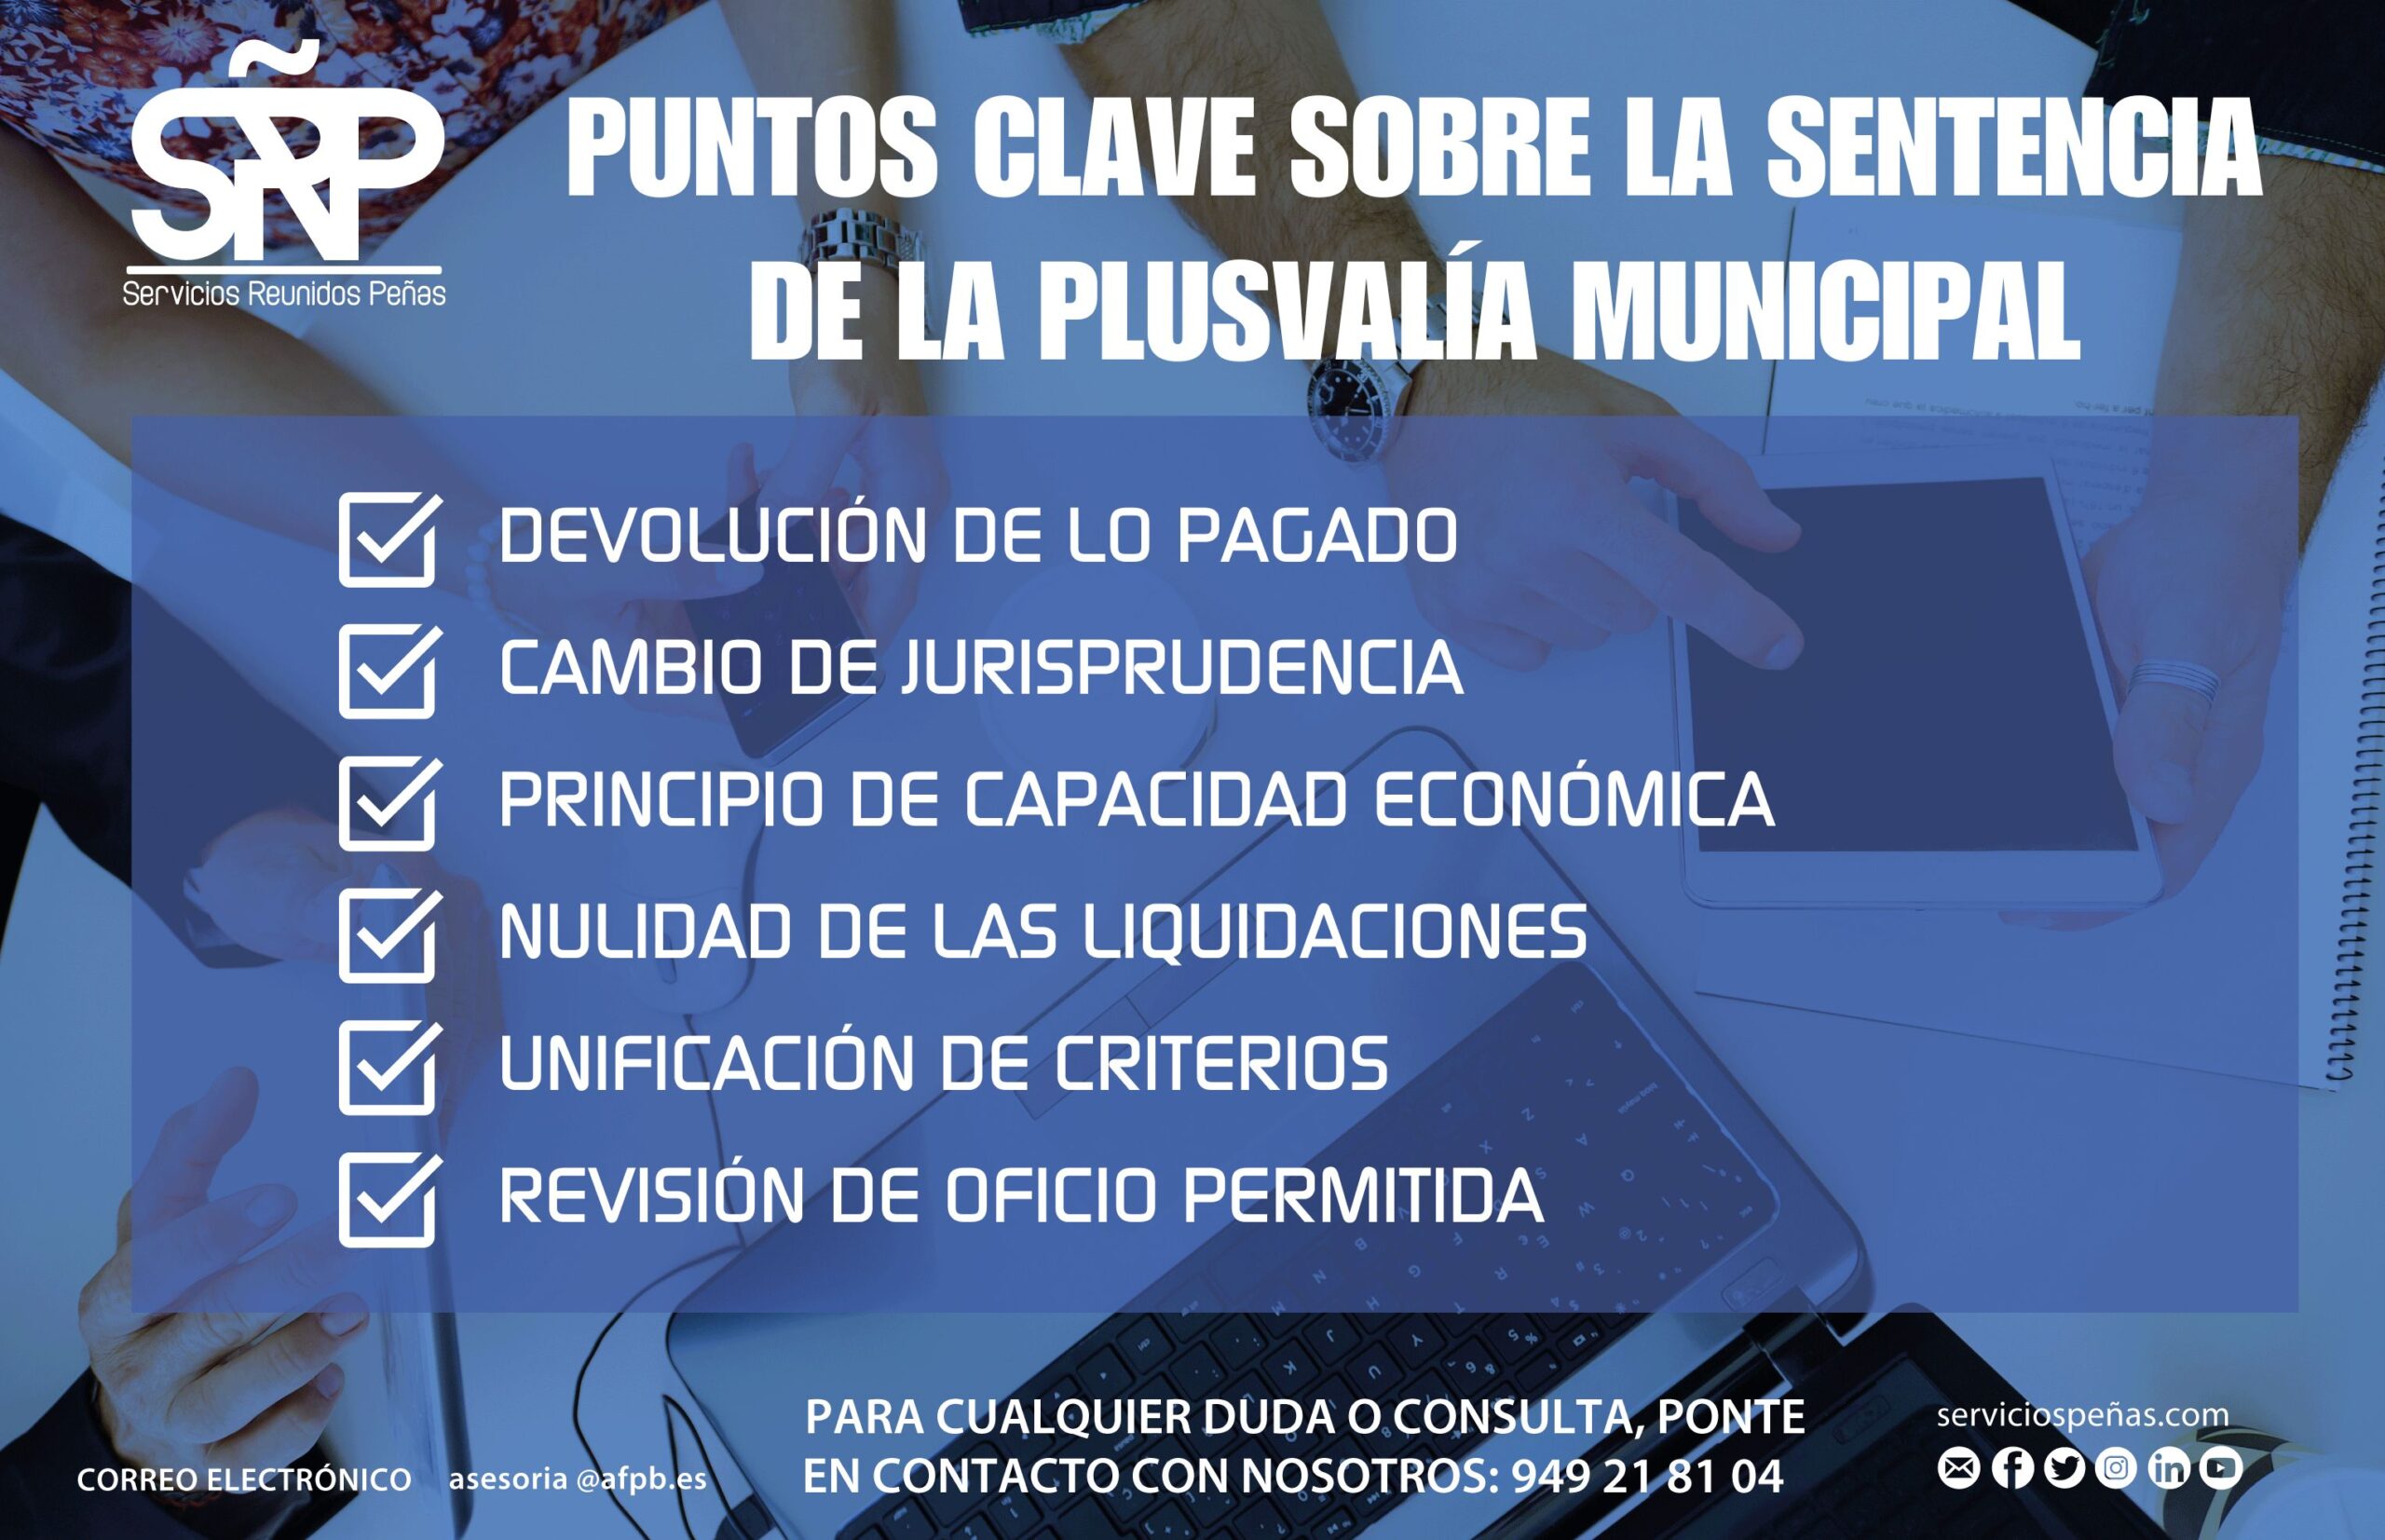
La sentencia del Tribunal Supremo sobre la plusvalía municipal tiene varios puntos clave:
- Devolución de lo Pagado: Los contribuyentes pueden solicitar la devolución de lo pagado por el impuesto de plusvalía municipal en los casos donde no hubo un incremento real del valor del terreno, incluso si la liquidación es firme (es decir, no fue recurrida en su momento).
- Cambio de Jurisprudencia: La sentencia revisa y cambia la jurisprudencia anterior, adaptándose a la sentencia del Tribunal Constitucional 59/2017, que declaró inconstitucionales ciertas normas de este impuesto cuando no hay incremento de valor.
- Principio de Capacidad Económica: El Tribunal Supremo destaca que cobrar este impuesto sin que haya habido un aumento real del valor del terreno vulnera el principio de capacidad económica y el derecho a no sufrir confiscatoriedad, según el artículo 31.1 de la Constitución Española.
- Nulidad de las Liquidaciones: Se declara que las liquidaciones firmes realizadas bajo una ley inconstitucional son nulas de pleno derecho, permitiendo la revisión de oficio de estas liquidaciones para solicitar la devolución del importe pagado, más los intereses correspondientes.
- Unificación de Criterios: Esta decisión del Tribunal Supremo establece un criterio unificado para el tratamiento de estos casos, corrigiendo la interpretación jurídica previa que había generado incertidumbre y desigualdad entre los contribuyentes.
- Revisión de Oficio Permitida: La sentencia aclara que, según el artículo 217.1.g) de la Ley General Tributaria, es posible la revisión de oficio de las liquidaciones firmes en casos de inexistencia de incremento de valor, habilitando así la solicitud de devolución del impuesto pagado indebidamente.
¿Cómo reclamo la devolución de lo pagado?
Para reclamar la devolución de lo pagado por plusvalía municipal tras la sentencia del Tribunal Supremo, los contribuyentes deben seguir estos pasos:
- Verificación del Caso: Antes de iniciar cualquier procedimiento, es fundamental verificar que la situación del contribuyente se ajusta a las condiciones establecidas por la sentencia. Esto significa que debe haberse pagado el impuesto por una plusvalía municipal sin que se produjera un incremento real en el valor del terreno.
- Recopilación de Documentación: Se debe recopilar toda la documentación relacionada con la transacción inmobiliaria y la liquidación del impuesto. Esto incluye la escritura de compraventa, la liquidación del impuesto de plusvalía municipal pagada, y cualquier otro documento que acredite que no hubo un incremento de valor.
- Solicitud de Revisión de Oficio: Conforme a lo establecido en la sentencia, los contribuyentes pueden solicitar a la administración municipal correspondiente la revisión de oficio de la liquidación firme. Para ello, es necesario presentar una solicitud formal ante el Ayuntamiento que emitió la liquidación, adjuntando la documentación que justifique la inexistencia de un incremento de valor del terreno.
- Argumentación Legal: En la solicitud, es recomendable hacer referencia a la sentencia del Tribunal Supremo y explicar cómo el caso particular se ajusta a los criterios establecidos para la devolución del impuesto. Es importante argumentar sobre la base de la vulneración del principio de capacidad económica y la aplicación de una ley declarada inconstitucional.
- Seguimiento y Recurso: Una vez presentada la solicitud, es crucial hacer seguimiento del proceso. Si la administración municipal rechaza la solicitud o no responde en el plazo legal establecido, el contribuyente tiene derecho a presentar un recurso. Dependiendo del caso, esto puede implicar recurrir a la vía contencioso-administrativa.
- Asesoramiento Profesional: Dada la complejidad de los procedimientos tributarios y las posibles implicaciones legales, es aconsejable buscar el asesoramiento de un profesional especializado en derecho tributario. Un abogado o asesor fiscal puede proporcionar orientación específica sobre cómo proceder en cada caso y aumentar las posibilidades de éxito en la reclamación. “Desde Bronchalo González y SRP siempre estamos a su disposición para ofertarles el mejor servicio y asesoramiento con el fin de garantizar el máximo respeto a los derechos de nuestros clientes”, finaliza Senen.