El Real Decreto 1008/2023 ha introducido importantes cambios en el panorama fiscal español que afectan tanto al Impuesto sobre la Renta de las Personas Físicas (IRPF) como al Impuesto sobre Sociedades. Estas modificaciones incluyen medidas enfocadas en el fomento de las empresas emergentes y en la mejora de las condiciones fiscales para determinados grupos de contribuyentes.
Cambios en el IRPF y el Impuesto sobre Sociedades
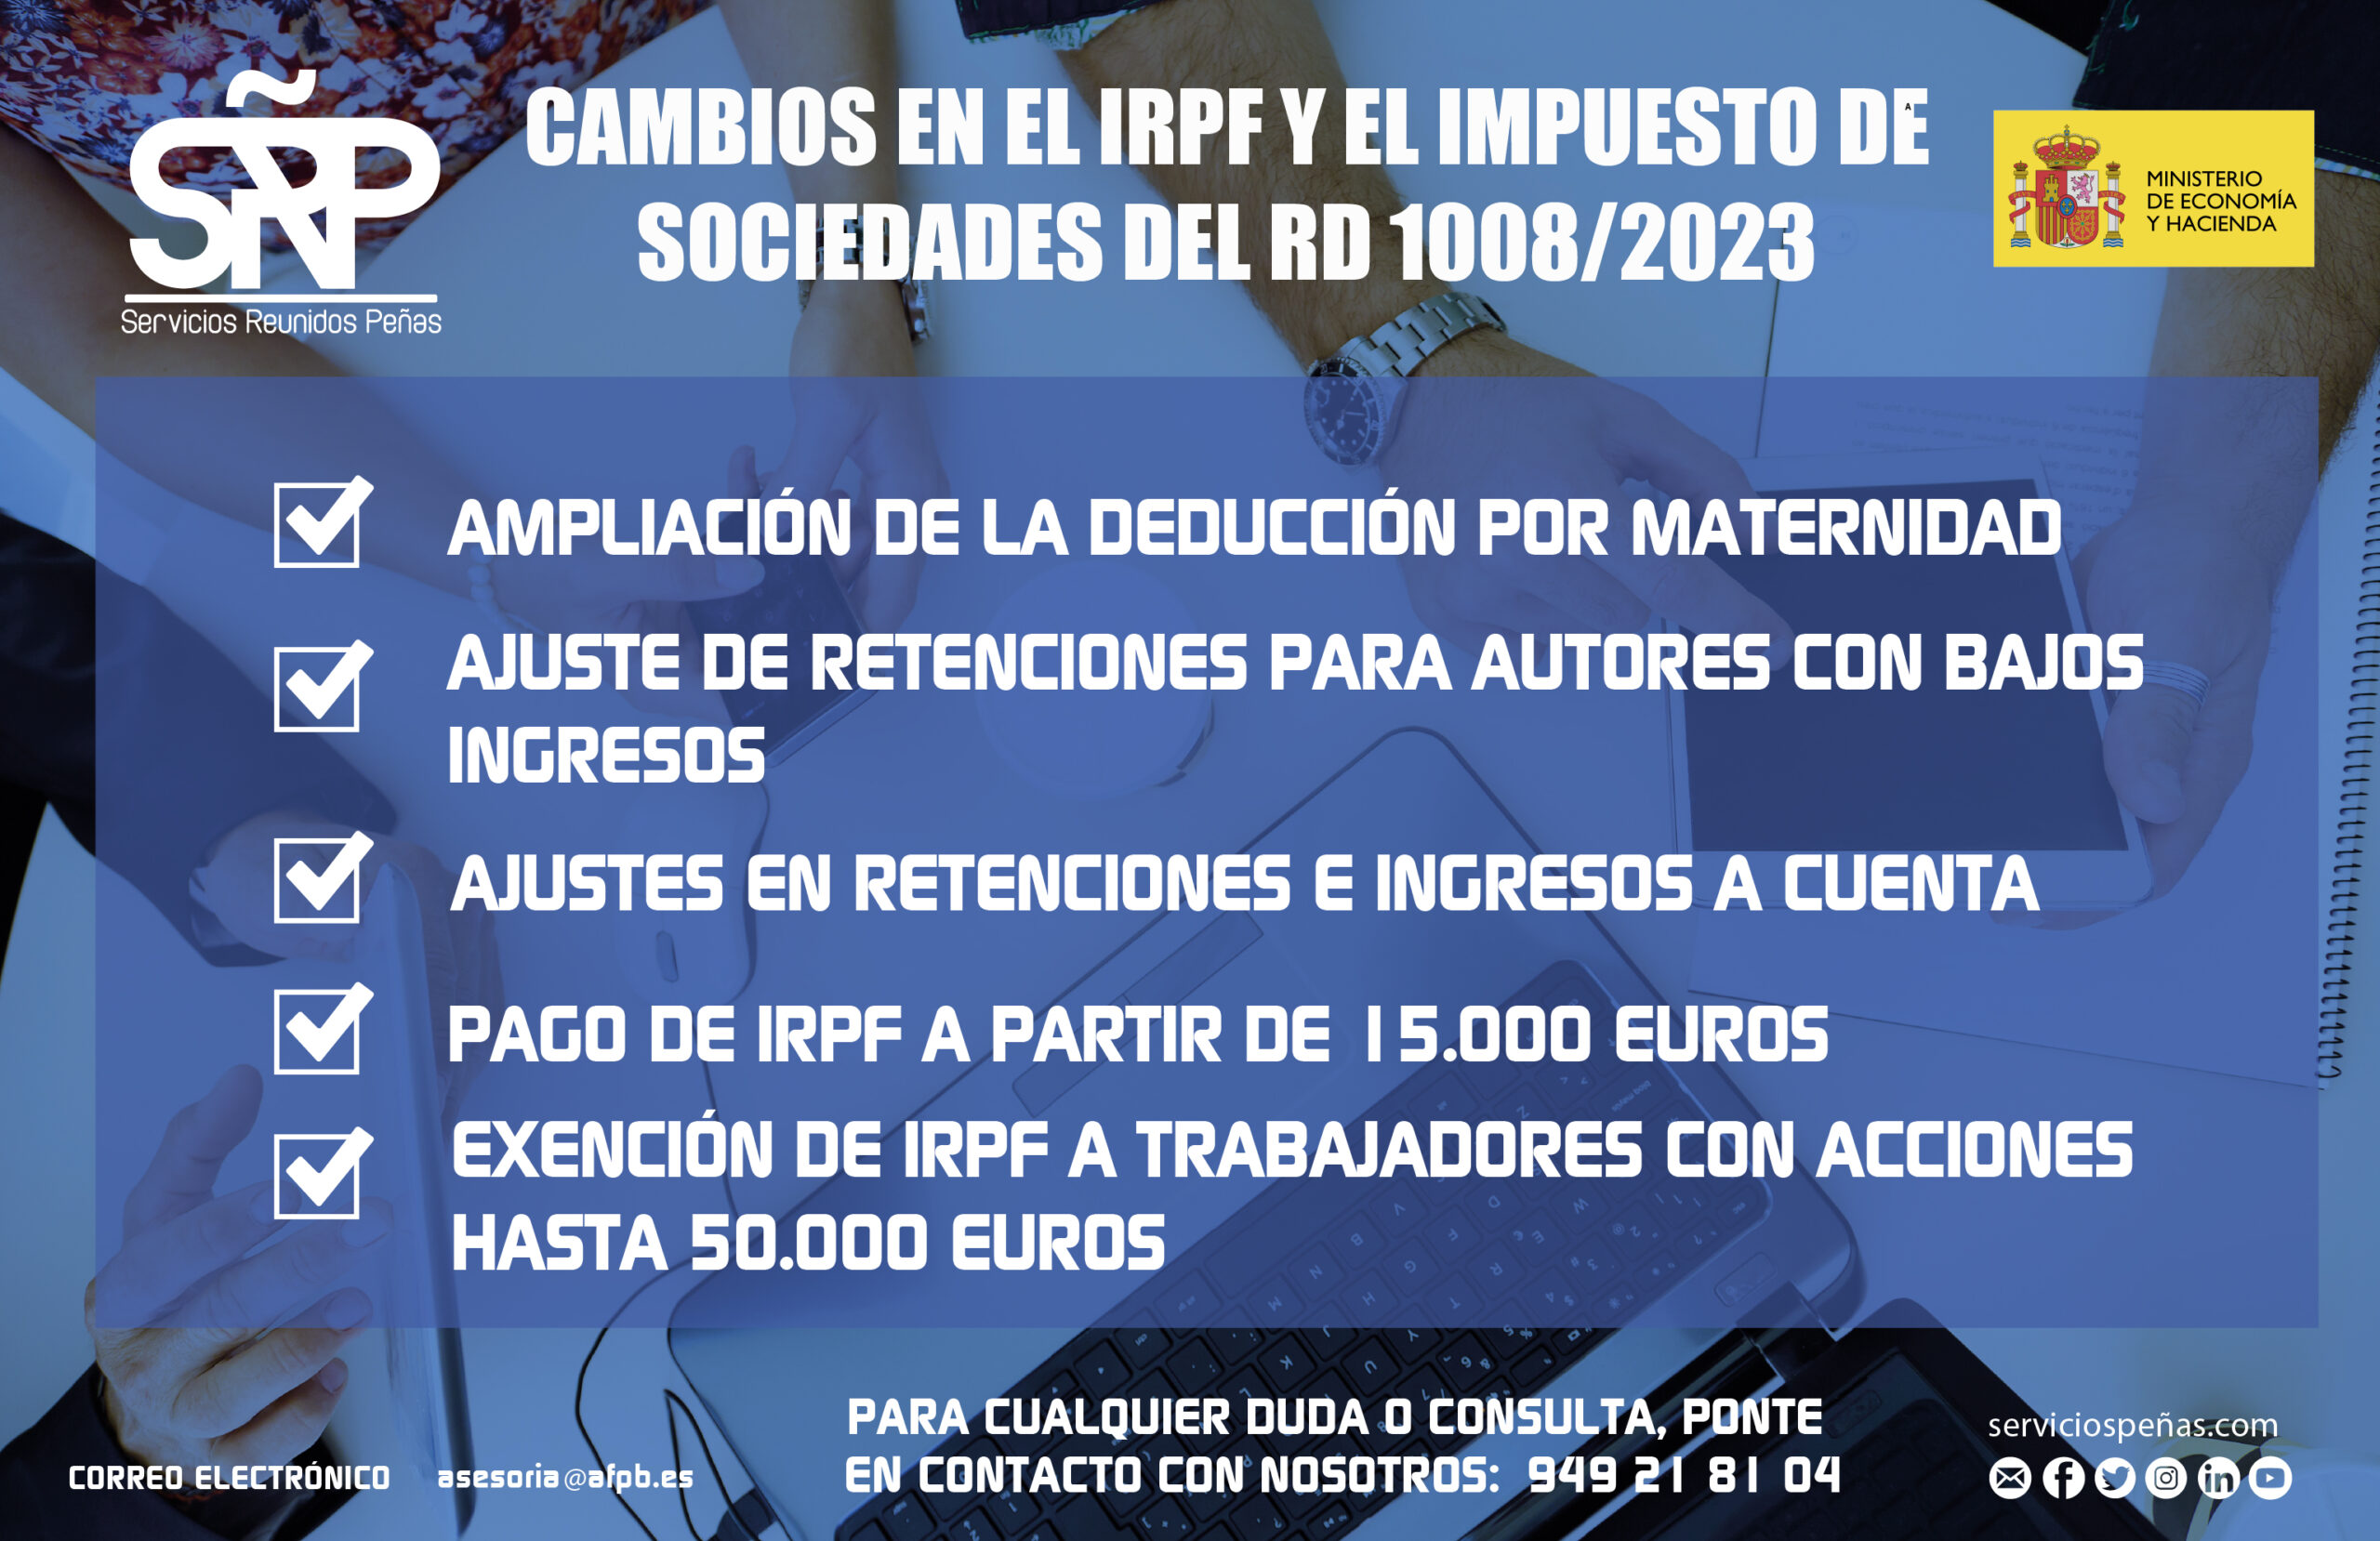
Además de elevar el umbral para empezar a pagar el IRPF de 14.000 a 15.000 euros anuales, se ha introducido una ampliación significativa en la deducción por maternidad. Ahora, más mujeres pueden beneficiarse de esta deducción, incluso aquellas que perciban prestaciones por desempleo o que no estén dadas de alta en la Seguridad Social en el momento del nacimiento de sus hijos.
Respecto a la entrega de acciones a trabajadores, el límite de exención en empresas emergentes se ha incrementado de 12.000 a 50.000 euros anuales, fomentando así la participación de los empleados en el capital de estas empresas. Además, se han ajustado los tipos de retención aplicables a la propiedad intelectual, beneficiando a autores con bajos ingresos.
En el ámbito del Impuesto sobre Sociedades, las modificaciones incluyen ajustes en las retenciones e ingresos a cuenta. Se ha excluido de la obligación de retener a los cambios financieros en la regulación de los mercados de valores y se ha regulado una exclusión de retención de intereses en el ámbito del funcionamiento de los sistemas de pagos.
José Miguel Peñas de Pablo, CEO de Servicios Reunidos Peñas (SRP), valora estas modificaciones como un avance significativo para la economía española. «La elevación del umbral del IRPF y la ampliación de la deducción por maternidad son pasos importantes para mejorar la situación de muchos trabajadores y familias en España». Además, destacó el impacto positivo de las medidas en las empresas emergentes: «El aumento en la exención de la entrega de acciones incentiva la inversión y la participación de los empleados en el crecimiento de las empresas, lo que puede ser vital para impulsar la innovación y fortalecer nuestra economía». Eso sí, como ocurre con todas las modificaciones fiscales, “las empresas deberán estar atentas a estos cambios para adaptar sus estrategias y operaciones a este nuevo marco fiscal”, algo para lo que puede ser útil el consejo y apoyo de empresas como SRP, “donde ofrecemos una cobertura absoluta y garantizada a nuestros clientes para que siempre obtengan el mayor beneficio posible de cambios como los que propone este Real Decreto”.
Impacto en la Atracción de Talento y Emprendimiento
Una de las novedades más relevantes es la adaptación del régimen fiscal especial aplicable a trabajadores, profesionales, emprendedores e inversores desplazados a territorio español. Esta modificación extiende el ámbito subjetivo de aplicación a trabajadores que se desplacen a España para trabajar a distancia y a administradores de empresas emergentes, independientemente de su porcentaje de participación en el capital social. También se establece un marco favorable para los profesionales altamente cualificados y para aquellos que desarrollen actividades de formación, investigación, desarrollo e innovación.
Conclusiones y Expectativas
Estas reformas fiscales, que incluyen tanto incentivos para los trabajadores como medidas para fomentar la inversión y el talento extranjero, buscan ofrecer apoyo a las familias y fomentar el talento y la innovación. “La implementación de estas medidas puede ser clave para garantizar que los beneficios alcancen a los sectores destinatarios y contribuyan al desarrollo económico y social de España”.